
Direito da União
Requisitos prudenciais para as instituições de crédito e empresas de investimento
2026-06-03 / 16:29
SUPERVISÃO PRUDENCIAL
Instituições de crédito e empresas de investimento
27-06-2013
Requisitos prudenciais para as instituições de crédito e para as empresas de investimento
Ativos líquidos / Autoridades nacionais competentes (ANC) / Cálculo da medida do risco num cenário de esforço / Cálculo dos requisitos de fundos próprios para os riscos de crédito de mercado e de contraparte / Cálculo dos ajustamentos para o risco específico de crédito / Cenário regulamentar extremo de choque futuro / Derrogação aplicável a empresas com pequenas carteiras de negociação / Divisas estreitamente correlacionadas / Exposições indiretas sobre um cliente decorrentes de contratos de derivados e de derivados de crédito / Índices / Instituições de crédito menos significativas / Liquidez / Método das Notações Internas (Método IRB) / Métodos de consolidação prudencial / Requisitos de fundos próprios para o risco de mercado / MREL - Requisitos mínimos de fundos próprios e passivos elegíveis / Obrigações cobertas / Política monetária do Eurosistema / Posições de risco / Requisito de cobertura de liquidez das instituições de crédito / Reservas mínimas / Revisão fundamental da carteira de negociação (FRTB) / TLAC - Requisitos de comunicação de informações relativamente à capacidade total de absorção de perdas / Requisitos de fundos próprios para risco de mercado
(1) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho 26 de junho de 2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual (01/01/2026): 02013R0575 — PT — 01.01.2026 — 020.001 — 1/897.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. . Versão consolidada atual: 31/12/2025
(3) Regulamento (UE) n.º 648/2012 do Parlamento Europeu e do Conselho, de 4 de julho de 2012, relativo aos derivados do mercado de balcão, às contrapartes centrais e aos repositórios de transações (Texto relevante para efeitos do EEE). JO L 201 de 27.7.2012, p. 1-59. Versão consolidada atual: 12/08/2022
(4) Relatório da EBA, de 20 de dezembro de 2013, sobre definições uniformes adequadas de ativos líquidos de qualidade extremamente elevada e de ativos líquidos de qualidade elevada e sobre os requisitos operacionais dos ativos líquidos nos termos do artigo 509.º, n.ºs 3 e 5, do CRR.
(5) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(6) Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento-Quadro do MUS) (BCE/2014/17) (JO L 141 de 14.5.2014, p. 1).
(7) Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/CE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) n.º 1093/2010 e (UE) n.º 648/2012 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 173 de 12.6.2014, p. 190-348. Versão consolidada atual: 11/05/2026: 02014L0059 — PT — 11.05.2026 — 011.001/215.
(8) Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento-Quadro do MUS) (BCE/2014/17). JO L 141 de 14.5.2014, p. 1-50.
(9) Regulamento Delegado (UE) n.º 529/2014 da Comissão, de 12 de março de 2014, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito a normas técnicas de regulamentação para avaliar a relevância das extensões do âmbito de aplicação e das alterações ao Método das Notações Internas e ao Método de Medição Avançada (Texto relevante para efeitos do EEE). JO L 148 de 20.5.2014, p. 36-49. Versão consolidada atual: 09/07/2015
(10) Regulamento de Execução (UE) n.º 680/2014 da Comissão, de 16 de abril de 2014, que estabelece normas técnicas de execução no que diz respeito ao relato para fins de supervisão das instituições de acordo com o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 191 de 28.6.2014, p. 1-1861. Versão consolidada atual (01/06/2020): 02014R0680 — PT — 01.06.2020 — 010.001 — 1/1774. [Revogado pelo Regulamento de Execução (UE) 2021/451 da Comissão, de 17 de dezembro de 2020, a partir de 28 de junho de 2021 (artigos 22.º e 23.º).
(11) Regulamento (UE) n.º 806/2014 do Parlamento Europeu e do Conselho, de 15 de julho de 2014, que estabelece regras e um procedimento uniformes para a resolução de instituições de crédito e de certas empresas de investimento no quadro de um Mecanismo Único de Resolução e de um Fundo Único de Resolução bancária e que altera o Regulamento (UE) n.º 1093/2010. JO L 225 de 30.7.2014, pp. 1-90. Versão consolidada atual: 10/11/2025
► ALTERAÇÃO do Regulamento (UE) n.º 806/2014, de 15-07-2014, pelo Regulamento (UE) 2026/808, de 30-03-2026.
(12) Decisão de Execução 2014/908/UE da Comissão, de 12 de dezembro de 2014, relativa à equivalência dos requisitos de supervisão e regulamentação de determinados territórios e países terceiros para efeitos do tratamento das posições em risco nos termos do Regulamento (UE) n.º 75/2013 do Parlamento Europeu e do Conselho (JO L 359 de 16.12.2014, p. 155).
(13) Regulamento Delegado (UE) n.º 1187/2014 da Comissão, de 2 de outubro de 2014, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que se refere às normas técnicas de regulamentação relativas à determinação do risco global sobre um cliente ou grupo de clientes ligados entre si no que diz respeito às operações com ativos subjacentes (Texto relevante para efeitos do EEE). JO L 324 de 7.11.2014, p. 1-5.
(14.1) Regulamento Delegado (UE) 2015/61da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n.º 575/2013 Parlamento Europeu e do Conselho, no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito Texto relevante para efeitos do EEE). JO L 11 de 17.1.2015, p. 1-36. Versão consolidada atual: 08/07/2022
- Artigo 412.º (Requisito de cobertura de liquidez) do Regulamento (UE) n.º 575/2013, 26 de junho de 2013
- Alterações do Regulamento Delegado (UE) 2022/786 da Comissão, de 10 de fevereiro.
(14.2)Retificação do Regulamento Delegado (UE) 2015/61da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n.º 575/2013 Parlamento Europeu e do Conselho no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito («Jornal Oficial da União Europeia» L 11 de 17 de janeiro de 2015) [C/2021/5926]. JO L 289 de 12.8.2021, p. 56.
Na página 9, artigo 7.º, n.º 3: em vez de: «Os ativos não devem ter sido emitidos pela própria instituição de crédito, pela sua empresa-mãe ou por qualquer outra entidade do setor público que não seja uma instituição de crédito, uma sua filial ou outra filial da sua empresa-mãe ou por uma entidade de titularização com objeto específico com a qual a instituição de crédito mantenha relações estreitas;»,
deve ler-se: «Os ativos não devem ter sido emitidos pela própria instituição de crédito, pela sua empresa-mãe, exceto se for uma entidade do setor público que não seja uma instituição de crédito, por uma sua filial ou outra filial da sua empresa-mãe ou por uma entidade de titularização com objeto específico com a qual a instituição de crédito mantenha relações estreitas;».
(15) Orientação (UE) 2015/510do Banco Central Europeu, de 19 de dezembro de 2014, relativa ao enquadramento para a implementação da política monetária do Eurosistema (BCE/2014/60). JO L 91 de 2.4.2015, p. 3—135. Versão consolidada atual:28/06/2021. ALTERADA pela Orientação (UE) 2022/987do Banco Central Europeu, de 2 de maio.
(16) Regulamento de Execução (UE) 2015/2197 da Comissão, de 27 de novembro de 2015, que estabelece normas técnicas de execução no que se refere às divisas estreitamente correlacionadas em conformidade com o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 313 de 28.11.2015, p. 30-34. Versão consolidada atual (10/03/2021): 02015R2197 — PT — 10.03.2021 — 003.001/7.
► SUBSTITUIÇÃO do Anexo do Regulamento de Execução (UE) 2015/2197, de 27-11, pelo Regulamento de Execução (UE) 2023/1718, de 08-09.
(17) Regulamento Delegado (UE) 2016/101 da Comissão, de 26 de outubro de 2015, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas à avaliação prudente ao abrigo do artigo 105.º, n.º 14 (Texto relevante para efeitos do EEE). JO L 21 de 28.1.2016, p. 54-65. Versão consolidada atual (26/06/2020): 02016R0101 — PT — 26.06.2020 — 001.001 — 1/16.
(18) Regulamento (UE) 2016/445 do Banco Central Europeu, de 14 de março de 2016, relativo à forma de exercício das faculdades e opções previstas no direito da União (BCE/2016/4). JO L 78 de 24.3.2016, p. 60-73. Alteração pelo Regulamento (UE) 2022/504 do Banco Central Europeu, de 25 de março.
(19) Orientações da EBA relativas aos limites aplicáveis às exposições sobre entidades do sistema bancário paralelo que exercem atividades bancárias fora de um quadro regulamentado nos termos do artigo 395.º, n.º 2, do Regulamento (UE) n.º 575/2013, de 3 de junho de 2016, EBA/GL/2015/20.
(20) Regulamento de Execução (UE) 2016/1646 da Comissão, de 13 de setembro de 2016, que estabelece normas técnicas de execução relativas aos índices principais e às bolsas reconhecidas em conformidade com o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento (Texto relevante para efeitos do EEE) [C/2016/5721]. JO L 245 de 14.9.2016, p. 5-15. Versão consolidada atual: 17/10/2022
(21) Regulamento Delegado (UE) 2017/72 da Comissão, de 23 de setembro de 2016, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam as condições nas quais podem ser autorizadas derrogações relativamente aos dados (JO L 10 de 14.1.2017, p. 1).
(22) Orientação (UE) 2017/697 do Banco Central Europeu, de 4 de abril de 2017, relativa ao exercício das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes em relação às instituições de crédito menos significativas (BCE/2017/9). JO L 101 de 13.4.2017, p. 156-163. Versão consolidada atual: 31/03/2022
(23) Guidelines of the Basel Committee on Banking Supervision on the identification and management of step-in risk, Basileia, outubro de 2017.
(24) Regulamento (UE) 2017/2395 do Parlamento Europeu e do Conselho, de 12 de dezembro de 2017, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito um regime transitório para reduzir o impacto da introdução da IFRS 9 sobre os fundos próprios e para o tratamento dos grandes riscos de determinadas posições em risco do setor público expressas na moeda nacional de qualquer Estado-Membro (JO L 345 de 27.12.2017, p. 27).
(25) Regulamento (UE) 2017/2401 do Parlamento Europeu e do Conselho, de 12 de dezembro de 2017, que altera o Regulamento (UE) n.º 575/2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento (JO L 347 de 28.12.2017, p. 1).
(26) Regulamento Delegado (UE) 2018/171 da Comissão, de 19 de outubro de 2017, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas ao limiar para determinar o caráter significativo das obrigações de crédito vencidas (JO L 32 de 6.2.2018, p. 1).
(27) Regulamento de Execução (UE) 2018/1624 da Comissão, de 23 de outubro de 2018, que estabelece normas técnicas de execução no que respeita aos procedimentos e aos formulários e modelos normalizados para a apresentação de informações para efeitos dos planos de resolução de instituições de crédito e de empresas de investimento nos termos da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho e revoga o Regulamento de Execução (UE) 2016/1066 da Comissão [C/2018/6841]. JO L 277 de 7.11.2018, p. 1-65.
(28) Regulamento (UE) 2019/630 do Parlamento Europeu e do Conselho, de 17 de abril de 2019, que altera o Regulamento (UE) n.º 575/2013 no que respeita à cobertura mínima das perdas para exposições não produtivas (Texto relevante para efeitos do EEE) [PE/2/2019/REV/1]. JO L 111 de 25.4.2019, p. 4-12. Versão consolidada atual (25/04/2019): 02019R0630 — PT — 25.04.2019 — 000.001 — 1/10.
(29.1) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(29.2) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (“Jornal Oficial da União Europeia ” L 150 de 7 de junho de 2019). JO L 65 de 25.2.2021, p. 62-78.
(29.3) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 («Jornal Oficial da União Europeia» L 65 de 25 de fevereiro de 2021). JO L 380 de 27.10.2021, p. 23. A presente retificação é considerada nula e sem efeito.
(29.4) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 («Jornal Oficial da União Europeia» L 150 de 7 de junho de 2019). JO L 398 de 11.11.2021, p. 32-48 (CS, EN, PT, SK).
(29.5) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 («Jornal Oficial da União Europeia» L 150 de 7 de junho de 2019) Documento 32019R0876R(13) [ST/13699/2022/REV/1]. JO L 316 de 8.12.2022, p. 101.
(30) Diretiva (UE) 2019/879 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera a Diretiva 2014/59/UE no respeitante à capacidade de absorção de perdas e de recapitalização das instituições de crédito e empresas de investimento, e a Diretiva 98/26/CE [PE/48/2019/REV/1]. JO L 150 de 7.6.2019, p. 296-344. Versão consolidada atual: 07/06/2019
(31) Regulamento (UE) 2019/2033 do Parlamento Europeu e do Conselho de 27 de novembro de 2019 relativo aos requisitos prudenciais aplicáveis às empresas de investimento e que altera os Regulamentos (UE) n.º 1093/2010, (UE) n.º 575/2013, (UE) n.º 600/2014 e (UE) n.º 806/2014 (Texto relevante para efeitos do EEE) [PE/80/2019/REV/1]. JO L 314 de 5.12.2019, p. 1-63. Versão consolidada atual: 09/01/2024
(32) Regulamento (UE) 2019/2160 do Parlamento Europeu e do Conselho, de 27 de novembro de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito às posições em risco sob a forma de obrigações cobertas (Texto relevante para efeitos do EEE) [PE/85/2019/REV/1]. JO L 328 de 18.12.2019, p. 1-6.
(33) Diretiva (UE) 2019/2162 do Parlamento Europeu e do Conselho, de 27 de novembro de 2019, relativa à emissão de obrigações cobertas e à supervisão pública dessas obrigações e que altera as Diretivas 2009/65/CE e 2014/59/EU (Texto relevante para efeitos do EEE) [PE/86/2019/REV/1]. JO L 328 de 18.12.2019, p. 29-57.
(34) Regulamento Delegado (UE) 2020/866 da Comissão, de 28 de maio de 2020, que altera o Regulamento Delegado (UE) 2016/101 da Comissão que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas à avaliação prudente ao abrigo do artigo 105.º, n.º 14 (Texto relevante para efeitos do EEE) [C/2020/3428]. JO L 201 de 25.6.2020, p. 1-3.
(35) Regulamento (UE) 2020/873 do Parlamento Europeu e do Conselho, de 24 de junho de 2020, que altera os Regulamentos (UE) n.º 575/2013 e (UE) 2019/876 no que diz respeito a determinados ajustamentos em resposta à pandemia COVID-19 [PE/18/2020/REV/1]. JO L 204 de 26.6.2020, p. 4-17.
(36) Decisão (UE) 2020/1306do Banco Central Europeu, de 16 de setembro de 2020, relativa à exclusão temporária de determinadas posições em risco sobre bancos centrais da medida da exposição total tendo em conta a pandemia COVID-19 (BCE/2020/44). JO L 305 de 21.9.2020, p. 30-32.
(37)Regulamento (UE) 2021/378do Banco Central Europeu, de 22 de janeiro de 2021, relativo à aplicação dos requisitos de reservas mínimas (BCE/2021/1) (reformulação) (BCE/2021/1). JO L 73 de 3.3.2021, p. 1-15.
(38) Regulamento Delegado (UE) 2021/424 da Comissão, de 17 de dezembro de 2019, que altera o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito ao método padrão alternativo para risco de mercado (Texto relevante para efeitos do EEE) [C/2019/9068]. JO L 84 de 11.3.2021, p. 1-15.
(39) Regulamento de Execução (UE) 2021/453 da Comissão, de 15 de março de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito aos requisitos de reporte específicos para risco de mercado (Texto relevante para efeitos do EEE) [C/2021/1600]. JO L 89 de 16.3.2021, p. 3-14.
(40)Regulamento de Execução (UE) 2021/451da Comissão, de 17 de dezembro de 2020, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita ao relato para fins de supervisão das instituições e revoga o Regulamento de Execução (UE) n.º 680/2014 (Texto relevante para efeitos do EEE). JO L 97 de 19.3.2021, p. 1-1955.
(41) Regulamento (UE) 2021/557 do Parlamento Europeu e do Conselho, de 31 de março de 2021, que altera o Regulamento (UE) 2017/2402 que estabelece um regime geral para a titularização e cria um regime específico para a titularização simples, transparente e padronizada a fim de apoiar a recuperação da crise da COVID-19 [PE/70/2020/REV/1]. JO L 116 de 6.4.2021, p. 1-24.
(42) Regulamento (UE) 2021/558 do Parlamento Europeu e do Conselho, de 31 de março de 2021, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito aos ajustamentos ao regime para a titularização a fim de apoiar a recuperação económica em resposta à crise da COVID-19 (Texto relevante para efeitos do EEE) [PE/73/2020/REV/1]. JO L 116 de 6.4.2021, p. 25-32.
(43) Regulamento de Execução (UE) 2021/763 da Comissão, de 23 de abril de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho e da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho no que diz respeito à comunicação de informações para fins de supervisão e à divulgação pública do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE). JO L 168 de 12.5.2021, p. 1-83.
(44) Regulamento Delegado (UE) 2021/930 da Comissão, de 1 de março de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam a natureza, a severidade e a duração de uma recessão económica referida no artigo 181.º, n.º 1, alínea b), e no artigo 182.º, n.º 1, alínea b), desse regulamento (Texto relevante para efeitos do EEE) [C/2021/1250]. JO L 204 de 10.6.2021, p. 1-6.
(45) Regulamento Delegado (UE) 2021/931 da Comissão, de 1 de março de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam o método para identificar as operações de derivados com um ou mais fatores de risco significativos para efeitos do artigo 277.º, n.º 5, a fórmula de cálculo do delta de supervisão das opções de compra e venda afetadas à categoria de risco de taxa de juro e o método para determinar se uma operação constitui uma posição longa ou curta sobre o fator de risco primário ou sobre o fator de risco mais significativo nessa determinada categoria de risco para efeitos do artigo 279.º-A, n.º 3, alíneas a) e b), no âmbito do método padrão para o risco de crédito de contraparte (Texto relevante para efeitos do EEE) [C/2021/1225]. JO L 204 de 10.6.2021, p. 7-12.
(46) Regulamento Delegado (UE) 2022/439 da Comissão, de 20 de outubro de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam a metodologia de avaliação que as autoridades competentes devem seguir ao avaliar o cumprimento por parte das instituições de crédito e das empresas de investimento dos requisitos para utilização do Método das Notações Internas (Texto relevante para efeitos do EEE) [C/2021/7470]. JO L 90 de 18.3.2022, p. 1-66.
(47) Regulamento (UE) 2022/504 do Banco Central Europeu, de 25 de março de 2022, que altera o Regulamento (UE) 2016/445 relativo à forma de exercício das faculdades e opções previstas no direito da União (BCE/2016/4) (BCE/2022/14) [ECB/2022/14]. JO L 102 de 30.3.2022, p. 11-15.
(48) Orientação (UE) 2022/508 do Banco Central Europeu, de 25 de março de 2022, que altera a Orientação (UE) 2017/697 do Banco Central Europeu relativa ao exercício das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes em relação às instituições de crédito menos significativas (BCE/2017/9) (BCE/2022/12) [ECB/2022/12]. JO L 102 de 30.3.2022, p. 34-42.
(49) Recomendação do Banco Central Europeu, de 25 de março de 2022, que altera a Recomendação BCE/2017/10 relativa às especificações comuns para o exercício caso a caso das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes no que respeita às instituições de crédito menos significativas (BCE/2022/13) (2022/C 142/01) [ECB/2022/13]. JO C 142 de 30.3.2022, p. 1-9.
(50) Regulamento Delegado (UE) 2022/676 da Comissão, de 3 de dezembro de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam as condições em que a consolidação deve ser efetuada nos casos referidos no artigo 18.º, n.ºs 3 a 6 e n.º 8, desse regulamento (Texto relevante para efeitos do EEE) [C/2021/8597]. JO L 123 de 26.4.2022, p. 1-9.
(51) Regulamento Delegado (UE) 2022/786 da Comissão, de 10 de fevereiro de 2022, que altera o Regulamento Delegado (UE) 2015/61 que completa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito (Texto relevante para efeitos do EEE) [C/2022/722]. JO L 141 de 20.5.2022, p. 1-5.
(52) Regulamento Delegado (UE) 2022/954 da Comissão, de 12 de maio de 2022, que altera as normas técnicas de regulamentação estabelecidas no Regulamento Delegado (UE) n.º 183/2014 no que diz respeito à especificação do cálculo dos ajustamentos para os riscos específico e geral de crédito (Texto relevante para efeitos do EEE) [C/2022/3008]. JO L 165 de 21.6.2022, p. 24-25.
(53) Regulamento Delegado (UE) 2022/1011 da Comissão, de 10 de março de 2022, que complementa o Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam o modo como determinar as exposições indiretas sobre um cliente decorrentes de contratos de derivados e de derivados de crédito nos casos em que o contrato não foi diretamente celebrado com o cliente, mas o instrumento de dívida ou de capital próprio subjacente foi emitido por esse cliente (Texto relevante para efeitos do EEE) [C/2022/1377]. JO L 170 de 28.6.2022, p. 22-26.
(54) Orientação (UE) 2022/987 do Banco Central Europeu, de 2 de maio de 2022, que altera a Orientação (UE) 2015/510 relativa ao enquadramento para a implementação da política monetária do Eurosistema (BCE/2014/60) (BCE/2022/17) [ECB/2022/17]. JO L 167 de 24.6.2022, p. 113-130.
(55) Regulamento (UE) 2022/2036 do Parlamento Europeu e do Conselho, de 19 de outubro de 2022, que altera o Regulamento (UE) n.º 575/2013 e a Diretiva 2014/59/UE no que diz respeito ao tratamento prudencial de instituições de importância sistémica global com uma estratégia de resolução de ponto de entrada múltiplo e a métodos para a subscrição indireta de instrumentos elegíveis para cumprimento do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE) [PE/23/2022/REV/1]. JO L 275 de 25.10.2022, p. 1-10. Data de efeito: 14/11/2022.
(56.1) Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro de 2022 / Banco de Portugal. - Altera, na sequência da publicação da Orientação (UE) 2022/508 e da Recomendação BCE/2022/13, ambas do Banco Central Europeu, o Aviso do Banco de Portugal n.º 10/2017, de 29 de dezembro, que regulamenta o exercício de um conjunto de opções disponíveis no quadro prudencial estabelecido pelo Regulamento (UE) n.º 575/2013 (CRR) e pelo Regulamento Delegado (UE) 2015/61 (LCR DA). Diário da República. - Série II-E - n.º 220 (02-11-2022), p. 150 - 152.
(56.2) Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro / Banco de Portugal. - Regulamenta o exercício de um conjunto de opções disponíveis no quadro prudencial estabelecido pelo Regulamento (UE) n.º 575/2013 (CRR) e pelo Regulamento Delegado (UE) 2015/61 (LCR DA), na sequência da publicação da Orientação (UE) 2017/697 e da Recomendação (BCE/2017/10), ambas do Banco Central Europeu Diário da República. -Série II-E - n.º 249 (29-12-2017), p. 29666 - 29668.
(57.1) Regulamento Delegado (UE) 2022/2058 da Comissão, de 28 de fevereiro de 2022, que complementa o Regulamento (UE) n.o 575/2013 do Parlamento Europeu e do Conselho no respeitante às normas técnicas de regulamentação sobre os horizontes de liquidez para o método alternativo dos modelos internos a que se refere o artigo 325.o-BD, n.o 7 (JO L 276 de 26.10.2022, p. 40, ELI: http://data.europa.eu/eli/reg_del/2022/2058/oj).
(57.2) Regulamento Delegado (UE) 2022/2059 da Comissão, de 14 de junho de 2022, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação para especificar os pormenores técnicos dos requisitos aplicáveis às verificações a posteriori e à atribuição de lucros e perdas nos termos dos artigos 325.º-BF e 325.º-BG do Regulamento (UE) n.º 575/2013 (Texto relevante para efeitos do EEE) [C/2022/3800]. JO L 276 de 26.10.2022, p. 47-59. Versão consolidada atual: 28/05/2025
(58)Regulamento Delegado (UE) 2022/2060da Comissão, de 14 de junho de 2022, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam, de acordo com o seu artigo 325.º-BE, n.º 3, os critérios de avaliação do caráter modelável dos fatores de risco no âmbito do método dos modelos internos, assim como a frequência dessa avaliação (Texto relevante para efeitos do EEE) [C/2022/3801]. JO L 276 de 26.10.2022, p. 60-68.
(59) Regulamento Delegado (UE) 2022/2257 da Comissão, de 11 de agosto de 2022, que completa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho por normas técnicas de regulamentação que especificam os métodos de cálculo dos montantes brutos por incumprimento súbito das exposições a instrumentos de dívida ou de capital e das exposições ao risco de incumprimento decorrente de determinados instrumentos derivados, bem como a forma de determinar os montantes nocionais de instrumentos distintos daqueles a que se refere o artigo 325.º-W, n.º 4, do Regulamento (UE) n.º 575/2013 (Texto relevante para efeitos do EEE) [C/2022/5660]. JO L 299 de 18.11.2022, p. 1-4.
(60.1) Regulamento Delegado (UE) 2023/1577 da Comissão, de 20 de abril de 2023, que complementa o Regulamento (UE) n.o 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação sobre o cálculo dos requisitos de fundos próprios relativos ao risco de mercado de posições extracarteira de negociação sujeitas a risco cambial ou a risco de mercadorias e sobre o tratamento dessas posições para efeitos dos requisitos regulamentares de verificações a posteriori e do requisito de atribuição de lucros e perdas de acordo com o método alternativo dos modelos internos (JO L 193 de 1.8.2023, p. 1, ELI: http://data.europa.eu/eli/reg_del/2023/1577/oj).
(60.2) Regulamento Delegado (UE) 2023/1578 da Comissão, de 20 de abril de 2023, que complementa o Regulamento (UE) n.o 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam os requisitos aplicáveis à metodologia interna ou às fontes externas utilizadas no âmbito do modelo interno de risco de incumprimento para estimar as probabilidades de incumprimento e as perdas dado o incumprimento (JO L 193 de 1.8.2023, p. 7, ELI: http://data.europa.eu/eli/reg_del/2023/1578/oj).
(60.3)Decisão (UE) 2023/1680 do Banco Central Europeu, de 17 de agosto de 2023, relativa à comunicação dos planos de financiamento das entidades supervisionadas pelas autoridades nacionais competentes ao Banco Central Europeu (BCE/2023/19) (reformulação) [ECB/2023/19]. JO L 216 de 1.9.2023, p. 98-104.
(61) Regulamento de Execução (UE) 2023/1718 da Comissão, de 8 de setembro de 2023, que altera as normas técnicas de execução estabelecidas no Regulamento de Execução (UE) 2015/2197 da Comissão no que se refere às divisas estreitamente correlacionadas em conformidade com o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE) [C/2023/5978]. JO L 223 de 11.9.2023, p. 4-8.
(62) Regulamento Delegado (UE) 2024/397 da Comissão, de 20 de outubro de 2023, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas ao cálculo da medida do risco num cenário de esforço [C/2023/6749]. JO L, 2024/397, 29.01.2024, p. 1-21.
(63) Decisão (UE) 2024/461 do Banco Central Europeu, de 29 de janeiro de 2024, relativa à comunicação, pelas autoridades nacionais competentes ao Banco Central Europeu, de informações sobre as práticas remuneratórias, as disparidades salariais entre homens e mulheres, os rácios mais elevados aprovados e os colaboradores que auferem remunerações elevadas, para efeitos de avaliação comparativa (BCE/2024/2) [ECB/2024/2]. JO L, 2024/461, 08.02.2024, p. 1-5.
(63.1) Orientações da Autoridade Bancária Europeia (EBA/GL/2022/06), de 30-06-2022, relativas aos exercícios de avaliação das práticas remuneratórias, das disparidades salariais entre homens e mulheres e dos rácios mais elevados aprovados ao abrigo da Diretiva 2013/36/UE, 32 p.
(63.2) Orientações da Autoridade Bancária Europeia (EBA/GL/2022/08), de 30-06-2022, relativas ao exercício de recolha de informação sobre os colaboradores que auferem remunerações elevadas ao abrigo da Diretiva 2013/36/UE e da Diretiva (UE) 2019/2034, 39 p.
ANEXO I – Informação sobre a remuneração dos colaboradores que auferem remunerações elevadas ao abrigo da Diretiva 2013/36/UE.
(64) Regulamento de Execução (UE) 2024/1618 da Comissão, de 6 de junho de 2024, que altera o Regulamento de Execução (UE) 2021/763 da Comissão que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho e da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho no que diz respeito à comunicação de informações para fins de supervisão e à divulgação pública do requisito mínimo de fundos próprios e passivos elegíveis [C/2024/3624]. JO L, 2024/1618, 7.6.2024, p. 1-53. Data de efeito: 27/06/2024.
(65) Regulamento Delegado (UE) 2024/1085 da Comissão, de 13 de março de 2024, que completa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no respeitante às normas técnicas de regulamentação relativas à metodologia de avaliação segundo a qual as autoridades competentes verificam o cumprimento, por parte de uma instituição, dos requisitos de utilização de modelos internos para o risco de mercado [C/2024/1678]. JO L, 2024/1085, 17.6.2024, p. 1-78.
(66) Regulamento Delegado (UE) 2024/1728 da Comissão, de 6 de dezembro de 2023, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam em que circunstâncias estão preenchidas as condições para identificar grupos de clientes ligados entre si [C/2023/8289]. JO L, 2024/1728, 18.6.2024, p. 1-4.
(67) Regulamento (UE) 2024/1623 do Parlamento Europeu e do Conselho, de 31 de maio de 2024, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito aos requisitos para o risco de crédito, o risco de ajustamento da avaliação de crédito, o risco operacional, o risco de mercado e o limite mínimo do montante total das posições em risco (Texto relevante para efeitos do EEE) [PE/80/2023/INIT]. JO L, 2024/1623, 19.6.2024, p. 1-189.
(68) Regulamento Delegado (UE) 2024/2795 da Comissão, de 24 de julho de 2024, que altera o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita à data de aplicação dos requisitos de fundos próprios para o risco de mercado [C/2024/5139]. JO L, 2024/2795, 31.10.2024, p. 1-2.
(69) Regulamento (UE) 2024/2987 do Parlamento Europeu e do Conselho, de 27 de novembro de 2024, que altera os Regulamentos (UE) n.º 648/2012, (UE) n.º 575/2013 e (UE) 2017/1131 no que respeita a medidas para atenuar as exposições excessivas a contrapartes centrais de países terceiros e melhorar a eficiência dos mercados de compensação da União (Texto relevante para efeitos do EEE) [PE/41/2024/REV/1]. JO L, 2024/2987, 4.12.2024, pp. 1-71.
(70) Regulamento de Execução (UE) 2024/3117 da Comissão, de 29 de novembro de 2024, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita ao reporte para fins de supervisão das instituições e revoga o Regulamento de Execução (UE) 2021/451 da Comissão [C/2024/8389]. JO L, 2024/3117, 27.12.2024, p. 1-218.
(71) Decreto-Lei n.º 14/2025, de 17 de março / Presidência do Conselho de Ministros. - Altera o Regime Geral das Instituições de Crédito e Sociedades Financeiras, assegurando a execução na ordem jurídica interna de regulamentos da União Europeia. Diário da República. - Série I - n.º 53 (17-03-2025), p. 1 -13.
(72) Regulamento (UE) 2025/1215 do Parlamento Europeu e do Conselho, de 17 de junho de 2025, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito aos requisitos aplicáveis às operações de financiamento através de valores mobiliários ao abrigo do rácio de financiamento estável líquido, (Texto relevante para efeitos do EEE) [PE/14/2025/REV/1]. JO L, 2025/1215, 25.6.2025, p. 1-3.
(73) Regulamento (UE) 2025/1520 do Banco Central Europeu, de 15 de julho de 2025, que altera o Regulamento (UE) 2016/445 relativo à forma de exercício das faculdades e opções previstas no direito da União (BCE/2016/4) (BCE/2025/24) [ECB/2025/24]. JO L, 2025/1520, 28.7.2025, p. 1-2.
(74) Orientação (UE) 2025/1521 do Banco Central Europeu, de 15 de julho de 2025, que altera a Orientação (UE) 2017/697 relativa ao exercício das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes em relação às instituições de crédito menos significativas (BCE/2017/9) (BCE/2025/25) [ECB/2025/25]. JO L, 2025/1521, 28.7.2025, p. 1-2.
(75) Recomendação do Banco Central Europeu, de 15 de julho de 2025, que altera a Recomendação BCE/2017/10 relativa às especificações comuns para o exercício caso a caso das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes no que respeita às instituições de crédito menos significativas, (BCE/2025/26) (C/2025/4190). JO C, C/2025/4190, 28.7.2025, p. 1-7.
(76) Regulamento Delegado (UE) 2025/1496 da Comissão, de 12 de junho de 2025, que altera o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita à data de aplicação dos requisitos de fundos próprios para o risco de mercado [C/2025/3643]. JO L, 2025/1496, 19.9.2025, pp. 1-3.
(77) Regulamento Delegado (UE) 2025/1265 da Comissão, de 1 de julho de 2025, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no respeitante às normas técnicas de regulamentação que especificam o método para identificar o principal fator de risco de uma posição e para determinar se uma operação representa uma posição longa ou curta, conforme referido no artigo 94.º, n.º 3, no artigo 273.º-A, n.º 3, e no artigo 325.º-A, n.º 2 [C/2025/4105]. JO L, 2025/1265, 14.10.2025, pp. 1-15.
(78) Regulamento Delegado (UE) 2025/1311 da Comissão, de 3 de julho de 2025, que completa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no respeitante às normas técnicas de regulamentação que especificam as condições para avaliar o caráter significativo das extensões e alterações à utilização de modelos internos alternativos, bem como das alterações ao subconjunto dos fatores de risco modelizáveis [C/2025/4338]. JO L, 2025/1311, 14.10.2025, pp. 1-12.
(79) COMUNICAÇÃO DA COMISSÃO — Orientações relativas ao tratamento das posições em risco sobre ações assumidas ao abrigo de programas legislativos em conformidade com o artigo 133.º, n.º 5, do Regulamento (UE) n.º 575/2013 (C/2026/854) [C/2025/7231]. JO C, C/2026/854, 18.2.2026, pp. 1-6.
(80) Regulamento Delegado (UE) 2026/440 da Comissão, de 24 de fevereiro de 2026, que altera o Regulamento Delegado (UE) 2015/63 no respeitante ao cálculo das contribuições de determinadas instituições, à supressão de um indicador de risco e a alterações processuais [C/2026/1076]. JO L, 2026/440, 3.6.2026, pp. 1-9.
/////////////////////// ALTERAÇÕES E REGULAMENTAÇÃO ///////////////////////
14-10-2025
Requisitos de fundos próprios: derrogação aplicável a empresas com pequenas carteiras de negociação
Operação de derivados
Operação de instrumentos não derivados
Cálculo dos requisitos de fundos próprios para os riscos de crédito de mercado e de contraparte
Contratos a prazo sobre taxas de juro (FRA) em que uma contraparte receba juros a taxa variável e pague juros a taxa fixa
Futuros ou contratos a prazo sobre ações ou índices de ações
Futuros ou contratos a prazo sobre obrigações que consistam em instrumentos de dívida de taxa fixa ou de taxa variável sem características de opcionalidade
Futuros ou contratos a prazo sobre operações de câmbio entre uma moeda estrangeira e a moeda de reporte da instituição
Futuros ou contratos a prazo sobre mercadorias
Método para identificar os principais fatores de risco
Método para determinar se uma operação representa uma posição longa ou curta sobre o seu principal fator de risco
Método simplificado para identificar o principal fator de risco
Opções de compra ou de venda simples com uma única mercadoria subjacente
Opções de compra ou de venda simples com uma única ação ou índice de ações subjacente
Opções de compra ou de venda simples com uma única obrigação subjacente que consista num instrumento de dívida de taxa fixa
Opções de moeda simples
Opções de swap simples
Principais fatores de risco de uma posição em derivados
Principais fatores de risco de uma posição sobre instrumentos não derivados
Posição longa ou curta sobre o seu principal fator de risco
Swaps de mercadorias
Swaps de risco de incumprimento com uma única entidade de referência
Swaps de risco de incumprimento indiciais
Swaps de taxa de juro
Swaps sobre índices de ações em que uma contraparte receba o rendimento de uma ação ou de um índice de ações e pague juros a taxa fixa ou taxa variável
Volume das atividades patrimoniais e extrapatrimoniais
(1) Regulamento Delegado (UE) 2025/1265 da Comissão, de 1 de julho de 2025, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no respeitante às normas técnicas de regulamentação que especificam o método para identificar o principal fator de risco de uma posição e para determinar se uma operação representa uma posição longa ou curta, conforme referido no artigo 94.º, n.º 3, no artigo 273.º-A, n.º 3, e no artigo 325.º-A, n.º 2 [C/2025/4105]. JO L, 2025/1265, 14.10.2025, pp. 1-15.
Artigo 7.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
ANEXO
Quadros 1 e 2
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 30/12/2024
(3) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho 26 de junho de 2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 29/06/2025
► APLICAÇÃO do artigo 94.º (Derrogação aplicável a empresas com pequenas carteiras de negociação), n.º 10, terceiro parágrafo, do Regulamento (UE) n.º 575/2013, de 26 de junho, pelo Regulamento Delegado (UE) 2025/1265 da Comissão, de 1 de julho
Artigo 94.º
Derrogação aplicável a empresas com pequenas carteiras de negociação
1. Em derrogação do artigo 92.º, n.º 4, alínea b) e do artigo 92.º, n.º 5, alínea b), as instituições podem calcular o requisito de fundos próprios para as atividades da sua carteira de negociação nos termos do n.º 2 do presente artigo, desde que o volume das atividades patrimoniais e extrapatrimoniais da sua carteira de negociação seja igual ou inferior a ambos os seguintes limiares, com base numa avaliação mensal que utilize os dados do último dia do mês:
a) 5 % do total dos ativos da instituição;
b) 50 milhões de euros. (...).
10. A EBA elabora projetos de normas técnicas de regulamentação a fim de especificar o método para identificar o principal fator de risco de uma posição e para determinar se uma operação representa uma posição longa ou curta, tal como referido no n.º 3 do presente artigo, no artigo 273.º-A, n.º 3, e no artigo 325.º-A, n.º 2.
Ao elaborar esses projetos de normas técnicas de regulamentação, a EBA tem em consideração o método desenvolvido para as normas técnicas de regulamentação prescritas nos termos do artigo 279.º-A, n.º 3, alínea b).
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 10 de julho de 2025.
É delegado na Comissão o poder de completar o presente regulamento pela adoção das normas técnicas de regulamentação a que se refere o primeiro parágrafo do presente número, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
(45) Regulamento Delegado (UE) 2021/931 da Comissão, de 1 de março de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam o método para identificar as operações de derivados com um ou mais fatores de risco significativos para efeitos do artigo 277.º, n.º 5, a fórmula de cálculo do delta de supervisão das opções de compra e venda afetadas à categoria de risco de taxa de juro e o método para determinar se uma operação constitui uma posição longa ou curta sobre o fator de risco primário ou sobre o fator de risco mais significativo nessa determinada categoria de risco para efeitos do artigo 279.º-A, n.º 3, alíneas a) e b), no âmbito do método padrão para o risco de crédito de contraparte (Texto relevante para efeitos do EEE) [C/2021/1225]. JO L 204 de 10.6.2021, p. 7-12.
14-10-2025
Requisitos de fundos próprios: modelos internos alternativos
Alterações ao subconjunto dos fatores de risco modelizáveis
Cálculo dos requisitos de fundos próprios para risco de mercado
Condições para avaliar o caráter significativo das extensões e alterações à utilização de modelos internos alternativos
(1) Regulamento Delegado (UE) 2025/1311 da Comissão, de 3 de julho de 2025, que completa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no respeitante às normas técnicas de regulamentação que especificam as condições para avaliar o caráter significativo das extensões e alterações à utilização de modelos internos alternativos, bem como das alterações ao subconjunto dos fatores de risco modelizáveis [C/2025/4338]. JO L, 2025/1311, 14.10.2025, pp. 1-12.
ADOTOU O PRESENTE REGULAMENTO:
CAPÍTULO 1
Condições para avaliar o caráter significativo das extensões e alterações à utilização de modelos internos alternativos
Artigo 1.º
Categorias de extensões e alterações à utilização de modelos internos alternativos
1. As instituições classificam as extensões e alterações à utilização dos respetivos modelos internos alternativos numa das seguintes categorias:
a) Extensões e alterações significativas à utilização de modelos internos alternativos, identificadas em conformidade com o artigo 2.º, n.ºs 1 e 2, que exigem autorização das autoridades competentes;
b) Extensões e alterações não significativas à utilização de modelos internos alternativos que exigem notificação às autoridades competentes.
2. As instituições classificam as extensões e alterações não significativas à utilização dos respetivos modelos internos alternativos a que se refere o n.º 1, alínea b), numa das seguintes subcategorias:
a) Extensões e alterações, identificadas em conformidade com o artigo 3.º, n.ºs 1 e 2, a notificar com informações adicionais;
b) Extensões e alterações a notificar com informações básicas. (...).
Artigo 10.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
ANEXO
PARTE I
Extensões e alterações que exigem uma autorização das autoridades competentes («significativas»)
PARTE II
Extensões e alterações que exigem uma notificação com informações adicionais
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 30/12/2024
(3) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho 26 de junho de 2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 29/06/2025
► APLICAÇÃO do artigo artigo 325.º-AZ (Método alternativo dos modelos internos e autorização para utilizar modelos internos alternativos), n.º 8, primeiro parágrafo, alínea a), e terceiro parágrafo, do Regulamento (UE) n.º 575/2013, de 26 de junho,
CAPÍTULO 1-B
Método alternativo dos modelos internos
Secção 1
Autorização e requisitos de fundos próprios
Artigo 325.º-AZ
Método alternativo dos modelos internos e autorização para utilizar modelos internos alternativos
1. Desde que cumpram todos os requisitos previstos no presente capítulo, as instituições podem utilizar o método alternativo dos modelos internos para calcular os seus requisitos de fundos próprios para risco de mercado.
(...)
8. A EBA elabora projetos de normas técnicas de regulamentação para especificar:
a) As condições para avaliar o caráter significativo das extensões e alterações à utilização de modelos internos alternativos, bem como das alterações ao subconjunto dos fatores de risco modelizáveis a que se refere o artigo 325.º-BC [Cálculo da perda esperada condicional parcial];
b) A metodologia de avaliação segundo a qual as autoridades competentes verificam o cumprimento, por parte da instituição, dos requisitos definidos no presente capítulo.
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 28 de junho de 2024.
É delegado na Comissão o poder de completar o presente regulamento pela adoção das normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
(4) Regulamento Delegado (UE) 2022/2059 da Comissão, de 14 de junho de 2022, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação para especificar os pormenores técnicos dos requisitos aplicáveis às verificações a posteriori e à atribuição de lucros e perdas nos termos dos artigos 325.º-BF e 325.º-BG do Regulamento (UE) n.º 575/2013 (Texto relevante para efeitos do EEE) [C/2022/3800]. JO L 276 de 26.10.2022, p. 47-59. Versão consolidada atual: 28/05/2025
/////////////////////////////////////////////////////////////
19-09-2025
Fundos próprios: cálculo dos requisitos para o risco de mercado
Comunicação de informações
Comité de Basileia de Supervisão Bancária (CBSB)
Normas FRTB como requisitos vinculativos para o cálculo
Revisão fundamental da carteira de negociação (FRTB)
Requisitos de fundos próprios para as exposições ao risco de mercado elaborado pelo CBSB
(1) Regulamento Delegado (UE) 2025/1496 da Comissão, de 12 de junho de 2025, que altera o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita à data de aplicação dos requisitos de fundos próprios para o risco de mercado [C/2025/3643]. JO L, 2025/1496, 19.9.2025, pp. 1-3.
ADOTOU O PRESENTE REGULAMENTO:
Artigo 1.º
Alteração do Regulamento (UE) n.º 575/2013
No Regulamento (UE) n.º 575/2013, o artigo 520.º-A passa a ter a seguinte redação:
«Artigo 520.º-A
Aplicação dos requisitos de fundos próprios para o risco de mercado
Até 1 de janeiro de 2027, as instituições continuam a aplicar a parte III, título IV, e os requisitos em matéria de risco de mercado previstos nos artigos 430.º, 430.º-B, 445.ºe 455.ºdo presente regulamento, na versão em vigor em 8 de julho de 2024.».
Artigo 2.º
Entrada em vigor e aplicação
O presente regulamento entra em vigor no dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é aplicável a partir de 1 de janeiro de 2026.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho 26 de junho de 2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 29/06/2025
(3) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual: 27/06/2020
(4) Regulamento (UE) 2024/1623 do Parlamento Europeu e do Conselho, de 31 de maio de 2024, que altera o Regulamento (UE) n.o 575/2013 no que diz respeito aos requisitos para o risco de crédito, o risco de ajustamento da avaliação de crédito, o risco operacional, o risco de mercado e o limite mínimo do montante total das posições em risco (Texto relevante para efeitos do EEE) [PE/80/2023/INIT]. JO L, 2024/1623, 19.6.2024, p. 1-189.
(5) Regulamento Delegado (UE) 2024/2795 da Comissão, de 24 de julho de 2024, que altera o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita à data de aplicação dos requisitos de fundos próprios para o risco de mercado [C/2024/5139]. JO L, 2024/2795, 31.10.2024, p. 1-2.
25-06-2025
Operações de financiamento através de valores mobiliários ao abrigo do rácio de financiamento estável líquido
Autoridade Bancária Europeia (EBA)
Requisitos prudenciais para as instituições de crédito e empresas de investimento
Regulamento (UE) n.º 575/2013: artigo 510.º (Requisitos de financiamento estável líquido)
(1) Regulamento (UE) 2025/1215 do Parlamento Europeu e do Conselho, de 17 de junho de 2025, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito aos requisitos aplicáveis às operações de financiamento através de valores mobiliários ao abrigo do rácio de financiamento estável líquido, (Texto relevante para efeitos do EEE) [PE/14/2025/REV/1]. JO L, 2025/1215, 25.6.2025, p. 1-3.
DOTARAM O PRESENTE REGULAMENTO:
Artigo 1.º
Alteração do Regulamento (UE) n.º 575/2013
O artigo 510.º do Regulamento (UE) n.º 575/2013 é alterado do seguinte modo:
1) O n.º 6 é alterado do seguinte modo:
a) O proémio passa a ter a seguinte redação:
«A EBA controla o montante de financiamento estável requerido para cobrir o risco de financiamento associado às operações de financiamento através de valores mobiliários, incluindo os ativos recebidos ou dados nessas operações, e às operações não garantidas com clientes financeiros, caso essas operações tenham um prazo de vencimento residual inferior a seis meses. A EBA apresenta à Comissão, até 31 de janeiro de 2029, e, posteriormente, de cinco em cinco anos, um relatório sobre a adequação desse requisito de financiamento estável. Tendo em conta a evolução internacional e o tratamento regulamentar de operações semelhantes noutras jurisdições, esses relatórios devem avaliar, no mínimo:»;
b) As alíneas d) e e) passam a ter a seguinte redação:
«d) A adequação do tratamento assimétrico entre passivos com prazo de vencimento residual inferior a seis meses fornecidos por clientes financeiros sujeitos a um fator de financiamento estável disponível de 0 %, nos termos do artigo 428.º-K, n.º 3, alínea c), e ativos resultantes de operações com prazo de vencimento residual inferior a seis meses com clientes financeiros sujeitos a um fator de financiamento estável requerido de 0 %, 5 % ou 10 % nos termos do artigo 428.º-R, n.º 1, alínea g), do artigo 428.º-S, n.º 1, alínea b), e do artigo 428.º-V, alínea a);
e) O impacto da introdução de fatores de financiamento estável requerido mais elevados ou mais baixos para as operações de financiamento através de valores mobiliários, em particular com prazo de vencimento residual inferior a seis meses, com clientes financeiros, sobre:
i) a estrutura de preços dessas operações, e
ii) a liquidez de mercado dos ativos recebidos como cauções nessas operações, em particular das obrigações soberanas e de empresas,»;
2) São suprimidos os n.ºs 7 e 8.
Artigo 2.º
Entrada em vigor e aplicação
O presente regulamento entra em vigor no dia seguinte ao da sua publicação no Jornal Oficial da União Europeia.
O presente regulamento é aplicável a partir de 29 de junho de 2025.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(3) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(4) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho 26 de junho de 2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual (01/01/2025): 02013R0575 — PT — 01.01.2025 — 018.004 — 1/897.
► ALTERAÇÃO do artigo 510.º (Requisitos de financiamento estável líquido) do Regulamento (UE) n.º 575/2013 pelo Regulamento (UE) 2025/1215, de 17 de junho, aplicável a partir de 29 de junho de 2025.
04-04-2025
Supervisão prudencial das instituições de crédito | Banco Central Europeu
Fornecimento dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas
Mecanismo Único de Supervisão (MUS)
Notificação, para fins de supervisão, das concentrações de riscos e das transações intragrupo
(1) Decisão (UE) 2025/673 do Banco Central Europeu, de 24 de março de 2025, que altera a Decisão (UE) 2023/1681 relativa ao fornecimento ao Banco Central Europeu dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas (BCE/2023/18) (BCE/2025/10) [ECB/2025/10]. JO L, 2025/673, 4.4.2025, p. 1-3.
ADOTOU A PRESENTE DECISÃO:
Artigo 1.º
Alterações
A Decisão BCE/2023/18 é alterada do seguinte modo:
1) O artigo 1.º passa a ter a seguinte redação:
«Artigo 1.º
Objeto e âmbito de aplicação
Nos termos do artigo 21.º do Regulamento (UE) n.º 468/2014 (BCE/2014/17), a presente decisão estabelece os procedimentos relativos à comunicação, ao Banco Central Europeu (BCE), da informação reportada às autoridades nacionais competentes (ANC) pelas entidades supervisionadas, em conformidade com o Regulamento de Execução (UE) 2016/2070 da Comissão (*1), o Regulamento de Execução (UE) 2021/451 da Comissão (*2), o Regulamento de Execução (UE) 2021/453 da Comissão (*3) e o Regulamento de Execução (UE) 2022/2454 da Comissão (*4).
(*1) Regulamento de Execução (UE) 2016/2070 da Comissão, de 14 de setembro de 2016, que estabelece normas técnicas de execução no que respeita aos modelos, às definições e às soluções informáticas a utilizar pelas instituições quando comunicam informações à Autoridade Bancária Europeia e às autoridades competentes em conformidade com o artigo 78.º, n.º 2, da Diretiva 2013/36/UE do Parlamento Europeu e do Conselho (JO L 328 de 2.12.2016, p. 1, ELI: http://data.europa.eu/eli/reg_impl/2016/2070/oj)."
(*2) Regulamento de Execução (UE) 2021/451 da Comissão, de 17 de dezembro de 2020, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita ao relato para fins de supervisão das instituições e revoga o Regulamento de Execução (UE) n.o 680/2014 (JO L 97 de 19.3.2021, p. 1, ELI: http://data.europa.eu/eli/reg_impl/2021/451/oj)."
(*3) Regulamento de Execução (UE) 2021/453 da Comissão, de 15 de março de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito aos requisitos de reporte específicos para o risco de mercado (JO L 89 de 16.3.2021, p. 3, ELI: http://data.europa.eu/eli/reg_impl/2021/453/oj)."
(*4) Regulamento de Execução (UE) 2022/2454 da Comissão, de 14 de dezembro de 2022, que estabelece normas técnicas de execução para a aplicação da Diretiva 2002/87/CE do Parlamento Europeu e do Conselho no que respeita à notificação, para fins de supervisão, das concentrações de riscos e das transações intragrupo (JO L 324 de 19.12.2022, p. 55), ELI: http://data.europa.eu/eli/reg_impl/2022/2454/oj).»;"
2) No artigo 3.º, é aditado o seguinte n.º 3:
«3. As ANC devem comunicar ao BCE as informações que lhes sejam reportadas pelas entidades supervisionadas significativas nos termos do Regulamento de Execução (UE) 2022/2454 (*). As ANC devem comunicar essas informações após a receção dos dados apresentados e após a realização dos controlos iniciais de dados especificados no artigo 6.o, sem demora injustificada.»;
3) No artigo 4.º, n.º 2, é aditada a seguinte alínea c):
«c) Relativamente às entidades supervisionadas significativas que lideram os conglomerados financeiros em que o BCE é coordenador, até ao 25.° dia útil seguinte às datas de envio relevantes acordadas pelo BCE e pelas autoridades competentes relevantes em conformidade com o artigo 2.º, n.º 3 e o artigo 3.º, n.º 4, do Regulamento Delegado (UE) 2015/2303 da Comissão (*5).
(*5) Regulamento Delegado (UE) 2015/2303 da Comissão, de 28 de julho de 2015, que complementa a Diretiva 2002/87/CE do Parlamento Europeu e do Conselho através de normas técnicas de regulamentação que especificam as definições e coordenam a supervisão complementar no que diz respeito à concentração de riscos e às operações intragrupo (JO L 326 de 11.12.2015, p. 34, ELI: http://data.europa.eu/eli/reg_del/2015/2303/oj).»."
Artigo 2.º
Produção de efeitos
A presente decisão produz efeitos na data em que for notificada aos seus destinatários.
Artigo 3.º
Destinatários
As autoridades nacionais competentes dos Estados-Membros participantes são as destinatárias da presente decisão.
(2) Diretiva 2002/87/CE do Parlamento Europeu e do Conselho, de 16 de dezembro de 2002, relativa à supervisão complementar de instituições de crédito, empresas de seguros e empresas de investimento de um conglomerado financeiro e que altera as Diretivas 73/239/CEE, 79/267/CEE, 92/49/CEE, 92/96/CEE, 93/6/CEE e 93/22/CEE do Conselho e as Diretivas 98/78/CE e 2000/12/CE do Parlamento Europeu e do Conselho. JO L 35 de 11.2.2003, p. 1-27. Versão consolidada atual:09/01/2024
(3) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
► APLICAÇÃO do artigo 4.º (Atribuições conferidas ao BCE), n.ºs 1 e 3, artigo 6.º (Cooperação no âmbito do MUS), n.ºs 2 e 5, alínea d), e artigo 10.º (Pedido de informação) do Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro, pelo Regulamento (UE) 2023/1678 do Banco Central Europeu, de 17 de agosto.
(4) Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento-Quadro do MUS) (BCE/2014/17). JO L 141 de 14.5.2014, p. 1-50.
► APLICAÇÃO do artigo 21.º (Obrigação geral de intercâmbio de informações), n.º 1, artigo 140.º (Atribuições relacionadas com o reporte de supervisão às autoridades competentes) e artigo 141.º (Pedidos de informação periódica ao abrigo do artigo 10.o do Regulamento do MUS), n.º 1, do Regulamento-Quadro do MUS, pelo Regulamento (UE) 2023/1678 do Banco Central Europeu, de 17 de agosto.
(5) Regulamento de Execução (UE) 2022/2454 da Comissão, de 14 de dezembro de 2022, que estabelece normas técnicas de execução para a aplicação da Diretiva 2002/87/CE do Parlamento Europeu e do Conselho no que respeita à notificação, para fins de supervisão, das concentrações de riscos e das transações intragrupo (Texto relevante para efeitos do EEE) [C/2022/9198]. JO L 324 de 19.12.2022, p. 55-110. Versão consolidada atual:19/12/2022
(6) Regulamento (UE) 2023/1678 do Banco Central Europeu, de 17 de agosto de 2023, que altera o Regulamento (UE) 2015/534 relativo ao reporte de informação financeira para fins de supervisão (BCE/2015/13) (BCE/2023/20) [ECB/2023/20]. JO L 216 de 1.9.2023, p. 93-95.
(7) Decisão (UE) 2023/1681 do Banco Central Europeu, de 17 de agosto de 2023, relativa ao fornecimento ao Banco Central Europeu dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas (BCE/2023/18) (reformulação) [ECB/2023/18]. JO L 216 de 1.9.2023, p. 105-111.
► ALTERAÇÃO dos artigos 1.º, 3.º e 4.º da Decisão (UE) 2023/1681 do Banco Central Europeu, de 17 de agosto, pela Decisão (UE) 2025/673 do Banco Central Europeu, de 24 de março de 2025.
////////////////////////////////////////////////////////
17-03-2025
Instituições de Crédito e Sociedades Financeiras
Cooperação com a Procuradoria Europeia
Fundos próprios e passivos elegíveis
Inquéritos do Organismo Europeu de Luta Antifraude
Supervisão das instituições de importância sistémica global
(1) Decreto-Lei n.º 14/2025, de 17 de março / Presidência do Conselho de Ministros. - Altera o Regime Geral das Instituições de Crédito e Sociedades Financeiras, assegurando a execução na ordem jurídica interna de regulamentos da União Europeia. Diário da República. - Série I - n.º 53 (17-03-2025), p. 1 -13.
Artigo 1.º
Objeto
1 - O presente decreto-lei assegura a execução na ordem jurídica interna:
a) Do Regulamento (UE, Euratom) n.º 2020/2223, do Parlamento Europeu e do Conselho, de 23 de dezembro de 2020, que altera o Regulamento (UE, Euratom) n.º 883/2013, no que respeita à cooperação com a Procuradoria Europeia e à eficácia dos inquéritos do Organismo Europeu de Luta Antifraude; e
b) Do Regulamento (UE) 2022/2036, do Parlamento Europeu e do Conselho, de 19 de outubro de 2022, que altera o Regulamento (UE) n.º 575/2013 e a Diretiva 2014/59/UE no que diz respeito ao tratamento prudencial de instituições de importância sistémica global com uma estratégia de resolução de ponto de entrada múltiplo e a métodos para a subscrição indireta de instrumentos elegíveis para cumprimento do requisito mínimo de fundos próprios e passivos elegíveis.
2 - O presente decreto-lei transpõe, ainda, para a ordem jurídica interna a Diretiva (UE) 2024/1174, do Parlamento Europeu e do Conselho, de 11 de abril de 2024, que altera a Diretiva 2014/59/UE e o Regulamento (UE) n.º 806/2014 no que diz respeito a determinados aspetos do requisito mínimo de fundos próprios e passivos elegíveis.
3 - Para efeitos do disposto nos números anteriores, o presente decreto-lei procede à alteração ao Decreto-Lei n.º 298/92, de 31 de dezembro, na sua redação atual, que aprova o Regime Geral das Instituições de Crédito e Sociedades Financeiras (RGISCF).
(2) Decreto-Lei n.º 298/92, de 31 de dezembro / Ministério das Finanças. - Aprova o Regime Geral das Instituições de Crédito e Sociedades Financeiras. Diário da República. - Série I-A - n.º 301 - 6.º Suplemento (31-12-1992), p. 6056-(24) a 6056-(51). Versão Consolidada + Índice + Alterações
► ALTERAÇÃO dos artigos 2.º-A, 79.º, 81.º-A, 138.º-AO, 138.º-AR, 138.º-AV, 138.º- BB, 138.º-BC, 138.º-BD, 138.º-BE, 138.º-BH, 138.º-BI, 138.º-BN, 138.º-BO, 138.º-BP e 152.º do RGICSF, aprovado pelo Decreto-Lei n.º 298/92, de 31 de dezembro, pelo artigo 2.º do Decreto-Lei n.º 14/2025, de 17 de março.
► REVOGAÇÃO dos n.os 3 e 4 do artigo 138.º-AS do RGICSF pelo artigo 3.º do Decreto-Lei n.º 14/2025, de 17 de março.
(3) Regulamento (UE, Euratom) n.º 883/2013, do Parlamento Europeu e do Conselho, de 11 de setembro de 2013, relativo aos inquéritos efetuados pelo Organismo Europeu de Luta Antifraude (OLAF) e que revoga o Regulamento (CE) n.º 1073/1999 do Parlamento Europeu e do Conselho e o Regulamento (Euratom) n. ° 1074/1999 do Conselho. JO L 248 de 18.9.2013, p. 1-22. Versão consolidada atual:17/01/2021
(4) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho 26 de junho de 2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 01/01/2025
(5) Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/CE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) n.º 1093/2010 e (UE) n.º 648/2012 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 173 de 12.6.2014, p. 190-348. Versão consolidada atual: 17/01/2025
(6) Regulamento (UE) n.º 806/2014 do Parlamento Europeu e do Conselho, de 15 de julho de 2014, que estabelece regras e um procedimento uniformes para a resolução de instituições de crédito e de certas empresas de investimento no quadro de um Mecanismo Único de Resolução e de um Fundo Único de Resolução bancária e que altera o Regulamento (UE) n.º 1093/2010. JO L 225 de 30.7.2014, p. 1-90. Versão consolidada atual: 14/11/2024
(6) Regulamento (UE, Euratom) 2020/2223 do Parlamento Europeu e do Conselho de 23 de dezembro de 2020 que altera o Regulamento (UE, Euratom) n.º 883/2013 no que respeita à cooperação com a Procuradoria Europeia e à eficácia dos inquéritos do Organismo Europeu de Luta Antifraude. JO L 437 de 28.12.2020, p. 49-73.
(7) Regulamento (UE) 2022/2036 do Parlamento Europeu e do Conselho, de 19 de outubro de 2022, que altera o Regulamento (UE) n.º 575/2013 e a Diretiva 2014/59/UE no que diz respeito ao tratamento prudencial de instituições de importância sistémica global com uma estratégia de resolução de ponto de entrada múltiplo e a métodos para a subscrição indireta de instrumentos elegíveis para cumprimento do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE) [PE/23/2022/REV/1]. JO L 275 de 25.10.2022, p. 1-10. Data de efeito: 14/11/2022.
(8) Diretiva (UE) 2024/1174, do Parlamento Europeu e do Conselho, de 11 de abril de 2024, que altera a Diretiva 2014/59/UE e o Regulamento (UE) n.° 806/2014 no que diz respeito a determinados aspetos do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE) [PE/94/2023/REV/1]. JO L, 2024/1174, 22.4.2024, p. 1-10.
| ▼ ▼ ▼ |
27-12-2024
Reporte pelas instituições financeiras às respetivas autoridades competentes
Regulamento (UE) n.º 575/2013: artigo 415.º, n.ºs 3 e 3-A
Regulamento (UE) n.º 575/2013: artigo 430.º, n.ºs 1 a 4, 7 e 9
Regulamento de Execução (UE) 2024/3117 da Comissão, de 29 de novembro de 2024, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita ao reporte para fins de supervisão das instituições e revoga o Regulamento de Execução (UE) 2021/451 da Comissão [C/2024/8389]. JO L, 2024/3117, 27.12.2024, p. 1-218.
31-10-2024
Requisitos de fundos próprios para o risco de mercado
Data de aplicação
(1) Regulamento Delegado (UE) 2024/2795 da Comissão, de 24 de julho de 2024, que altera o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita à data de aplicação dos requisitos de fundos próprios para o risco de mercado [C/2024/5139]. JO L, 2024/2795, 31.10.2024, p. 1-2.
Artigo 1.º
Alteração do Regulamento (UE) n.º 575/2013
No Regulamento (UE) n.º 575/2013, é inserido o seguinte artigo 520.º-A:
«Artigo 520.º-A
Aplicação dos requisitos de fundos próprios para o risco de mercado
Até 1 de janeiro de 2026, as instituições continuam a aplicar a Parte III, Título IV, e os requisitos em matéria de risco de mercado previstos nos artigos 430.o, 430.o-B, 445.oe 455.odo presente regulamento, na versão em vigor em 8 de julho de 2024.».
Artigo 2.º
Entrada em vigor e aplicação
O presente regulamento entra em vigor no dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é aplicável a partir de 1 de janeiro de 2025.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 01/01/2025
(3) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual: 27/06/2020
(4) Regulamento (UE) 2024/1623 do Parlamento Europeu e do Conselho, de 31 de maio de 2024, que altera o Regulamento (UE) n.o 575/2013 no que diz respeito aos requisitos para o risco de crédito, o risco de ajustamento da avaliação de crédito, o risco operacional, o risco de mercado e o limite mínimo do montante total das posições em risco (Texto relevante para efeitos do EEE) [PE/80/2023/INIT]. JO L, 2024/1623, 19.6.2024, p. 1-189.
17-06-2024
SUPERVISÃO PRUDENCIAL DAS INSTITUIÇÕES DE CRÉDITO: modelos internos para o risco de mercado
Autoridade Bancária Europeia (EBA)
Regulamento Delegado (UE) 2024/1085 da Comissão, de 13 de março de 2024, que completa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no respeitante às normas técnicas de regulamentação relativas à metodologia de avaliação segundo a qual as autoridades competentes verificam o cumprimento, por parte de uma instituição, dos requisitos de utilização de modelos internos para o risco de mercado [C/2024/1678]. JO L, 2024/1085, 17.6.2024, p. 1-78.
Considerandos (1) a (19),
ADOTOU O PRESENTE REGULAMENTO:
CAPÍTULO 1
DISPOSIÇÕES GERAIS
Artigo 1.º
Estrutura da avaliação
1. Ao verificar o cumprimento, por parte de uma instituição, dos requisitos estabelecidos nos artigos 325.º-BH, 325.°-BI, 325.°-BN, 325.°-BO e 325.º-BP do Regulamento (UE) n.º 575/2013, as autoridades competentes devem avaliar:
a) Os aspetos de governo, em conformidade com o capítulo 2 do presente regulamento;
b) Aspetos relacionados com o modelo interno de medição dos riscos utilizado para calcular a medida da perda esperada condicional e a medida do risco num cenário de esforço, em conformidade com o capítulo 3 do presente regulamento;
c) Aspetos relacionados com o modelo interno de risco de incumprimento utilizado para calcular o requisito de fundos próprios adicionais para risco de incumprimento, em conformidade com o capítulo 4 do presente regulamento.
Para efeitos do primeiro parágrafo, as autoridades competentes devem aplicar os princípios relacionados com a proporcionalidade em conformidade com o artigo 2.º, os relacionados com a qualidade da documentação em conformidade com o artigo 3.º e os relacionados com os acordos de externalização em conformidade com o artigo 4.º.
2. Uma autoridade competente que identifique, no âmbito da avaliação efetuada em conformidade com o presente regulamento, deficiências significativas no modelo interno de medição dos riscos em relação a algumas classes de produtos numa determinada mesa de negociação, ou que não possa confirmar que esse modelo tenha um historial comprovado de razoável precisão na medição dos riscos correspondentes a essas classes de produtos, pode proceder de uma das seguintes formas:
a) Exigir que a instituição retire as posições correspondentes a essas classes de produtos dessa mesa de negociação;
b) Recusar-se a dar autorização para calcular os requisitos de fundos próprios de acordo com o método dos modelos internos para essa mesa de negociação.
3. Uma autoridade competente que chegue à conclusão de que as classes de produtos numa determinada mesa de negociação são contabilizadas de forma simétrica com as de outra entidade do grupo que está fora do âmbito do nível mais elevado de consolidação na União e que essas práticas contabilísticas simétricas impedem a autoridade competente de avaliar se o modelo interno de medição dos riscos tem um historial comprovado de razoável precisão na medição dos riscos correspondentes a essas classes de produtos, pode proceder de uma das seguintes formas:
a) Exigir que a instituição retire as posições correspondentes a essas classes de produtos dessa mesa de negociação;
b) Recusar-se a dar autorização para calcular os requisitos de fundos próprios de acordo com o método dos modelos internos para essa mesa de negociação.
4. Caso o risco de mercado das posições correspondentes a algumas classes de produtos seja transferido para outra entidade do grupo que esteja fora do âmbito do nível mais elevado de consolidação na União, e se os efeitos dessa transferência se assemelharem de facto aos das posições contabilizadas de forma simétrica, a autoridade competente pode aplicar o disposto no n.o 3.
Artigo 2.º
Proporcionalidade – categorias de produtos e complexidades dos modelos
As autoridades competentes devem aplicar a metodologia de avaliação estabelecida no presente regulamento de forma proporcional à dimensão e complexidade das atividades de negociação incluídas no modelo interno, com base nas seguintes categorias de instrumentos financeiros, por ordem crescente de complexidade:
a) Instrumentos simples sem opcionalidade;
b) Instrumentos, que não os referidos na alínea a), sem características dependentes da evolução do preço, sobre um instrumento subjacente único, incluindo índices, com remunerações contínuas na mesma moeda que o instrumento subjacente;
c) Instrumentos com características dependentes da evolução do preço, instrumentos sobre múltiplos instrumentos subjacentes, instrumentos com remunerações em moedas diferentes das do instrumento subjacente e quaisquer outros instrumentos não referidos nas alíneas a) ou b).
Artigo 3.º
Qualidade e auditabilidade da documentação
As autoridades competentes devem verificar se a documentação apresentada por uma instituição com vista a apoiar o seu pedido de autorização para utilizar um modelo interno para o cálculo dos requisitos de fundos próprios para risco de mercado é de qualidade suficiente e suficientemente pormenorizada e exata para permitir a análise por terceiros qualificados.
As autoridades competentes devem verificar, em especial, se:
a) A documentação em causa tem a aprovação do nível de direção adequado na instituição, com autoridade suficiente delegada pelo órgão de administração para efeitos de modelos internos;
b) A instituição estabeleceu políticas que asseguram normas de elevada qualidade para a documentação interna, incluindo a responsabilização interna, a fim de assegurar que a documentação em causa é completa, coerente, exata, atualizada, aprovada nos termos da alínea a) e segura;
c) A documentação definida nas políticas referidas na alínea b) prevê a identificação do tipo de documento, do autor, do revisor, do gestor orçamental, do proprietário, das datas de elaboração e aprovação, do número da versão e do historial das alterações;
d) A instituição documenta de forma precisa e diligente as políticas, os procedimentos e as metodologias que aplica nos termos do presente regulamento;
e) A documentação em causa é suficientemente pormenorizada para permitir que terceiros qualificados compreendam todos os aspetos do modelo interno de medição dos riscos.
Artigo 4.º
Externalização
1. As autoridades competentes devem verificar se a externalização por uma instituição de quaisquer tarefas, atividades ou funções relacionadas com a conceção, aplicação e validação de modelos internos não impede nem prejudica a aplicação da metodologia de avaliação estabelecida no presente regulamento.
2. Para efeitos do n.º 1, as autoridades competentes devem verificar se:
a) As tarefas e responsabilidades reservadas à unidade de controlo de riscos não são externalizadas;
b) A direção de topo e o órgão de administração estão ativamente envolvidos na supervisão de quaisquer tarefas externalizadas pela instituição e na aquisição a terceiros de quaisquer soluções informáticas de ferramentas de gestão de riscos;
c) A própria instituição tem conhecimentos suficientes sobre quaisquer tarefas, atividades ou funções externalizadas e sobre a estrutura de quaisquer dados e metodologias obtidos junto de terceiros, e está em condições de verificar a qualidade do trabalho realizado pelo terceiro ao qual externaliza as suas tarefas, bem como os resultados desse trabalho;
d) A auditoria interna e o acompanhamento contínuo pela instituição de quaisquer tarefas, atividades e funções externalizadas não são limitados ou inibidos por essa externalização;
e) É concedido às autoridades competentes pleno acesso a todas as informações pertinentes.
3. As autoridades competentes devem verificar se terceiros envolvidos na elaboração de metodologias de avaliação do risco de mercado utilizadas pela instituição não estão envolvidos na validação interna inicial ou contínua do modelo pela instituição.
4. Para efeitos dos n.os 1, 2 e 3, as autoridades competentes devem rever o acordo de externalização celebrado entre a instituição e o terceiro. Se for caso disso, as autoridades competentes podem igualmente:
a) Entrevistar ou exigir a apresentação de declarações escritas por parte de qualquer um dos seguintes elementos:
i) membros do pessoal e da direção de topo da instituição,
ii) o órgão de administração da instituição,
iii) o terceiro ao qual a tarefa, atividade ou função foi externalizada;
b) Analisar outros documentos pertinentes da instituição ou do terceiro.
CAPÍTULO 5
DISPOSIÇÕES FINAIS
Artigo 53.º
Entrada em vigor e aplicação
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O artigo 18.º, n.º 1, alínea a), relativo ao risco ambiental, o artigo 18.º, n.º 1, alínea c), subalínea vii), e o artigo 18.º, n.º 2, alínea b), subalínea v), são aplicáveis a partir de 1 de janeiro de 2025.
O artigo 21.º, n.º 1, alínea b), é aplicável a partir de 1 de janeiro de 2026.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(1) Regulamento (UE) n. ° 575/2013 do Parlamento Europeu e do Conselho 26 de junho de 2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 09/01/2024
► APLICAÇÃO, nomeadamente, do artigo 325.º-AZ (Método alternativo dos modelos internos e autorização para utilizar modelos internos alternativos), n.º 8, primeiro parágrafo, alínea b), e o artigo 325.º-AZ (Método alternativo dos modelos internos e autorização para utilizar modelos internos alternativos), n.º 8, terceiro parágrafo.
CAPÍTULO 1-B
Método alternativo dos modelos internos
Secção 1
Autorização e requisitos de fundos próprios
Artigo 325.º-AZ
Método alternativo dos modelos internos e autorização para utilizar modelos internos alternativos
1. O método alternativo dos modelos internos definido no presente capítulo é exclusivamente utilizado para efeitos do requisito de reporte estabelecido no artigo 430.º-B, n.º 3.
2. Após terem verificado o cumprimento dos requisitos definidos nos artigos 325.º-BH, 325.º-BI e 325.º-BJ por parte das instituições, as autoridades competentes concedem-lhes autorização para calcularem os seus requisitos de fundos próprios para a carteira de todas as posições atribuídas a mesas de negociação utilizando os seus modelos internos alternativos nos termos do artigo 325.º-BA, desde que estejam cumulativamente preenchidos os seguintes requisitos:
a) As mesas de negociação foram estabelecidas nos termos do artigo 104.º-B;
b) A instituição forneceu à autoridade competente uma justificação para a inclusão das mesas de negociação no âmbito de aplicação do método alternativo dos modelos internos;
c) A instituição reportou às respetivas autoridades competentes os resultados do requisito de atribuição de lucros e perdas aplicável às mesas de negociação definido no artigo 325.º-BG;
d) As mesas de negociação cumpriram os requisitos de verificações a posteriori referidos no artigo 325.º-BF, n.º 3, em relação ao ano anterior;
e) As mesas de negociação às quais tenha sido atribuída pelo menos uma das posições da carteira de negociação a que se refere o artigo 325.º-BL preenchem os requisitos definidos no artigo 325.º-BM para o modelo interno de risco de incumprimento;
f) Não foram atribuídas posições de titularização ou retitularização às mesas de negociação.
Para efeitos do primeiro parágrafo, alínea b), do presente número, a não inclusão de uma mesa de negociação no âmbito de aplicação do método alternativo dos modelos internos não pode ter por justificação o facto de que o requisito de fundos próprios calculado nos termos do método padrão alternativo definido no artigo 325.º, n.º 3, alínea a), seria inferior ao requisito de fundos próprios calculado nos termos do método alternativo dos modelos internos;
3. As instituições que tenham sido autorizadas a utilizar o método alternativo dos modelos internos efetuam o reporte às autoridades competentes nos termos do artigo 430.º-B, n.º 3.
4. As instituições às quais tenha sido concedida a autorização a que se refere o n.º 2 notificam imediatamente as respetivas autoridades competentes se uma das suas mesas de negociação deixar de preencher pelo menos um dos requisitos definidos nesse número. As instituições em causa não podem continuar a aplicar o disposto no presente capítulo a nenhuma das posições atribuídas a essa mesa de negociação e calculam os requisitos de fundos próprios para risco de mercado de acordo com o método definido no capítulo 1-A em relação a todas as posições atribuídas a essa mesa de negociação desde a data de reporte mais próxima e até que demonstrem às autoridades competentes que a mesa de negociação preenche novamente todos os requisitos definidos no n.º 2.
5. Em derrogação do n.º 4, em circunstâncias excecionais, as autoridades competentes podem permitir que uma instituição continue a utilizar os seus modelos internos alternativos para efeitos do cálculo dos requisitos de fundos próprios para o risco de mercado de uma mesa de negociação que deixe de cumprir as condições a que se refere o n.º 2, alínea c) do presente artigo e o artigo 325.º-BG, n.º 1. Quando as autoridades competentes exercerem esse direito, notificam a EBA e fundamentam a sua decisão.
6. Para as posições atribuídas às mesas de negociação relativamente às quais a instituição não tenha obtido a autorização a que se refere o n.º 2, os requisitos de fundos próprios para risco de mercado são calculados por essa instituição nos termos do presente título, capítulo 1-A. Para efeitos desse cálculo, todas essas posições são consideradas isoladamente como uma carteira separada.
7. É necessária uma autorização distinta das autoridades competentes para a introdução de alterações significativas na utilização de modelos internos alternativos que a instituição tenha sido autorizada a utilizar, para a extensão de tal utilização e para a introdução de alterações significativas no subconjunto dos fatores de risco modelizáveis escolhido pela instituição a que se refere o artigo 325.º-BC, n.º 2.
As instituições notificam as autoridades competentes de quaisquer outras extensões e alterações à utilização dos modelos internos alternativos para os quais a instituição tenha obtido autorização.
8. A EBA elabora projetos de normas técnicas de regulamentação para especificar:
a) As condições para avaliar o caráter significativo das extensões e alterações à utilização de modelos internos alternativos, bem como das alterações ao subconjunto dos fatores de risco modelizáveis a que se refere o artigo 325.º-BC;
b) A metodologia de avaliação segundo a qual as autoridades competentes verificam o cumprimento por parte da instituição dos requisitos definidos nos artigos 325.º-BH, 325.º-BI, 325.º-BN, 325.º-BO e 325.º-BP.
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 28 de junho de 2024.
É delegado na Comissão o poder de completar o presente regulamento pela adoção das normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
9. A EBA elabora projetos de normas técnicas de regulamentação para especificar as circunstâncias excecionais em que as autoridades competentes podem permitir que uma instituição:
a) Continue a utilizar os seus modelos internos alternativos para efeitos do cálculo dos requisitos de fundos próprios para o risco de mercado de uma mesa de negociação que deixe de cumprir as condições a que se refere o n.º 2, alínea c), do presente artigo e o artigo 325.º-BG, n.º 1;
b) Limite o acréscimo ao valor resultante dos excessos constatados nas verificações a posteriori das variações hipotéticas.
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 28 de junho de 2024.
É delegado na Comissão o poder de completar o presente regulamento pela adoção das normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
(2) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(3) Regulamento Delegado (UE) 2022/2058 da Comissão, de 28 de fevereiro de 2022, que complementa o Regulamento (UE) n.o 575/2013 do Parlamento Europeu e do Conselho no respeitante às normas técnicas de regulamentação sobre os horizontes de liquidez para o método alternativo dos modelos internos a que se refere o artigo 325.o-BD, n.o 7 (JO L 276 de 26.10.2022, p. 40, ELI:http://data.europa.eu/eli/reg_del/2022/2058/oj).
(4) Regulamento Delegado (UE) 2022/2059da Comissão, de 14 de junho de 2022, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação para especificar os pormenores técnicos dos requisitos aplicáveis às verificaçõesa posteriorie à atribuição de lucros e perdas nos termos dos artigos 325.º-BF e 325.º-BG do Regulamento (UE) n.º 575/2013 (Texto relevante para efeitos do EEE) [C/2022/3800]. JO L 276 de 26.10.2022, p. 47—59. Versão consolidada atual:26/10/2022
(5) Regulamento Delegado (UE) 2022/2060da Comissão, de 14 de junho de 2022, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam, de acordo com o seu artigo 325.º-BE, n.º 3, os critérios de avaliação do caráter modelável dos fatores de risco no âmbito do método dos modelos internos, assim como a frequência dessa avaliação (Texto relevante para efeitos do EEE) [C/2022/3801]. JO L 276 de 26.10.2022, p. 60-68.
(6) Regulamento Delegado (UE) 2023/1577 da Comissão, de 20 de abril de 2023, que complementa o Regulamento (UE) n.o 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação sobre o cálculo dos requisitos de fundos próprios relativos ao risco de mercado de posições extracarteira de negociação sujeitas a risco cambial ou a risco de mercadorias e sobre o tratamento dessas posições para efeitos dos requisitos regulamentares de verificaçõesa posteriorie do requisito de atribuição de lucros e perdas de acordo com o método alternativo dos modelos internos (JO L 193 de 1.8.2023, p. 1, ELI:http://data.europa.eu/eli/reg_del/2023/1577/oj).
(7) Regulamento Delegado (UE) 2023/1578 da Comissão, de 20 de abril de 2023, que complementa o Regulamento (UE) n.o 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam os requisitos aplicáveis à metodologia interna ou às fontes externas utilizadas no âmbito do modelo interno de risco de incumprimento para estimar as probabilidades de incumprimento e as perdas dado o incumprimento (JO L 193 de 1.8.2023, p. 7, ELI:http://data.europa.eu/eli/reg_del/2023/1578/oj).
(8) Regulamento Delegado (UE) 2024/397 da Comissão, de 20 de outubro de 2023, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas ao cálculo da medida do risco num cenário de esforço [C/2023/6749]. JO L, 2024/397, 29.01.2024, p. 1-21.
(9) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(10) Regulamento Delegado (UE) 2022/2059da Comissão, de 14 de junho de 2022, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação para especificar os pormenores técnicos dos requisitos aplicáveis às verificaçõesa posteriorie à atribuição de lucros e perdas nos termos dos artigos 325.º-BF e 325.º-BG do Regulamento (UE) n.º 575/2013 (Texto relevante para efeitos do EEE) [C/2022/3800]. JO L 276 de 26.10.2022, p. 47—59. Versão consolidada atual:26/10/2022
(11) Regulamento Delegado (UE) 2022/2060da Comissão, de 14 de junho de 2022, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam, de acordo com o seu artigo 325.º-BE, n.º 3, os critérios de avaliação do caráter modelável dos fatores de risco no âmbito do método dos modelos internos, assim como a frequência dessa avaliação (Texto relevante para efeitos do EEE) [C/2022/3801]. JO L 276 de 26.10.2022, p. 60-68.
(12) Regulamento Delegado (UE) 2022/2058 da Comissão, de 28 de fevereiro de 2022, que complementa o Regulamento (UE) n.o 575/2013 do Parlamento Europeu e do Conselho no respeitante às normas técnicas de regulamentação sobre os horizontes de liquidez para o método alternativo dos modelos internos a que se refere o artigo 325.º-BD, n.º 7 (JO L 276 de 26.10.2022, p. 40, ELI:http://data.europa.eu/eli/reg_del/2022/2058/oj).
(13) Regulamento Delegado (UE) 2024/397 da Comissão, de 20 de outubro de 2023, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas ao cálculo da medida do risco num cenário de esforço [C/2023/6749]. JO L, 2024/397, 29.01.2024, p. 1-21.
07-06-2024
Supervisão do setor bancário: divulgação pública do requisito mínimo de fundos próprios e passivos elegíveis
Autoridade Bancária Europeia + Grupo das Partes Interessadas do Setor Bancário / Divulgação pública de informações harmonizadas sobre o MREL interno e a TLAC interna / Recuperação e resolução de instituições de crédito e de empresas de investimento / Requisito de dedução / Requisito interno de capacidade total de absorção de perdas» ou «TLAC interna» / Requisito mínimo interno de fundos próprios e passivos elegíveis ou «MREL interno»
(1) Regulamento de Execução (UE) 2024/1618 da Comissão, de 6 de junho de 2024, que altera o Regulamento de Execução (UE) 2021/763 da Comissão que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho e da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho no que diz respeito à comunicação de informações para fins de supervisão e à divulgação pública do requisito mínimo de fundos próprios e passivos elegíveis [C/2024/3624]. JO L, 2024/1618, 7.6.2024, p. 1-53. Data de efeito: 27/06/2024.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(3) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho 26 de junho de 2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 09/01/2024
► Tendo em conta, nomeadamente o artigo 430.º, n.º 7, quinto parágrafo, e o artigo 434.º-A, quinto parágrafo.
(4) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. . Versão consolidada atual: 30/12/2024
(5) Regulamento Delegado (UE) n.º 241/2014 da Comissão, de 7 de janeiro de 2014 , que completa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita a normas técnicas de regulamentação dos requisitos de fundos próprios das instituições (Texto relevante para efeitos do EEE). JO L 74 de 14.3.2014, p. 8-26. Versão consolidada atual:09/05/2023
(6) Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/CE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) n.º 1093/2010 e (UE) n.º 648/2012 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 173 de 12.6.2014, p. 190-348. Versão consolidada atual: 09/01/2024
► Tendo em conta, nomeadamente o artigo 45.º-I, n.º 5, quinto parágrafo, e o artigo 45.º-I, n.º 6, quinto parágrafo.
(7) Regulamento de Execução (UE) 2021/763 da Comissão, de 23 de abril de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho e da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho no que diz respeito à comunicação de informações para fins de supervisão e à divulgação pública do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE). JO L 168 de 12.5.2021, p. 1-83.
► SUBSTITUIÇÃO dos modelos M 02.00, M 03.00, EU TLAC1 e EU ILAC e dos Anexos II e VI [?] do Regulamento de Execução (UE) 2021/763, de 23-04-2021, pelo Regulamento de Execução (UE) 2024/1618, de 06-06-2024.
(8) Regulamento (UE) 2022/2036 do Parlamento Europeu e do Conselho, de 19 de outubro de 2022, que altera o Regulamento (UE) n.º 575/2013 e a Diretiva 2014/59/UE no que diz respeito ao tratamento prudencial de instituições de importância sistémica global com uma estratégia de resolução de ponto de entrada múltiplo e a métodos para a subscrição indireta de instrumentos elegíveis para cumprimento do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE) [PE/23/2022/REV/1]. JO L 275 de 25.10.2022, p. 1-10. Data de efeito: 14/11/2022.
(9) Diretiva (UE) 2024/1174 do Parlamento Europeu e do Conselho, de 11 de abril de 2024, que altera a Diretiva 2014/59/UE e o Regulamento (UE) n.° 806/2014 no que diz respeito a determinados aspetos do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE) [PE/94/2023/REV/1]. JO L, 2024/1174, 22.4.2024, p. 1-10.
08-02-2024
Supervisão prudencial das instituições de crédito: avaliação comparativa das tendências e práticas remuneratórias
Autoridade Bancária Europeia (EBA) / Autoridades nacionais competentes (ANC) / / Banco Central Europeu (BCE) / Colaboradores que auferem remunerações elevadas / Disparidades salariais entre homens e mulheres / Mecanismo Único de Supervisão (Regulamento-Quadro do MUS
(1) Decisão (UE) 2024/461 do Banco Central Europeu, de 29 de janeiro de 2024, relativa à comunicação, pelas autoridades nacionais competentes ao Banco Central Europeu, de informações sobre as práticas remuneratórias, as disparidades salariais entre homens e mulheres, os rácios mais elevados aprovados e os colaboradores que auferem remunerações elevadas, para efeitos de avaliação comparativa (BCE/2024/2) [ECB/2024/2]. JO L, 2024/461, 08.02.2024, p. 1-5.
(2) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 01/01/2024
(3) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. . Versão consolidada atual: 30/12/2024
(4) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89. Versão consolidada atual: 03/11/2013
(6) Orientações da Autoridade Bancária Europeia (EBA/GL/2022/06), de 30-06-2022, relativas aos exercícios de avaliação das práticas remuneratórias, das disparidades salariais entre homens e mulheres e dos rácios mais elevados aprovados ao abrigo da Diretiva 2013/36/UE, 32 p.
(7) Orientações da Autoridade Bancária Europeia (EBA/GL/2022/08), de 30-06-2022, relativas ao exercício de recolha de informação sobre os colaboradores que auferem remunerações elevadas ao abrigo da Diretiva 2013/36/UE e da Diretiva (UE) 2019/2034, 39 p.
ANEXO I – Informação sobre a remuneração dos colaboradores que auferem remunerações elevadas ao abrigo da Diretiva 2013/36/UE.
29-01-2024
Supervisão das instituições de crédito: cálculo da medida do risco num cenário de esforço
Agregação das medidas do risco num cenário de esforço
Cálculo da estimativa do parâmetro de cauda
Cálculo das perdas
Cálculo do fator de compensação da incerteza
Cenário de esforço para mais do que um fator de risco não modelável
Cenário regulamentar extremo de choque futuro
Cenários extremos de choques futuros para fatores de risco não modeláveis
Coeficiente de não linearidade para um escalão
Coeficiente de não linearidade para um único fator de risco
Determinação do período de esforço
Documentação dos critérios e dos métodos
Escalões normalizados não modeláveis
Método alternativo dos modelos internos
Método direto — fatores de risco não modeláveis
Método passo a passo — fatores de risco não modeláveis
Requisitos de fundos próprios para risco de mercado
(1) Regulamento Delegado (UE) 2024/397 da Comissão, de 20 de outubro de 2023, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas ao cálculo da medida do risco num cenário de esforço [C/2023/6749]. JO L, 2024/397, 29.01.2024, p. 1-21.
ADOTOU O PRESENTE REGULAMENTO:
CAPÍTULO 1
ELABORAÇÃO E APLICAÇÃO DOS CENÁRIOS EXTREMOS DE CHOQUES FUTUROS
Artigo 1.º
Elaboração de cenários extremos de choques futuros e sua aplicação ao nível dos fatores de risco
As instituições devem elaborar os cenários extremos de choques futuros para fatores de risco não modeláveis aplicando um dos seguintes métodos:
a) O método direto previsto no artigo 2.º, desde que estejam cumulativamente preenchidas as seguintes condições:
i) as instituições em causa definiram critérios para determinar se devem utilizar o método direto a que se refere a alínea a) ou o método passo a passo a que se refere a alínea b), e esses critérios são coerentes ao longo do tempo,
ii) para efeitos da alínea a), subalínea i), as instituições documentam qualquer mudança do método direto a que se refere a alínea a) para o método passo a passo a que se refere a alínea b), e vice-versa, indicando uma justificação para essa mudança,
iii) as instituições identificam, para efeitos de monitorização interna, o cenário extremo de choque futuro de acordo com o método passo a passo a que se refere a alínea b) numa base diária durante os 20 dias úteis anteriores a cada data em relação à qual são comunicados os requisitos de fundos próprios para o risco de mercado,
iv) o número de perdas na série histórica de perdas a que se refere o artigo 2.º, n.º 1, alínea a), subalínea iii), é igual ou superior a 200;
b) O método passo a passo previsto no artigo 3.º.
CAPÍTULO 6
DISPOSIÇÕES FINAIS
Artigo 22.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de Novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n. o 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47.
(3) Regulamento (UE) n. ° 575/2013 do Parlamento Europeu e do Conselho 26 de junho de 2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual (01/01/2024): 02013R0575 — PT — 01.01.2024 — 806.004/793.
► APLICAÇÃO do artigo 325.º-BK (Cálculo da medida do risco num cenário de esforço), n.º 3, do Regulamento (UE) n. ° 575/2013, 26 de junho, pelo Regulamento Delegado (UE) 2024/397 da Comissão, de 20 de outubro de 2023, no âmbito da Parte III, Título IV, Capítulo 1-B:
PARTE III - REQUISITOS DE FUNDOS PRÓPRIOS
TÍTULO IV - REQUISITOS DE FUNDOS PRÓPRIOS PARA RISCO DE MERCADO
CAPÍTULO 1-B - Método alternativo dos modelos internos
Secção 2 - Requisitos gerais
Artigo 325.º-BB (Medida do risco de perda esperada condicional)
Artigo 325.º-BC (Cálculo da perda esperada condicional parcial)
Artigo 325.º-BD (Horizontes de liquidez)
Artigo 325.º-BI (Requisitos qualitativos)
Artigo 325.º-BK (Cálculo da medida do risco num cenário de esforço)
(4) Regulamento Delegado (UE) 2022/2059 da Comissão, de 14 de junho de 2022, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação para especificar os pormenores técnicos dos requisitos aplicáveis às verificaçõesa posteriorie à atribuição de lucros e perdas nos termos dos artigos 325.º-BF e 325.º-BG do Regulamento (UE) n.º 575/2013 (Texto relevante para efeitos do EEE) [C/2022/3800]. JO L 276 de 26.10.2022, p. 47—59. Versão consolidada atual:26/10/2022
(5) Regulamento Delegado (UE) 2022/2060 da Comissão, de 14 de junho de 2022, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam, de acordo com o seu artigo 325.º-BE, n.º 3, os critérios de avaliação do caráter modelável dos fatores de risco no âmbito do método dos modelos internos, assim como a frequência dessa avaliação (Texto relevante para efeitos do EEE) [C/2022/3801]. JO L 276 de 26.10.2022, p. 60-68.
11-09-2023
Divisas estreitamente correlacionadas
Autoridade Bancária Europeia (EBA)
Supervisão das instituições de crédito
(1) Regulamento de Execução (UE) 2023/1718 da Comissão, de 8 de setembro de 2023, que altera as normas técnicas de execução estabelecidas no Regulamento de Execução (UE) 2015/2197 da Comissão no que se refere às divisas estreitamente correlacionadas em conformidade com o Regulamento (UE) n.o 575/2013 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE) [C/2023/5978]. JO L 223 de 11.9.2023, p. 4-8.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(3) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 28/06/2023
► APLICAÇÃO do artigo 354.º (Divisas estreitamente correlacionadas), n.º 3, terceiro parágrafo.
(3) Regulamento de Execução (UE) 2015/2197 da Comissão, de 27 de novembro de 2015, que estabelece normas técnicas de execução no que se refere às divisas estreitamente correlacionadas em conformidade com o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 313 de 28.11.2015, p. 30-34. Versão consolidada atual (10/03/2021): 02015R2197 — PT — 10.03.2021 — 003.001/7.
► SUBSTITUIÇÃO do Anexo do Regulamento de Execução (UE) 2015/2197, de 27-11, pelo Regulamento de Execução (UE) 2023/1718, de 08-09.
01-09-2023
Supervisão prudencial das instituições de crédito: comunicação dos planos de financiamento das entidades supervisionadas
Autoridade Bancária Europeia (EBA)
Autoridades nacionais competentes(ANC)
Banco Central Europeu (BCE)
Comité Europeu do Risco Sistémico (CERS)
Datas de envio da informação
Formato de transmissão
Fornecimento ao BCE dos dados de supervisão reportados às ANC pelas entidades supervisionadas
(1) Decisão (UE) 2023/1680 do Banco Central Europeu, de 17 de agosto de 2023, relativa à comunicação dos planos de financiamento das entidades supervisionadas pelas autoridades nacionais competentes ao Banco Central Europeu (BCE/2023/19) (reformulação) [ECB/2023/19]. JO L 216 de 1.9.2023, p. 98-104.
ADOTOU A PRESENTE DECISÃO:
Artigo 1.º
Objeto e âmbito de aplicação
A presente decisão estabelece os requisitos para as autoridades nacionais competentes (ANC) disponibilizarem, ao Banco Central Europeu (BCE), os planos de financiamento de determinadas entidades supervisionadas significativas e menos significativas e estabelece os procedimentos para a comunicação desses planos de financiamento ao BCE.
Artigo 8.º
Revogação
1. A Decisão (UE) 2017/1198 (BCE/2017/21) é revogada.
2. As referências à decisão revogada devem ser interpretadas como remissões para a presente decisão e lidas de acordo com o quadro de correspondência constante do anexo II.
Artigo 9.º
Produção de efeitos
A presente decisão produz efeitos na data em que for notificada aos seus destinatários.
Artigo 10.º
Destinatários
As autoridades nacionais competentes dos Estados-Membros participantes são as destinatárias da presente decisão.
ANEXO I
Decisão revogada com a sua alteração
ANEXO II
Tabela de Correspondência
Decisão (UE) 2017/1198 | A presente decisão
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(3) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(4) Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento-Quadro do MUS) (BCE/2014/17). JO L 141 de 14.5.2014, p. 1-50.
(5) Decisão BCE/2014/29 do Banco Central Europeu, de 2 de julho de 2014, relativa ao fornecimento ao Banco Central Europeu dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas (BCE/2014/29) (JO L 214 de 19.7.2014, p. 34). REVOGAÇÃO pelo artigo 7.º da Decisão (UE) 2023/1681 do Banco Central Europeu, de 17 de agosto.
(6.1) Decisão (UE) 2017/1198 do Banco Central Europeu, de 27 de junho de 2017, relativa à comunicação dos planos de financiamento das instituições de crédito pelas autoridades nacionais competentes ao Banco Central Europeu (BCE/2017/21) (JO L 172 de 5.7.2017, p. 32). REVOGAÇÃO pelo artigo 8.º da Decisão (UE) 2023/1680 do Banco Central Europeu, de 17 de agosto.
(6.2) Decisão (UE) 2021/432 do Banco Central Europeu, de 1 de março de 2021, que altera a Decisão (UE) 2017/1198 relativa à comunicação dos planos de financiamento das instituições de crédito pelas autoridades nacionais competentes ao Banco Central Europeu (BCE/2021/7) (JO L 86 de 12.3.2021, p. 14).
(7) Decisão (UE) 2023/1681 do Banco Central Europeu, de 17 de agosto de 2023, relativa ao fornecimento ao Banco Central Europeu dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas (BCE/2023/18) (reformulação) [ECB/2023/18]. JO L 216 de 1.9.2023, p. 105-111.
Supervisão prudencial das instituições de crédito: fornecimento ao BCE dos dados de supervisão reportados às ANC pelas entidades supervisionadas
Autoridades nacionais competentes (ANC)
Banco Central Europeu (BCE)
Controlos da qualidade dos dados
Datas de referência de reporte e de envio
(1) Decisão (UE) 2023/1681 do Banco Central Europeu, de 17 de agosto de 2023, relativa ao fornecimento ao Banco Central Europeu dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas (BCE/2023/18) (reformulação) [ECB/2023/18]. JO L 216 de 1.9.2023, p. 105-111.
ADOTOU A PRESENTE DECISÃO:
Artigo 1.º
Objeto e âmbito de aplicação
Nos termos do artigo 21.ºdo Regulamento (UE) n.º 468/2014 (BCE/2014/17), a presente decisão estabelece os procedimentos relativos à comunicação, ao Banco Central Europeu (BCE), da informação reportada às autoridades nacionais competentes (ANC) pelas entidades supervisionadas, em conformidade com o Regulamento de Execução (UE) 2016/2070, o Regulamento de Execução (UE) 2021/451 e o Regulamento de Execução (UE) 2021/453.
Artigo 7.º
Revogação
1. A Decisão BCE/2014/29 é revogada.
2. As referências à decisão revogada devem ser interpretadas como remissões para a presente decisão e lidas de acordo com o quadro de correspondência constante do anexo II.
Artigo 8.º
Produção de efeitos
A presente decisão produz efeitos na data em que for notificada aos seus destinatários.
Artigo 9.º
Destinatários
As autoridades nacionais competentes dos Estados-Membros participantes são as destinatárias da presente decisão.
ANEXO I
Decisão revogada com a sua alteração
ANEXO II
Tabela de Correspondência
Decisão BCE/2014/29 | A presente decisão
(2) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 28/06/2023
(3) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual: 01/01/2022: aplicação do artigo 101.º (Revisão contínua da autorização para utilização de métodos internos) pelo Regulamento Delegado (UE) 2022/439 da Comissão, de 20 de outubro.
(4) Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento-Quadro do MUS) (BCE/2014/17). JO L 141 de 14.5.2014, p. 1-50.
(5.1) Decisão BCE/2014/29 do Banco Central Europeu, de 2 de julho de 2014, relativa ao fornecimento, ao Banco Central Europeu, dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas (JO L 214 de 19.7.2014, p. 34). REVOGAÇÃO pelo artigo 7.º da Decisão (UE) 2023/1681 do Banco Central Europeu, de 17 de agosto.
(5.2) Decisão (UE) 2017/1493 do Banco Central Europeu de 3 de agosto de 2017 que altera a Decisão BCE/2014/29 relativa ao fornecimento ao Banco Central Europeu dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas nos termos do Regulamento de Execução (UE) n.º 680/2014 da Comissão (BCE/2017/23) (JO L 216 de 22.8.2017, p. 23).
(5.3) Decisão (UE) 2021/1396 do Banco Central Europeu de 13 de agosto de 2021 que altera a Decisão BCE/2014/29 relativa ao fornecimento ao Banco Central Europeu dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas nos termos dos Regulamentos de Execução (UE) n.º 680/2014 e (UE) 2016/2070 da Comissão (BCE/2021/39) (JO L 300 de 24.8.2021, p. 74).
(6) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(7) Regulamento de Execução (UE) 2016/2070 da Comissão, de 14 de setembro de 2016, que estabelece normas técnicas de execução no que respeita aos modelos, às definições e às soluções informáticas a utilizar pelas instituições quando comunicam informações à Autoridade Bancária Europeia e às autoridades competentes em conformidade com o artigo 78.º, n.º 2, da Diretiva 2013/36/UE do Parlamento Europeu e do Conselho (JO L 328 de 2.12.2016, p. 1).
(8) Regulamento de Execução (UE) 2021/451da Comissão, de 17 de dezembro de 2020, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita ao relato para fins de supervisão das instituições e revoga o Regulamento de Execução (UE) n.º 680/2014 (Texto relevante para efeitos do EEE). JO L 97 de 19.3.2021, p. 1-1955.
(9)Regulamento de Execução (UE) 2021/453 da Comissão, de 15 de março de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito aos requisitos de reporte específicos para risco de mercado (Texto relevante para efeitos do EEE) [C/2021/1600]. JO L 89 de 16.3.2021, p. 3-14.
Supervisão prudencial das instituições de crédito: reporte de informação financeira
Autoridades nacionais competentes (ANC)
Banco Central Europeu (BCE)
Controlos da qualidade dos dados
Datas de referência de reporte e de envio
Filiais estabelecidas num Estado-Membro não participante
Filiais estabelecidas num país terceiro
Formato de transmissão
Fornecimento ao BCE dos dados de supervisão reportados às ANC pelas entidades supervisionadas
Instituições de crédito menos significativas
Instituições de crédito significativas
Mecanismo Único de Supervisão (MUS)
Reporte em base individual
Reporte em base consolidada
Sucursais menos significativas
Sucursais significativas
(1) Regulamento (UE) 2023/1678 do Banco Central Europeu, de 17 de agosto de 2023, que altera o Regulamento (UE) 2015/534 relativo ao reporte de informação financeira para fins de supervisão (BCE/2015/13) (BCE/2023/20) [ECB/2023/20]. JO L 216 de 1.9.2023, p. 93-95.
ADOPTOU O PRESENTE REGULAMENTO:
Artigo 1.º
Alterações
O Regulamento (UE) 2015/534 (BCE/2015/13) é alterado do seguinte modo:
1) No artigo 8.º, os n.ºs 4 e 5 passam a ter a seguinte redação:
«4. Ao receberem das instituições de crédito significativas e sucursais significativas a informação especificada nos artigos 6.º e 7.°, e depois de assegurarem que a informação está no formato de ficheiro correto, em conformidade com o artigo 17.º, as ANC devem fornecer essa informação ao BCE sem demora injustificada.
5. As instituições de crédito significativas e as sucursais significativas devem reportar informação financeira para fins de supervisão às ANC até às datas de envio a que se refere o artigo 3.º do Regulamento de Execução (UE) 2021/451 ou até um prazo mais curto decidido pela ANC.»;
2) No artigo 10.º, os n.ºs 2 e 3 passam a ter a seguinte redação:
«2. Ao receberem informação de instituições de crédito significativas sobre filiais estabelecidas num Estado-Membro não participante ou num país terceiro, tal como especificado no artigo 9.º, e depois de assegurarem que a informação está no formato de ficheiro correto, em conformidade com o artigo 17.º, as ANC devem fornecer essa informação ao BCE sem demora injustificada.
3. As ANC decidem a data até à qual as instituições de crédito devem reportar a informação financeira para fins de supervisão a que se refere o artigo 9.º. Essa data não pode ser posterior ao 25.° dia útil seguinte às datas de envio pertinentes referidas no artigo 3.º do Regulamento de Execução (UE) 2021/451.»;
3) No artigo 12.º, o n.º 4 passa a ter a seguinte redação:
«4. Relativamente às seguintes instituições, as ANC devem fornecer ao BCE a informação especificada no artigo 11.º até ao final do horário de expediente do 25.° dia útil seguinte às datas de envio referidas no artigo 3.º do Regulamento de Execução (UE) 2021/451:
a) Instituições de crédito menos significativas estabelecidas num Estado-Membro participante e que reportem ao mais alto nível de consolidação;
b) Instituições de crédito menos significativas que reportem em base consolidada, para além das referidas na alínea a).»;
4) No artigo 15.º, o n.º 4 passa a ter a seguinte redação:
«4. As ANC devem fornecer ao BCE a informação financeira para fins de supervisão especificada nos artigos 13.º e 14.° relativa às instituições de crédito menos significativas e às sucursais menos significativas até ao final do horário de expediente do 25.° dia útil seguinte às datas de envio pertinentes especificadas no artigo 3.º do Regulamento de Execução (UE) 2021/451:
a) Relativamente a instituições de crédito menos significativas que não pertençam a um grupo supervisionado e relativamente a sucursais menos significativas;
b) Relativamente a instituições de crédito menos significativas que pertençam a um grupo supervisionado menos significativo.»;
5) O artigo 16.º passa a ter a seguinte redação:
«Artigo 16.º
Controlos da qualidade dos dados
As ANC devem monitorizar e avaliar a qualidade e fiabilidade da informação fornecida ao BCE. Para esse fim, as ANC devem respeitar as especificações relativas aos controlos da qualidade dos dados e à informação qualitativa prevista nos artigos 4.º e 5.° da Decisão (UE) 2023/1681 do Banco Central Europeu (BCE/2023/18) (*1).
(*1) Decisão (UE) 2023/1681 do Banco Central Europeu, de 17 de agosto de 2023, relativa ao fornecimento ao Banco Central Europeu dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas (BCE/2023/18) (JO L 216 de 1.9.2023, p. 105).»;"
6) O artigo 17.º passa a ter a seguinte redação:
«Artigo 17.º
Linguagem informática para a transmissão de informação das autoridades nacionais competentes para o BCE
As ANC devem transmitir a informação especificada no presente regulamento de acordo com a taxonomia eXtensible Business Reporting Language (XBRL) pertinente, de forma a assegurar um formato técnico uniforme para o intercâmbio dos dados. Para este efeito, as ANC devem respeitar as especificações previstas no artigo 6.º da Decisão (UE) 2023/1681 (BCE/2023/18).».
Artigo 2.º
Disposições finais
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação no Jornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável nos Estados-Membros em conformidade com os Tratados.
(2) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
► APLICAÇÃO do artigo 4.º (Atribuições conferidas ao BCE), n.ºs 1 e 3, artigo 6.º (Cooperação no âmbito do MUS), n.ºs 2 e 5, alínea d), e artigo 10.º (Pedido de informação) do Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro, pelo Regulamento (UE) 2023/1678 do Banco Central Europeu, de 17 de agosto.
(3) Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento-Quadro do MUS) (BCE/2014/17). JO L 141 de 14.5.2014, p. 1-50.
► APLICAÇÃO do artigo 21.º (Obrigação geral de intercâmbio de informações), n.º 1, artigo 140.º (Atribuições relacionadas com o reporte de supervisão às autoridades competentes) e artigo 141.º (Pedidos de informação periódica ao abrigo do artigo 10.o do Regulamento do MUS), n.º 1, do Regulamento-Quadro do MUS, pelo Regulamento (UE) 2023/1678 do Banco Central Europeu, de 17 de agosto.
(4) Decisão BCE/2014/29 do Banco Central Europeu, de 2 de julho de 2014, relativa ao fornecimento, ao Banco Central Europeu, dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas (JO L 214 de 19.7.2014, p. 34). REVOGAÇÃO pelo artigo 7.º da Decisão (UE) 2023/1681 do Banco Central Europeu, de 17 de agosto.
(5) Regulamento (UE) 2015/534 do Banco Central Europeu, de 17 de março de 2015, relativo ao reporte de informação financeira para fins de supervisão (BCE/2015/13). JO L 86 de 31.3.2015, p. 13-151. Versão consolidada atual:28/06/2021
► ALTERAÇÃO do artigo 8.º [Datas de referência de reporte e de envio aplicáveis às instituições de crédito significativas e às sucursais significativas], os n.ºs 4 e 5, artigo 10.º [Datas de referência de reporte e de envio aplicáveis ao reporte por instituições de crédito significativas respeitante a filiais estabelecidas num Estado-Membro não participante ou num país terceiro] n.ºs 2 e 3, artigo 12º [Datas de referência de reporte e de envio aplicáveis às instituições de crédito menos significativas], n.º 4, artigo 15.º [Datas de referência de reporte e de envio aplicáveis às instituições de crédito menos significativas e às sucursais menos significativas], n.º 4, artigo 16.º (Controlos da qualidade dos dados) e artigo 17.º (Linguagem informática para a transmissão de informação das autoridades nacionais competentes para o BCE) do Regulamento (UE) 2015/534 do Banco Central Europeu, de 17 de março, pelo Regulamento (UE) 2023/1678 do Banco Central Europeu, de 17 de agosto.
(6) Decisão (UE) 2023/1681 do Banco Central Europeu, de 17 de agosto de 2023, relativa ao fornecimento ao Banco Central Europeu dos dados de supervisão reportados às autoridades nacionais competentes pelas entidades supervisionadas (BCE/2023/18) (reformulação) [ECB/2023/18]. JO L 216 de 1.9.2023, p. 105-111.
18-11-2022
Requisitos prudenciais para as instituições de crédito
Métodos de cálculo dos montantes brutos por incumprimento súbito (JTD)
Determinação das componentes P&L longa, P&L curta, Ajustamento longa e Ajustamento curta
Determinação dos montantes nocionais de outros instrumentos que não aqueles referidos no artigo 325.º-W, n.º 4
Exposições a instrumentos de dívida e de capital
Exposições ao risco de incumprimento decorrente de determinados instrumentos derivados
Requisitos de fundos próprios para risco de mercado
Requisitos de fundos próprios para risco de incumprimento de não titularizações
Regulamento (UE) n.º 575/2013: artigo 325.º-W (Montantes brutos por incumprimento súbito), n.ºs 1, 2, 4, 5 e 7
(1) Regulamento Delegado (UE) 2022/2257 da Comissão, de 11 de agosto de 2022, que completa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho por normas técnicas de regulamentação que especificam os métodos de cálculo dos montantes brutos por incumprimento súbito das exposições a instrumentos de dívida ou de capital e das exposições ao risco de incumprimento decorrente de determinados instrumentos derivados, bem como a forma de determinar os montantes nocionais de instrumentos distintos daqueles a que se refere o artigo 325.º-W, n.º 4, do Regulamento (UE) n.º 575/2013 (Texto relevante para efeitos do EEE) [C/2022/5660]. JO L 299 de 18.11.2022, p. 1-4.
ADOTOU O PRESENTE REGULAMENTO:
Artigo 1.º
Determinação das componentesP&Llonga,P&Lcurta,AjustamentolongaeAjustamentocurtapara o cálculo dos montantes brutos por incumprimento súbito (JTD) das exposições a instrumentos de dívida e de capital
1. As instituições devem determinar as componentes P&L-longae P&L-curtareferidas no artigo 325.º-W, n.ºs 1, 2 e 5 do Regulamento (UE) n.º 575/2013 através das seguintes fórmulas:


em que:
|
VA |
= |
o valor de mercado do instrumento de que resulta a exposição para a instituição aquando do cálculo do montante bruto por JTD correspondente a esta exposição. |
2. As instituições devem determinar as componentes Ajustamento-longae Ajustamento-curtareferidas no artigo 325.º-W, n.ºs 1 e 2, do Regulamento (UE) n.º 575/2013 através das seguintes fórmulas:


em que:
|
VF |
= |
o valor de mercado do instrumento de que resulta a exposição para a instituição, calculado com base no pressuposto de que, aquando do cálculo do montante bruto por JTD correspondente a esta exposição, o instrumento de dívida se encontra em situação de incumprimento, com uma taxa de recuperação nula. |
3. As instituições devem determinar as componentes Ajustamento_longae Ajustamento_curtareferidas no artigo 325.º-W, n.º 5, do Regulamento (UE) n.º 575/2013 através das seguintes fórmulas:


em que:
|
VF |
= |
o valor de mercado do instrumento de que resulta a exposição para a instituição, calculado com base no pressuposto de que, aquando do cálculo do montante bruto por JTD correspondente a esta exposição, o instrumento de capital registou um perda de valor total. |
Artigo 2.º
Estimativa dos montantes brutos por incumprimento súbito (JTD) das exposições referidas no artigo 325.º-W, n.º 7, do Regulamento (UE) n.º 575/2013
1. A metodologia alternativa para estimar os montantes brutos por JTD das exposições referidas no artigo 325.º-W, n.º 7, do Regulamento (UE) n.º 575/2013 consiste em calcular a diferença entre o valor de mercado de um instrumento derivado referido nesse número, de que resulta a exposição para a instituição aquando da estimativa do montante bruto por JTD, e o valor de mercado desse instrumento derivado, calculado com base no pressuposto de que o devedor se encontra em situação de incumprimento nesse momento.
2. Quando o devedor se encontra em situação de incumprimento aquando da estimativa e o valor de mercado de que resulta a exposição para a instituição nesse momento refletir o ganho ou a perda decorrente do incumprimento do devedor, a metodologia alternativa referida no artigo 325.º-W, n.º 7, do Regulamento (UE) n.º 575/2013 consiste em considerar que o montante bruto por JTD correspondente à exposição equivale a zero.
Artigo 3.º
Determinação dos montantes nocionais de outros instrumentos que não aqueles referidos no artigo 325.º-W, n.º 4, do Regulamento (UE) n.º 575/2013
1. Para efeitos do artigo 325.º-W, n.ºs 1 e 2, do Regulamento (UE) n.º 575/2013, as instituições devem determinar os montantes nocionais de outros instrumentos que não aqueles referidos no artigo 325.º-W, n.º 4, alíneas a) e b), do citado regulamento através das seguintes fórmulas:
|
a) |
para as exposições a instrumentos de dívida classificados como instrumentos de dívida prioritária ou obrigações cobertas, o montante nocional do instrumento de que resulta a exposição corresponde ao seguinte:
em que:
|


|
b) |
para as exposições a instrumentos de dívida classificados como instrumentos de dívida não prioritária, o montante nocional do instrumento de que resulta a exposição deve ser igual a zero. |
2. Para efeitos do artigo 325.º-W, n.º 5, do Regulamento (UE) n.º 575/2013, o montante nocional do instrumento de que resulta a exposição, e que não seja um instrumento de caixa, deve ser igual a zero.
Artigo 4.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(3) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual (08/07/2022): 02013R0575 — PT — 08.07.2022 — 013.001/786. ALTERAÇÃO EM 26-10-2022.
Subsecção 1 - Requisitos de fundos próprios para risco de incumprimento de não titularizações
Artigo 325.º-W (Montantes brutos por incumprimento súbito)
(4) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
15-11-2022
Banco de Portugal | Quadro prudencial e de cobertura de liquidez
Caixas económicas bancárias
Empresas de investimento qualificadas como sociedades financeiras
Índices bolsistas
Liquidez
NSFR - Determinação do prazo de oneração para ativos que tenham sido segregados
NSFR - Fatores de financiamento estável requerido para posições em risco extrapatrimoniais
Posições em risco
Rácio de cobertura de liquidez - identificação dos índices bolsistas importantes dos Estados-Membros ou de países terceiros
Reportes de informação após 1 de outubro de 2022
Requisito de cobertura de liquidez para as instituições de crédito
Requisitos prudenciais para as instituições de crédito e para as empresas de investimento
Supervisão prudencial das instituições de crédito
Referências
Aviso do Banco de Portugal n.º 10/2017, de 29-12: alteração
Regulamento (UE) n.º 575/2013, de 26 de junho de 2013 (CRR)
Regulamento Delegado (UE) 2015/61, de 10 de outubro de 2014 (LCR DA)
Orientação (UE) 2022/508, de 25 de março (BCE/2022/12)
Recomendação BCE/2022/13, de 25 de março de 2022
(1) Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro de 2022 / Banco de Portugal. - Altera, na sequência da publicação da Orientação (UE) 2022/508 e da Recomendação BCE/2022/13, ambas do Banco Central Europeu, o Aviso do Banco de Portugal n.º 10/2017, de 29 de dezembro, que regulamenta o exercício de um conjunto de opções disponíveis no quadro prudencial estabelecido pelo Regulamento (UE) n.º 575/2013 (CRR) e pelo Regulamento Delegado (UE) 2015/61 (LCR DA). Diário da República. - Série II-E - n.º 220 (02-11-2022), p. 150 - 152.
BANCO DE PORTUGAL
Aviso do Banco de Portugal n.º 2/2022
A Orientação (UE) 2022/508 do Banco Central Europeu, de 25 de março de 2022 (BCE/2022/12), altera a Orientação (UE) n.º 2017/697 do Banco Central Europeu, de 4 de abril de 2017, relativa ao exercício das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes em relação às instituições de crédito menos significativas (BCE/2017/9), cuja implementação foi realizada pelo Aviso do Banco de Portugal n.º 10/2017. Assim, torna-se agora necessário proceder à implementação da referida Orientação através da atualização daquele Aviso.
Com efeito, a Orientação do Banco Central Europeu vincula o Banco de Portugal, bem como as demais autoridades nacionais competentes, a proceder à respetiva implementação através de regulamentação nacional, quanto às instituições de crédito menos significativas, conforme determinado na alínea a) do n.º 5 do artigo 6.º do Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito.
Para além desta Orientação, o Banco Central Europeu emitiu ainda a Recomendação BCE/2022/13, de 25 de março de 2022, que altera a Recomendação BCE/2017/10, de 4 de abril de 2017 relativa às especificações comuns para o exercício, caso a caso, das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes no que respeita às instituições de crédito menos significativas, revogando uma das normas daquela Recomendação BCE/2017/10 e que também constava do Aviso do Banco de Portugal n.º 10/2017, suscitando igualmente a necessidade de se atualizar o Aviso quanto a essa disposição.
As revisões introduzidas pelas referidas Orientação e Recomendação do Banco Central Europeu pretendem refletir as alterações legislativas adotadas com a introdução do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (comummente designado de "CRR2"), sendo que a maioria daquelas revisões se prende com a aplicação dos requisitos de liquidez. Através da Orientação (UE) 2022/508 do Banco Central Europeu, de 25 de março de 2022 (BCE/2022/12), atualizam-se, ainda, algumas opções associadas ao Regulamento Delegado (UE) 2015/61 da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito.
Atualiza-se também o âmbito subjetivo do Aviso do Banco de Portugal n.º 10/2017, retirando do seu escopo quer as caixas económicas bancárias excluídas do âmbito de atribuições de supervisão conferidas ao Banco Central Europeu, uma vez que deixaram de existir em Portugal entidades com esta tipologia que não revestem a forma de sociedade anónima, quer as empresas de investimento, que passaram a estar sujeitas à supervisão prudencial da Comissão do Mercado de Valores Mobiliários, na sequência da publicação do Decreto-Lei n.º 109-H/2021, de 10 de dezembro.
O projeto do presente Aviso foi objeto de audiência dos interessados.
Nestes termos, o Banco de Portugal, no uso da competência que lhe é conferida pelo artigo 17.º da sua Lei Orgânica, aprovada pela Lei n.º 5/98, de 31 de janeiro, pelo n.º 1 do artigo 99.º e pelo artigo 121.º-A do Regime Geral das Instituições de Crédito e Sociedades Financeiras, aprovado pelo Decreto-Lei n.º 298/92, de 31 de dezembro, pelo n.º 6 do artigo 282.º, pelo n.º 2 do artigo 420.º, pelo n.º 10 do artigo 428.º-P, pelo n.º 2 do artigo 428.º-Q, pelo n.º 10 do artigo 428.º-AQ, pelo n.º 2 do artigo 428.º-AR, todos do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, pelo ponto i) da alínea c) do n.º 1 do artigo 12.º, pelo n.º 3 do artigo 12.º, pelo n.º 2 do artigo 23.º e pelo n.º 4 do artigo 24.º, todos do Regulamento Delegado (UE) 2015/61 da Comissão, de 10 de outubro, e ainda pela Orientação (UE) 2022/508 do Banco Central Europeu, de 25 de março (BCE/2022/12), pelo n.º 3 do artigo 1.º da Recomendação BCE/2022/13, de 25 de março, e pela alínea a) do n.º 5 do artigo 6.º do Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro, determina o seguinte:
Artigo 1.º
Objeto
O presente Aviso implementa a Orientação (UE) 2022/508 e a Recomendação BCE/2022/13, ambas do Banco Central Europeu, sobre, respetivamente, a alteração da Orientação (UE) 2017/697 do Banco Central Europeu e a alteração da Recomendação BCE/2017/10, relativas ao exercício das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes em relação às instituições de crédito menos significativas, através da alteração ao Aviso do Banco de Portugal n.º 10/2017.
Artigo 2.º
Aditamentos ao Aviso do Banco de Portugal n.º 10/2017
São aditados os seguintes artigos ao Aviso do Banco de Portugal n.º 10/2017:
a) ...
"Artigo 8.º-A
Rácio de cobertura de liquidez - identificação dos índices bolsistas importantes dos Estados-Membros ou de países terceiros
Para efeitos do ponto i), da alínea c) do n.º 1 do artigo 12.º do Regulamento Delegado (UE) 2015/61, o Banco de Portugal pondera se os seguintes índices podem ser considerados índices bolsistas importantes na determinação do âmbito das ações suscetíveis de serem consideradas ativos de Nível 2B nos termos da referida alínea c), do n.º 1 do artigo 12.º:
i) Os índices enumerados no anexo I do Regulamento de Execução (UE) 2016/1646 da Comissão;
ii) Qualquer índice bolsista importante, não incluído no ponto i), num Estado-Membro ou num país terceiro, identificado como tal para efeitos da presente alínea pela autoridade competente do Estado-Membro ou autoridade pública do país terceiro em causa;
iii) Qualquer índice bolsista importante, não incluído nos pontos i) ou ii), que inclua empresas líderes na jurisdição relevante."
b) ...
"Artigo 8.º-B
NSFR - Fatores de financiamento estável requerido para posições em risco extrapatrimoniais
1 - Para efeitos do n.º 10 do artigo 428.º-P do Regulamento (UE) n.º 575/2013, a menos que o Banco de Portugal fixe outros fatores de financiamento estável requerido, relativamente às posições em risco extrapatrimoniais no âmbito dessa disposição, as entidades aplicam às posições em risco extrapatrimoniais não referidas na parte VI, título IV, capítulo 4, do Regulamento (UE) n.º 575/2013, os fatores de financiamento estável requerido correspondentes às taxas de saída que aplicam a produtos e serviços relacionados no contexto do artigo 23.º do Regulamento Delegado (UE) 2015/61, para cumprimento do requisito de cobertura de liquidez.
2 - Para efeitos do n.º 10 do artigo 428.º-AQ do Regulamento (UE) n.º 575/2013, as entidades autorizadas a aplicar o requisito simplificado de financiamento estável líquido a que se refere a parte VI, título IV, capítulo 5, do Regulamento (UE) n.º 575/2013, adotam o método previsto no número anterior."
c) ...
"Artigo 8.º-C
NSFR - Determinação do prazo de oneração para ativos que tenham sido segregados
1 - Para efeitos do artigo 428.º-Q do Regulamento (UE) n.º 575/2013, quando as entidades não possam alienar livremente os ativos que são segregados em conformidade com o n.º 3 do artigo 11.º do Regulamento (UE) n.º 648/2012 do Parlamento Europeu e do Conselho de 4 de julho de 2012, relativo aos derivados do mercado de balcão, às contrapartes centrais e aos repositórios de transações, esses ativos são onerados por um período correspondente à duração dos passivos para com os clientes das entidades a que se refira esse requisito de segregação.
2 - Para efeitos do n.º 2 do artigo 428.º-AR do Regulamento (UE) n.º 575/2013, as entidades autorizadas a aplicar o cálculo do requisito simplificado de financiamento estável líquido a que se refere a parte VI, título IV, capítulo 5, do Regulamento (UE) n.º 575/2013, adotam o método previsto no número anterior."
Artigo 3.º
Norma revogatória
São revogadas as seguintes disposições do Aviso do Banco de Portugal n.º 10/2017:
a) Alíneas b) e c) do n.º 1 do artigo 2.º;
b) Artigo 5.º;
c) Artigo 8.º;
d) Artigo 9.º
Artigo 4.º
Entrada em vigor
O presente Aviso entra em vigor no dia seguinte ao da sua publicação e é aplicável aos períodos de reporte de informação cuja data de referência ocorra após 1 de outubro de 2022.
2 de novembro de 2022. - O Governador, Mário Centeno.
315857877
(2) Regulamento (UE) n.º 648/2012 do Parlamento Europeu e do Conselho, de 4 de julho de 2012, relativo aos derivados do mercado de balcão, às contrapartes centrais e aos repositórios de transações (Texto relevante para efeitos do EEE). JO L 201 de 27.7.2012, p. 1-59. Versão consolidada atual: 12/08/2022
(3)Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 08/07/2022
(4) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(5) Regulamento Delegado (UE) 2015/61da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n.º 575/2013 Parlamento Europeu e do Conselho, no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito (Texto relevante para efeitos do EEE). JO L 11 de 17.1.2015, p. 1-36. Versão consolidada atual: 08/07/2022
(6)Regulamento de Execução (UE) 2016/1646 da Comissão, de 13 de setembro de 2016, que estabelece normas técnicas de execução relativas aos índices principais e às bolsas reconhecidas em conformidade com o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento (Texto relevante para efeitos do EEE) [C/2016/5721]. JO L 245 de 14.9.2016, p. 5-15. Versão consolidada atual: 17/10/2022
(7) Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro / Banco de Portugal. - Regulamenta o exercício de um conjunto de opções disponíveis no quadro prudencial estabelecido pelo Regulamento (UE) n.º 575/2013 (CRR) e pelo Regulamento Delegado (UE) 2015/61 (LCR DA), na sequência da publicação da Orientação (UE) 2017/697 e da Recomendação (BCE/2017/10), ambas do Banco Central Europeu Diário da República. - Série II-E - n.º 249 (29-12-2017), p. 29666 - 29668.
► ADITAMENTO dos artigos 8.º-A, 8.º-B e 8.º-C pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro.
► REVOGAÇÃO das alíneas b) e c) do n.º 1 do artigo 2.º (Âmbito subjetivo) e dos artigos 5.º (Conjuntos de cobertura), 8.º (Saídas de liquidez resultantes de elementos extrapatrimoniais de financiamento do comércio) e 9.º (Saídas correspondentes a depósitos de retalho estáveis) pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro.
BANCO DE PORTUGAL
Aviso do Banco de Portugal n.º 10/2017
O Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento (Regulamento (UE) n.º 575/2013) e o Regulamento Delegado (UE) 2015/61 da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n.º 575/2013 no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito integram o Direito da União relevante ao nível prudencial para o exercício de opções conferidas às autoridades competentes a que respeita o presente Aviso.
No contexto do Mecanismo Único de Supervisão, com o propósito de estabelecer e de aplicar um quadro prudencial coerente entre as instituições de crédito significativas e menos significativas, o Banco Central Europeu promoveu o exercício harmonizado de um conjunto de opções que devem ser aplicadas pelas instituições de crédito abrangidas pelo Regulamento (UE) n.º 1024/2013, do Conselho, de 15 de outubro de 2013 (Regulamento (UE) n.º 1024/2013).
As instituições de crédito significativas devem dar cumprimento ao Regulamento (UE) 2016/445 do Banco Central Europeu, de 14 de março de 2016 (Regulamento (UE) 2016/445) que estabelece o quadro de referência em matéria de opções, e observar os critérios estabelecidos no Guia do Banco Central Europeu sobre as discricionariedades. Relativamente às instituições de crédito menos significativas, o Banco Central Europeu identifica, na Orientação (UE) 2017/697 (BCE/2017/9), de 13 de abril de 2017, um conjunto de opções que devem ser exercidas de modo uniforme por parte das autoridades nacionais competentes e, a par destas disposições normativas, recomenda ainda uma abordagem comum para o exercício das opções e discricionariedades constantes da Recomendação (BCE/2017/10), de 13 de abril de 2017.
Nesse sentido, o presente Aviso, dando cumprimento ao disposto naquela Orientação e tendo em consideração a referida Recomendação, estabelece o exercício das opções aplicáveis às instituições de crédito menos significativas e alarga a sua aplicação a outras entidades que estão sujeitas a regulamentação equivalente.
Tal implica o exercício de novas opções e a alteração do quadro prudencial previsto nos Avisos do Banco de Portugal n.os 6/2013, de 27 de dezembro e 9/2014, de 3 de novembro. De modo a assegurar a clareza e segurança jurídicas das soluções prudenciais e a atualizar as disposições preambulares e normativas consagradas nos referidos Avisos, opta-se por revogar os citados normativos, com exceção do artigo 6.º do Aviso n.º 9/2014 (relativo a uma isenção ao cumprimento dos limites aos grandes riscos no contexto do sistema integrado das caixas de crédito de agrícola mútuo), e consolidar o exercício das opções num único instrumento regulamentar.
As opções consagradas nos citados instrumentos normativos e que se mantêm no presente Aviso respeitam aos métodos de avaliação de determinadas operações para o estabelecimento de conjuntos de cobertura para efeitos de determinação de requisitos mínimos de fundos próprios para risco de contraparte, também prevista, no mesmo sentido, na Orientação do BCE, e às isenções aos limites aos grandes riscos. Esta última matéria é aplicável às instituições de crédito significativas e menos significativas, por ser exercida pelo Banco de Portugal ao abrigo de uma competência que lhe foi delegada pelo legislador nacional, verificando-se uma convergência considerável com o regime estabelecido pelo Banco Central Europeu.
Assim, para além da manutenção das referidas opções, o presente Aviso regulamenta, em cumprimento da referida Orientação do BCE, o tratamento prudencial das participações qualificadas fora do setor financeiro quando excedam certos limites, a percentagem aplicável para efeitos do cálculo das saídas de liquidez correspondentes a depósitos de retalho estáveis e ainda as percentagens aplicáveis para efeitos do cálculo das deduções a fundos próprios do montante de ativos por impostos diferidos existentes antes de 1 de janeiro de 2014 e que dependem de rentabilidade futura. Esta última opção é extensível, de acordo com o Regulamento (UE) 2016/445, às instituições de crédito significativas que, designadamente, dispõem de um plano de reestruturação aprovado pela Comissão Europeia a 1 de outubro de 2016.
Adicionalmente, são exercidas as opções previstas na Recomendação do Banco Central Europeu relativas à possibilidade de dispensa do cumprimento de certos requisitos de fundos próprios em caso de falha total dos sistemas de liquidação, de compensação ou de uma contraparte central e ainda à fixação da taxa de saída de liquidez aplicável aos elementos extrapatrimoniais de financiamento do comércio e que se encontram exercidas pelo Banco Central Europeu para as instituições de crédito significativas.
Considera-se que o conjunto das opções exercidas assegura a harmonização da regulamentação prudencial aplicável às instituições de crédito abrangidas pelo Mecanismo Único de Supervisão e a um leque mais alargado de entidades sujeitas a regras do Regulamento (UE) n.º 575/2013.
O projeto do presente Aviso foi objeto de consulta pública.
Nestes termos, o Banco de Portugal, no uso da competência que lhe é conferida pelo artigo 17.º da sua Lei Orgânica, aprovada pela Lei n.º 5/98, de 31 de janeiro, pelo n.º 1 do artigo 99.º e pelo artigo 121.º-A do Regime Geral das Instituições de Crédito e Sociedades Financeiras, aprovado pelo Decreto-Lei n.º 298/92, de 31 de dezembro, pelo n.º 4 do artigo 18.º do Decreto-Lei n.º 157/2014, de 24 de outubro, pelo n.º 3 do artigo 89.º, pelo n.º 6 do artigo 282.º, pelo artigo 380.º, pelo n.º 2 do artigo 420.º, pela alínea c) do n.º 1 do artigo 469.º e pela alínea b) do n.º 3 do artigo 478.º, pelos n.os 2, 3, 4 e 6 do artigo 486.º, todos do Regulamento (UE) n.º 575/2013, e ainda pela alínea h), do n.º 1 do artigo 23.º e pelo n.º 4 do artigo 24, ambos do Regulamento Delegado (UE) 2015/61, determina o seguinte:
CAPÍTULO I
Disposições gerais
Artigo 1.º
Objeto
O presente Aviso:
a) Regulamenta opções previstas no Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento (Regulamento (UE) n.º 575/2013) e no Regulamento Delegado (UE) 2015/61 da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n.º 575/2013 no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito (Regulamento Delegado (UE) 2015/61);
b) Regulamenta o n.º 4 do artigo 18.º do Decreto-Lei n.º 157/2014, de 24 de outubro, relativamente às isenções aos limites aos grandes riscos para as posições em risco previstas no n.º 3 do artigo 493.º do Regulamento (UE) n.º 575/2013.
Artigo 2.º
Âmbito subjetivo
1 - O presente Aviso é aplicável às seguintes entidades:
a) Instituições de crédito menos significativas, na aceção do n.º 4 do artigo 6.º do Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro (Regulamento (UE) n.º 1024/2013);
b) Caixas económicas bancárias excluídas do âmbito das atribuições de supervisão conferidas ao Banco Central Europeu pelo Regulamento (UE) n.º 1024/2013; [A alínea b) do n.º 1 do artigo 2.º (Âmbito subjetivo) do Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro, foi revogada pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro.]
c) Empresas de investimento qualificadas como sociedades financeiras; [A alínea c) do n.º 1 do artigo 2.º (Âmbito subjetivo) do Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro, foi revogada pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro].
d) Sucursais em Portugal de instituições com sede em países terceiros.
2 - O disposto no artigo 7.º e no n.º 3 do artigo 10.º é também aplicável às instituições de crédito significativas, na aceção do n.º 4 do artigo 6.º do Regulamento (UE) n.º 1024/2013.
Artigo 3.º
Nível de aplicação
As entidades e instituições de crédito significativas aplicam o presente Aviso em base individual ou consolidada de acordo com o nível de aplicação dos requisitos prudenciais decorrentes da Parte I do Regulamento (UE) n.º 575/2013.
CAPÍTULO II
Fundos próprios e requisitos de fundos próprios
Artigo 4.º
Ponderador de risco das participações qualificadas fora do setor financeiro
Para efeitos do n.º 3 do artigo 89.º do Regulamento (UE) n.º 575/2013 e sem prejuízo do disposto nos artigos 90.º e 91.º do Regulamento (UE) n.º 575/2013, as entidades aplicam um ponderador de risco de 1250 % ao maior dos seguintes montantes:
a) O montante das participações qualificadas nas empresas a que se refere o n.º 1 do artigo 89.º do Regulamento (UE) n.º 575/2013 que exceda 15 % dos fundos próprios elegíveis da entidade;
b) O montante total das participações qualificadas nas empresas a que se refere o n.º 2 do artigo 89.º do Regulamento (UE) n.º 575/2013 que exceda 60 % dos fundos próprios elegíveis da entidade.
Artigo 5.º
Conjuntos de cobertura
Para efeitos do n.º 6 do artigo 282.º do Regulamento (UE) n.º 575/2013, para as operações com um perfil de risco não linear ou para as componentes de pagamento e operações com instrumentos de dívida como subjacente, relativamente às quais uma entidade não consiga determinar o delta ou a duração modificada, consoante o caso, de acordo com um modelo autorizado pelo Banco de Portugal para efeitos da determinação dos requisitos mínimos de fundos próprios para risco de mercado, as entidades utilizam o Método de Avaliação ao Preço de Mercado (Mark-to-Market), segundo o disposto no artigo 274.º do referido Regulamento. [O artigo 5.º do Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro, foi revogado pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro]
Artigo 6.º
Dispensa em caso de falha total dos sistemas
1 - Para efeitos do artigo 380.º do Regulamento (UE) n.º 575/2013, em caso de falha total do sistema de liquidação, do sistema de compensação ou de uma contraparte central, confirmada por uma declaração pública do Banco de Portugal, as entidades ficam dispensadas do cumprimento dos requisitos de fundos próprios calculados nos termos dos artigos 378.º e 379.º do Regulamento (UE) n.º 575/2013.
2 - Nos casos previstos no número anterior, a não liquidação de uma transação por uma contraparte não configura uma situação de incumprimento para efeitos do risco de crédito.
3 - A dispensa prevista no n.º 1 mantém-se até à emissão de uma declaração pública do Banco de Portugal a comunicar o restabelecimento da situação.
4 - Para efeitos da emissão da declaração referida nos n.os 1 e 3, o Banco de Portugal considera a avaliação do Banco Central Europeu para efeitos da declaração pública emitida nos termos do artigo 7.º do Regulamento (UE) 2016/445 do Banco Central Europeu, de 14 de março de 2016.
CAPÍTULO III
Grandes riscos
Artigo 7.º
Isenções aos limites aos grandes riscos
1 - Ficam isentos da aplicação dos limites definidos no n.º 1 do artigo 395.º do Regulamento (UE) n.º 575/2013:
a) Os riscos, incluindo participações ou outro tipo de ativos, sobre a empresa-mãe, outras filiais da empresa-mãe ou sobre as próprias filiais, desde que essas empresas estejam incluídas na supervisão em base consolidada ou complementar a que está sujeita a própria entidade ou a própria instituição de crédito significativa, nos termos do Regulamento (UE) n.º 575/2013 ou da Diretiva 2002/87/CE, do Parlamento Europeu e do Conselho, de 16 de dezembro, e todas essas empresas tenham sede em Portugal;
b) Ativos representativos de créditos e outros riscos da Caixa Central de Crédito Agrícola Mútuo sobre as caixas de crédito agrícola mútuo pertencentes ao sistema integrado do crédito agrícola mútuo;
c) Ativos representativos de créditos sobre bancos centrais, sob a forma de reservas mínimas obrigatórias detidas nesses bancos centrais, expressos nas suas moedas nacionais;
d) Ativos representativos de créditos sobre administrações centrais, sob a forma de requisitos legais de liquidez detidos em títulos do Estado, expressos e financiados nas suas moedas nacionais, desde que a notação de risco dessas administrações centrais, atribuída por uma ECAI reconhecida, seja considerado grau de investimento;
e) Os riscos sobre as bolsas reconhecidas que não durem mais do que o dia útil seguinte.
2 - São consideradas por 20 % do respetivo valor as obrigações cobertas abrangidas pelo disposto nos n.os 1, 3 e 6 do artigo 129.º do Regulamento (UE) n.º 575/2013.
3 - São considerados por 20 % do respetivo valor os ativos representativos de créditos e outros riscos sobre administrações regionais ou autoridades locais, ou por estas garantidos de forma incondicional e juridicamente vinculativa, quando ao risco não caucionado sobre a entidade a quem o risco é atribuível ou pela qual é garantido seja aplicável um coeficiente de risco de 20 %, nos termos do Capítulo 2, do Título II, da Parte III do Regulamento (UE) n.º 575/2013.
4 - São considerados por 50 % do respetivo valor:
a) Ativos representativos de créditos e outros riscos sobre instituições de crédito incorridos por instituições de crédito, uma das quais opere numa base não competitiva, e conceda ou garanta empréstimos, ao abrigo de programas legislativos ou dos seus estatutos, com vista a promover setores específicos da economia sob uma qualquer forma de fiscalização governamental e de restrições à utilização de empréstimos, desde que as respetivas posições em risco decorram desses empréstimos transmitidos aos beneficiários através de instituições de crédito ou das garantias desses empréstimo;
b) Os créditos documentários e as linhas de crédito não utilizadas inscritas nos elementos extrapatrimoniais de risco baixo e risco médio/baixo referidos no Anexo I do Regulamento (UE) n.º 575/2013.
5 - Mediante prévia autorização do Banco de Portugal, a isenção a que se refere a alínea a) do n.º 1 pode ser aplicada a riscos sobre empresas que não tenham sede em Portugal, desde que estas estejam incluídas na supervisão em base consolidada ou complementar a que está sujeita a própria entidade ou a própria instituição de crédito significativa, em conformidade com o Regulamento (UE) n.º 575/2013 ou com a Diretiva 2002/87/CE, do Parlamento Europeu e do Conselho, de 16 de dezembro ou com normas equivalentes vigentes em país terceiro.
CAPÍTULO IV
Liquidez
Artigo 8.º
Saídas de liquidez resultantes de elementos extrapatrimoniais de financiamento do comércio
1 - Na avaliação das saídas de liquidez resultantes de elementos extrapatrimoniais de financiamento do comércio, referidos no n.º 2 do artigo 420.º do Regulamento (UE) n.º 575/2013 e na alínea h), do n.º 1 do artigo 23.º do Regulamento Delegado (UE) 2015/61, as entidades aplicam uma taxa de saída de 5 %.
2 - Em derrogação do número anterior, o Banco de Portugal pode determinar a aplicação de uma taxa de saída inferior a 5 %, de acordo com o n.º 2 do artigo 23.º do Regulamento Delegado (UE) 2015/61 e com o n.º 2 do artigo 420.º do Regulamento (UE) n.º 575/2013.
3 - As entidades comunicam as saídas de liquidez correspondentes em conformidade com o disposto no Regulamento de Execução (UE) n.º 680/2014 da Comissão. [O artigo 8.º do Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro, foi revogado pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro].
Artigo 8.º-A
Rácio de cobertura de liquidez - identificação dos índices bolsistas importantes dos Estados-Membros ou de países terceiros
Para efeitos do ponto i), da alínea c) do n.º 1 do artigo 12.º do Regulamento Delegado (UE) 2015/61, o Banco de Portugal pondera se os seguintes índices podem ser considerados índices bolsistas importantes na determinação do âmbito das ações suscetíveis de serem consideradas ativos de Nível 2B nos termos da referida alínea c), do n.º 1 do artigo 12.º:
i) Os índices enumerados no anexo I do Regulamento de Execução (UE) 2016/1646 da Comissão;
ii) Qualquer índice bolsista importante, não incluído no ponto i), num Estado-Membro ou num país terceiro, identificado como tal para efeitos da presente alínea pela autoridade competente do Estado-Membro ou autoridade pública do país terceiro em causa;
iii) Qualquer índice bolsista importante, não incluído nos pontos i) ou ii), que inclua empresas líderes na jurisdição relevante. [O artigo 8.º-A foi aditado ao Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro, pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro]
Artigo 8.º-B
NSFR - Fatores de financiamento estável requerido para posições em risco extrapatrimoniais
1 - Para efeitos do n.º 10 do artigo 428.º-P do Regulamento (UE) n.º 575/2013, a menos que o Banco de Portugal fixe outros fatores de financiamento estável requerido, relativamente às posições em risco extrapatrimoniais no âmbito dessa disposição, as entidades aplicam às posições em risco extrapatrimoniais não referidas na parte VI, título IV, capítulo 4, do Regulamento (UE) n.º 575/2013, os fatores de financiamento estável requerido correspondentes às taxas de saída que aplicam a produtos e serviços relacionados no contexto do artigo 23.º do Regulamento Delegado (UE) 2015/61, para cumprimento do requisito de cobertura de liquidez.
2 - Para efeitos do n.º 10 do artigo 428.º-AQ do Regulamento (UE) n.º 575/2013, as entidades autorizadas a aplicar o requisito simplificado de financiamento estável líquido a que se refere a parte VI, título IV, capítulo 5, do Regulamento (UE) n.º 575/2013, adotam o método previsto no número anterior. [O artigo 8.º-B foi aditado ao Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro, pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro]
Artigo 8.º-C
NSFR - Determinação do prazo de oneração para ativos que tenham sido segregados
1 - Para efeitos do artigo 428.º-Q do Regulamento (UE) n.º 575/2013, quando as entidades não possam alienar livremente os ativos que são segregados em conformidade com o n.º 3 do artigo 11.º do Regulamento (UE) n.º 648/2012 do Parlamento Europeu e do Conselho de 4 de julho de 2012, relativo aos derivados do mercado de balcão, às contrapartes centrais e aos repositórios de transações, esses ativos são onerados por um período correspondente à duração dos passivos para com os clientes das entidades a que se refira esse requisito de segregação.
2 - Para efeitos do n.º 2 do artigo 428.º-AR do Regulamento (UE) n.º 575/2013, as entidades autorizadas a aplicar o cálculo do requisito simplificado de financiamento estável líquido a que se refere a parte VI, título IV, capítulo 5, do Regulamento (UE) n.º 575/2013, adotam o método previsto no número anterior. [O artigo 8.º-C foi aditado ao Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro, pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro]
Artigo 9.º
Saídas correspondentes a depósitos de retalho estáveis
1 - Para efeitos do n.º 4 do artigo 24.º do Regulamento Delegado (UE) 2015/61, as entidades podem multiplicar por 3 % o montante dos depósitos de retalho estáveis.
2 - O tratamento previsto no número anterior está sujeito à obtenção de autorização prévia por parte da Comissão Europeia nos termos do n.º 5 do artigo 24.º do Regulamento Delegado (UE) 2015/61. [O artigo 9.º do Aviso do Banco de Portugal n.º 10/2017 (Série II), de 19 de dezembro, foi revogado pelo pelo Aviso do Banco de Portugal n.º 2/2022 (Série II), de 2 de novembro]
CAPÍTULO V
Disposições transitórias do Regulamento (UE) n.º 575/2013
Artigo 10.º
Aplicação gradual de deduções a fundos próprios relativamente aos ativos por impostos diferidos que dependam de rendibilidade futura
1 - Para efeitos da alínea c) do n.º 1 do artigo 469.º, do n.º 2 e da alínea b) do n.º 3 do artigo 478.º do Regulamento (UE) n.º 575/2013, relativamente aos ativos por impostos diferidos que dependam de rendibilidade futura, a que se refere a alínea c) do n.º 1 do artigo 36.º do mesmo Regulamento, existentes antes de 1 de janeiro de 2014, as entidades aplicam entre 1 de janeiro de 2018 e 31 de dezembro de 2018 a percentagem de 80 % e a partir de 1 de janeiro de 2019 a percentagem de 100 %, sem prejuízo do número seguinte.
2 - No caso de um aumento imprevisto no impacto da dedução referida no número anterior, considerado material pelo Banco de Portugal, as entidades aplicam as seguintes percentagens:
a) 40 % entre 1 de janeiro de 2018 e 31 de dezembro de 2018;
b) 50 % entre 1 de janeiro de 2019 e 31 de dezembro de 2019;
c) 60 % entre 1 de janeiro de 2020 e 31 de dezembro de 2020;
d) 70 % entre 1 de janeiro de 2021 e 31 de dezembro de 2021;
e) 80 % entre 1 de janeiro de 2022 e 31 de dezembro de 2022;
f) 90 % entre 1 de janeiro de 2023 e 31 de dezembro de 2023;
g) 100 % entre 1 de janeiro de 2024 e 31 de dezembro de 2024.
3 - As instituições de crédito significativas abrangidas pelo n.º 8 do artigo 19.º do Regulamento (UE) 2016/445, do Banco Central Europeu, de 14 de março de 2016, aplicam as percentagens previstas no número anterior.
Artigo 11.º
Limites à elegibilidade de certos instrumentos para as diferentes componentes de fundos próprios
Para efeitos dos n.ºs 2, 3, 4 e 6 do artigo 486.º do Regulamento (UE) n.º 575/2013, as entidades aplicam as seguintes percentagens aos elementos de fundos próprios principais de nível 1, de fundos próprios adicionais de nível 1 e de fundo próprios de nível 2 sobre os limites à salvaguarda de direitos adquiridos:
a) 40 % entre 1 de janeiro de 2018 e 31 de dezembro de 2018;
b) 30 % entre 1 de janeiro de 2019 e 31 de dezembro de 2019;
c) 20 % entre 1 de janeiro de 2020 e 31 de dezembro de 2020;
d) 10 % entre 1 de janeiro de 2021 e 31 de dezembro de 2021.
CAPÍTULO VI
Disposições finais
Artigo 12.º
Norma revogatória
São revogados:
a) O Aviso do Banco de Portugal n.º 6/2013, de 27 de dezembro;
b) O Aviso do Banco de Portugal n.º 9/2014, de 3 de novembro, com exceção do artigo 6.º
Artigo 13.º
Entrada em vigor
1 - O presente Aviso entra em vigor no dia 1 de janeiro de 2018.
2 - O artigo 9.º produz efeitos a partir do dia 1 de janeiro de 2019.
19 de dezembro de 2017. - O Governador, Carlos da Silva Costa.
311011985
(8) Orientação (UE) 2022/508 do Banco Central Europeu, de 25 de março de 2022, que altera a Orientação (UE) 2017/697 do Banco Central Europeu relativa ao exercício das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes em relação às instituições de crédito menos significativas (BCE/2017/9) (BCE/2022/12) [ECB/2022/12]. JO L 102 de 30.3.2022, p. 34-42.
(9) Recomendação do Banco Central Europeu, de 25 de março de 2022, que altera a Recomendação BCE/2017/10 relativa às especificações comuns para o exercício caso a caso das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes no que respeita às instituições de crédito menos significativas (BCE/2022/13) (2022/C 142/01) [ECB/2022/13]. JO C 142 de 30.3.2022, p. 1-9.
26-10-2022
Tratamento prudencial de instituições de importância sistémica global
Autoridade Bancária Europeia (EBA)
Autoridade relevante de um país terceiro
Cálculo consolidado para G-SII com várias entidades de resolução
Comunicação de informações para fins de supervisão
Deduções aos elementos de passivos elegíveis
Divulgação pública do requisito mínimo de fundos próprios e passivos elegíveis
Estratégia de resolução de ponto de entrada múltiplo
Métodos para a subscrição indireta de instrumentos elegíveis
Recuperação e a resolução de instituições de crédito e de empresas de investimento (Mecanismo Único de Resolução)
Supervisão prudencial das instituições de crédito e empresas de investimento
(1) Regulamento (UE) 2022/2036 do Parlamento Europeu e do Conselho, de 19 de outubro de 2022, que altera o Regulamento (UE) n.º 575/2013 e a Diretiva 2014/59/UE no que diz respeito ao tratamento prudencial de instituições de importância sistémica global com uma estratégia de resolução de ponto de entrada múltiplo e a métodos para a subscrição indireta de instrumentos elegíveis para cumprimento do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE) [PE/23/2022/REV/1]. JO L 275 de 25.10.2022, p. 1-10. Data de efeito: 14/11/2022.
ADOTARAM O PRESENTE REGULAMENTO:
Artigo 1.º
Alteração do Regulamento (UE) n.º 575/2013
O Regulamento (UE) n.º 575/2013 é alterado do seguinte modo:
1) No artigo 4.º, n.º 1, é inserido o seguinte ponto:
«130-A) “Autoridade relevante de um país terceiro”: uma autoridade de um país terceiro na aceção do artigo 2.º, n.º 1, ponto 90, da Diretiva 2014/59/UE;»;
2) O artigo 12.º-A passa a ter a seguinte redação:
«Artigo 12.º-A
Cálculo consolidado para G-SII com várias entidades de resolução
Caso pelo menos duas entidades G-SII que façam parte da mesma G-SII constituam entidades de resolução ou entidades de países terceiros que seriam entidades de resolução se estivessem estabelecidas na União, a instituição-mãe na UE dessa G-SII calcula o montante de fundos próprios e passivos elegíveis a que se refere o artigo 92.º-A, n.º 1, alínea a):
a) Para cada entidade de resolução ou entidade de um país terceiro que seria uma entidade de resolução se estivesse estabelecida na União;
b) Para a instituição-mãe na União como se fosse a única entidade de resolução da G-SII.
O cálculo referido na alínea b) do primeiro parágrafo é realizado com base na situação consolidada da instituição-mãe na UE.
As autoridades de resolução atuam em conformidade com o artigo 45.º-D, n.º 4, e o artigo 45.º-H, n.º 2, da Diretiva 2014/59/UE.»;
3) Ao artigo 49.º, n.º 2, é aditado o seguinte parágrafo:
«O presente número não se aplica às deduções previstas no artigo 72.º-E, n.º 5.»;
4) Ao artigo 72.º-B, n.º 2, é aditado o seguinte parágrafo:
«Para efeitos do artigo 92.º-B, as referências à entidade de resolução nas alíneas c), k), l) e m) do primeiro parágrafo do presente número são igualmente entendidas como referências a uma instituição que seja uma filial importante de uma G-SII extra-UE.»;
5) O artigo 72.º-E é alterado do seguinte modo:
a) O n.º 4 passa a ter a seguinte redação:
«4. Caso uma instituição-mãe na UE ou uma instituição-mãe num Estado-Membro que esteja sujeita ao artigo 92.º-A detenha participações diretas, indiretas ou sintéticas em instrumentos de fundos próprios ou instrumentos de passivos elegíveis de uma ou mais filiais que não pertençam ao mesmo grupo de resolução que a instituição-mãe, a autoridade de resolução dessa instituição-mãe, depois de analisar devidamente o parecer das autoridades de resolução ou autoridades relevantes de países terceiros de qualquer uma das filiais em questão, pode autorizar a instituição-mãe a deduzir tais participações mediante a dedução de um montante inferior especificado pela autoridade de resolução dessa instituição-mãe. Esse montante ajustado tem de ser, no mínimo, igual ao montante (m) calculado do seguinte modo:
mi = max{0; OPi + LPi – max{0; β · [Oi + Li – max{ri · aRWAi; wi · aLREi}]}}
em que:
i = índice que designa a filial;
OPi = montante dos instrumentos de fundos próprios emitidos pela filial i e detidos pela instituição-mãe;
LPi = montante dos instrumentos de passivos elegíveis emitidos pela filial i e detidos pela instituição-mãe;
β = percentagem de instrumentos de fundos próprios e de instrumentos de passivos elegíveis emitidos pela filial i e detidos pela empresa-mãe, calculada do seguinte modo:
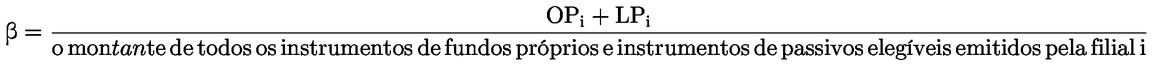
Oi = montante dos fundos próprios da filial i, sem ter em conta a dedução calculada nos termos do presente número;
Li = montante dos passivos elegíveis da filial i, sem ter em conta a dedução calculada nos termos do presente número;
ri = rácio aplicável à filial i a nível do seu grupo de resolução nos termos do artigo 92.º-A, n.o 1, alínea a), do presente regulamento e do artigo 45.º-C, n.º 3, primeiro parágrafo, alínea a), da Diretiva 2014/59/UE ou, no caso de filiais de países terceiros, um requisito de resolução equivalente aplicável à filial i no país terceiro em que tem a sua sede, na medida em que esse requisito seja cumprido com instrumentos que seriam considerados fundos próprios ou passivos elegíveis nos termos do presente regulamento;
aRWAi = montante total das posições em risco da entidade G-SII i calculado nos termos do artigo 92.º, n.º 3, tendo em conta os ajustamentos estabelecidos no artigo 12.o-A ou, no caso de filiais de países terceiros, calculado de acordo com a regulamentação local aplicável;
wi = rácio aplicável à filial i a nível do seu grupo de resolução nos termos do artigo 92.º-A, n.º 1, alínea b), do presente regulamento e do artigo 45.º-C, n.º 3, primeiro parágrafo, alínea b), da Diretiva 2014/59/UE ou, no caso de filiais de países terceiros, um requisito de resolução equivalente aplicável à filial i no país terceiro em que tem a sua sede, na medida em que esse requisito seja cumprido com instrumentos que seriam considerados fundos próprios ou passivos elegíveis nos termos do presente regulamento;
aLREi = medida da exposição total da entidade G-SII i calculada nos termos do artigo 429.º, n.º 4 ou, no caso de filiais de países terceiros, calculada de acordo com a regulamentação local aplicável.
Caso a instituição-mãe seja autorizada a deduzir o montante ajustado nos termos do primeiro parágrafo, a diferença entre o montante das participações em instrumentos de fundos próprios e instrumentos de passivos elegíveis a que se refere o primeiro parágrafo e esse montante ajustado é deduzida pela filial.»;
b) É aditado o seguinte número:
«5. As instituições e entidades a que se refere o artigo 1.o, n.o 1, alíneas b), c) e d), da Diretiva 2014/59/UE deduzem aos elementos de passivos elegíveis as suas detenções de instrumentos de fundos próprios e instrumentos de passivos elegíveis sempre que estejam preenchidas todas as seguintes condições:
a) Os instrumentos de fundos próprios e instrumentos de passivos elegíveis são detidos por uma instituição ou entidade que não seja ela própria uma entidade de resolução mas que seja uma filial de uma entidade de resolução ou de uma entidade de um país terceiro que seria uma entidade de resolução se estivesse estabelecida na União;
b) A instituição ou entidade referida na alínea a) é obrigada a cumprir os requisitos estabelecidos no artigo 92.º-B do presente regulamento ou no artigo 45.º-F da Diretiva 2014/59/UE;
c) Os instrumentos de fundos próprios e instrumentos de passivos elegíveis detidos pela instituição ou entidade referida na alínea a) foram emitidos por uma instituição ou entidade referida no artigo 92.º-B, n.o 1, do presente regulamento ou no artigo 45.º-F, n.º 1, da Diretiva 2014/59/UE que não seja, ela própria, uma entidade de resolução e que pertença ao mesmo grupo de resolução que a instituição ou entidade referida na alínea a).
Em derrogação do primeiro parágrafo, as detenções de instrumentos de fundos próprios e instrumentos de passivos elegíveis não são deduzidas nos casos em que a instituição ou entidade referida na alínea a) do primeiro parágrafo seja obrigada a cumprir o requisito referido na alínea b) do primeiro parágrafo em base consolidada e em que a instituição ou entidade referida na alínea c) do primeiro parágrafo seja incluída na consolidação da instituição ou entidade referida na alínea a) do primeiro parágrafo, de acordo com a parte I, título II, capítulo 2.
Para efeitos do presente número, a referência aos elementos de passivos elegíveis deve ser entendida como uma referência a qualquer dos seguintes:
a) Elementos de passivos elegíveis tidos em consideração para efeitos de cumprimento do requisito estabelecido no artigo 92.º-B;
b) Passivos que reúnam as condições estabelecidas no artigo 45.º-F, n.º 2, alínea a), da Diretiva 2014/59/UE.
Para efeitos do presente número, a referência aos instrumentos de fundos próprios e instrumentos de passivos elegíveis deve ser entendida como uma referência a qualquer dos seguintes:
a) Instrumentos de fundos próprios e instrumentos de passivos elegíveis que reúnam as condições estabelecidas no artigo 92.º-B, n.ºs 2 e 3;
b) Fundos próprios e passivos que reúnam as condições estabelecidas no artigo 45.º-F, n.º 2, da Diretiva 2014/59/UE.»;
6) No artigo 92.º-A, é suprimido o n.º 3;
7) No artigo 113.º, o n.º 1 passa a ter a seguinte redação:
«1. Para calcular os montantes das posições ponderadas pelo risco são aplicados ponderadores de risco a todas as posições em risco, salvo se essas posições em risco forem deduzidas aos fundos próprios ou forem sujeitas ao tratamento previsto no artigo 72.o-E, n.o 5, primeiro parágrafo, nos termos do disposto na secção 2. A aplicação de ponderadores de risco baseia-se na classe de risco a que a posição em risco seja afetada e, na medida do especificado na secção 2, na sua qualidade de crédito. A qualidade de crédito pode ser determinada por referência às avaliações de crédito das ECAI ou às avaliações de crédito das Agências de Crédito à Exportação, nos termos da secção 3.»;
8) No artigo 151.º, o n.º 1 passa a ter a seguinte redação:
«1. Os montantes das posições ponderadas pelo risco para as posições em risco que pertençam a uma das classes de risco referidas no artigo 147.º, n.º 2, alíneas a) a e) e g), são calculados nos termos da subsecção 2, salvo se essas posições em risco forem deduzidas aos fundos próprios ou forem sujeitas ao tratamento previsto no artigo 72ºº-E, n.º 5, primeiro parágrafo.»;
9) Ao artigo 429.º-A, n.º 1, é aditada a seguinte alínea:
«q) As posições em risco sujeitas ao tratamento previsto no artigo 72.º-E, n.º 5, primeiro parágrafo.»;
10) Na parte X, título I, capítulo 1, secção 3, é inserida a seguinte subsecção:
«Subsecção 3-A
Deduções aos elementos de passivos elegíveis
Artigo 477.º-A
Deduções aos elementos de passivos elegíveis
1. Em derrogação do artigo 72.º-E, n.º 4, e até 31 de dezembro de 2024, a autoridade de resolução de uma instituição-mãe, depois de analisar devidamente o parecer das autoridades de resolução ou autoridades relevantes de países terceiros de qualquer uma das filiais em questão, pode autorizar que o montante ajustado mi seja calculado com base na seguinte definição de ri, e wi:
ri = requisito total de fundos próprios baseado no risco aplicável à filial i no país terceiro em que tem a sua sede, na medida em que esse requisito seja cumprido com instrumentos que seriam considerados fundos próprios nos termos do presente regulamento;
wi = requisito total de fundos próprios de nível 1 não baseado no risco total aplicável à filial i no país terceiro em que tem a sua sede, na medida em que esse requisito seja cumprido com instrumentos que seriam considerados fundos próprios de nível 1 nos termos do presente regulamento.
2. A autoridade de resolução pode conceder a autorização a que se refere o n.º 1 se a filial estiver estabelecida num país terceiro que ainda não disponha de um regime de resolução local aplicável se estiver preenchida pelo menos uma das seguintes condições:
a) Não existem impedimentos significativos de direito ou de facto, atuais ou previstos, a uma transferência rápida de ativos da filial para a instituição-mãe;
b)A autoridade relevante do país terceiro da filial emitiu um parecer à autoridade de resolução da instituição-mãe segundo o qual os ativos equivalentes ao montante a deduzir pela filial nos termos do artigo 72.º-E, n.º 4, segundo parágrafo, podem ser transferidos da filial para a instituição-mãe.».
Artigo 2.º
Alteração da Diretiva 2014/59/UE
A Diretiva 2014/59/UE é alterada do seguinte modo:
1) No artigo 45.º-D, o n.º 4 passa a ter a seguinte redação:
«4. Para efeitos do artigo 45.º-H, n.º 2, se várias entidades de G-SII que façam parte da mesma G-SII constituírem entidades de resolução ou entidades de países terceiros que seriam entidades de resolução se estivessem estabelecidas na União, as autoridades de resolução em causa calculam o montante a que se refere o n.º 3 do presente artigo:
a) Para cada entidade de resolução ou entidade de um país terceiro que seria uma entidade de resolução se estivesse estabelecida na União;
b) Para a empresa-mãe na União como se fosse a única entidade de resolução da G-SII.»;
2) No artigo 45.º-F, é suprimido o n.º 6;
3) No artigo 45-H, o n.º 2 passa a ter a seguinte redação:
«2. Se várias entidades de G-SII que façam parte da mesma G-SII forem entidades de resolução ou entidades de países terceiros que seriam entidades de resolução se estivessem estabelecidas na União, as autoridades de resolução referidas no n.º 1 devem discutir e, se tal for adequado e coerente com a estratégia de resolução da G-SII, chegar a acordo quanto à aplicação do artigo 72.º-E do Regulamento (UE) n.º 575/2013 e a qualquer ajustamento para minimizar ou eliminar a diferença entre a soma dos montantes referidos no artigo 45.º-D, n.º 4, alínea a), da presente diretiva, e no artigo 12.º-A, alínea a), do Regulamento (UE) n.º 575/2013 para entidades de resolução individuais ou entidades de países terceiros e a soma dos montantes referidos no artigo 45.º-D, n.º 4, alínea b), da presente diretiva, e no artigo 12.º-A, alínea b), do Regulamento (UE) n.º 575/2013.
Este ajustamento pode ser aplicado nos seguintes termos:
a) O ajustamento pode ser aplicado em relação às diferenças no cálculo dos montantes totais das posições em risco entre os Estados-Membros ou os países terceiros em causa, ajustando o nível do requisito;
b) O ajustamento não pode ser aplicado para eliminar diferenças resultantes de posições em risco entre grupos de resolução.
A soma dos montantes referidos no artigo 45.º-D, n.º 4, alínea a), da presente diretiva, e no artigo 12.º-A, alínea a) do Regulamento (UE) n.º 575/2013 para entidades de resolução individuais ou entidades de países terceiros que seriam entidades de resolução se estivessem estabelecidas na União, não pode ser inferior à soma dos montantes referidos no artigo 45.º-D, n.o 4, alínea b), da presente diretiva, e no artigo 12.º-A, alínea b), do Regulamento (UE) n.o 575/2013.»;
4) Ao artigo 129.º, é aditado o seguinte parágrafo:
«Até 31 de dezembro de 2022, a Comissão examina o impacto da subscrição indireta de instrumentos elegíveis para o cumprimento do requisito mínimo de fundos próprios e passivos elegíveis sobre as condições de concorrência equitativas entre os diferentes tipos de estruturas de grupos bancários, nomeadamente nos casos em que os grupos têm uma empresa operacional entre a empresa-mãe identificada como entidade de resolução e as suas filiais. A Comissão avalia em particular os seguintes elementos:
a) A possibilidade de permitir que entidades que não sejam, elas próprias, entidades de resolução cumpram o requisito mínimo de fundos próprios e passivos elegíveis em base consolidada;
b) O tratamento, nos termos das regras que determinam o requisito mínimo de fundos próprios e passivos elegíveis, das entidades cujo plano de resolução preveja a respetiva liquidação ao abrigo de processos normais de insolvência;
c) A conveniência de limitar o montante das deduções exigidas nos termos do artigo 72.º-E, n.º 5, do Regulamento (UE) n.º 575/2013.
A Comissão apresenta um relatório sobre esse exame ao Parlamento Europeu e ao Conselho. Se adequado, esse relatório é acompanhado de uma proposta legislativa, tendo em conta a data de aplicação do artigo 72.o-E, n.o 5, do Regulamento (UE) n.º 575/2013.».
Artigo 3.º
Transposição
1. Os Estados-Membros põem em vigor as disposições legislativas, regulamentares e administrativas necessárias para dar cumprimento ao artigo 2.º, pontos 1 e 3, até 15 de novembro de 2023. Os Estados-Membros devem comunicar imediatamente à Comissão o texto dessas disposições.
As disposições adotadas pelos Estados-Membros fazem referência ao presente regulamento ou são acompanhadas dessa referência aquando da sua publicação oficial. Os Estados-Membros estabelecem o modo como é feita a referência.
2. Os Estados-Membros comunicam à Comissão o texto das principais disposições de direito interno que adotarem no domínio regulado pelo artigo 2.º, pontos 1 e 3, do presente regulamento.
Artigo 4.º
Entrada em vigor e aplicação
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação no Jornal Oficial da União Europeia.
O presente regulamento é aplicável a partir de 14 de novembro de 2022.
No entanto, o artigo 1.º, ponto 3, ponto 5, alínea b), e pontos 7, 8 e 9, é aplicável a partir de 1 de janeiro de 2024.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
Feito em Estrasburgo, em 19 de outubro de 2022.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(3) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 10/04/2022. ALTERAÇÃO pelo Regulamento (UE) 2022/2036, de 19-10-2022.
(4) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual: 01/01/2022: aplicação do artigo 101.º (Revisão contínua da autorização para utilização de métodos internos) pelo Regulamento Delegado (UE) 2022/439 da Comissão, de 20 de outubro.
(5) Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/CE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) n.º 1093/2010 e (UE) n.º 648/2012 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 173 de 12.6.2014, p. 190-348. Versão consolidada atual (26/06/2021): 02014L0059 — PT — 26.06.2021 — 005.001 — 1/207. ALTERAÇÃO pelo Regulamento (UE) 2022/2036, de 19-10-2022.
(6) Regulamento (UE) n.º 806/2014 do Parlamento Europeu e do Conselho, de 15 de julho de 2014, que estabelece regras e um procedimento uniformes para a resolução de instituições de crédito e de certas empresas de investimento no quadro de um Mecanismo Único de Resolução e de um Fundo Único de Resolução bancária e que altera o Regulamento (UE) n.º 1093/2010.JO L 225 de 30.7.2014, p. 1-90. Versão consolidada atual: 26/06/2021
(7.1) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(7.2)Retificação do Regulamento (UE) 2019/876do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (“Jornal Oficial da União Europeia ” L 150 de 7 de junho de 2019).JO L 65 de 25.2.2021, p. 62-78.
(7.3) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012(«Jornal Oficial da União Europeia» L 65 de 25 de fevereiro de 2021). JO L 380 de 27.10.2021, p. 23. A presente retificação é considerada nula e sem efeito.
(7.4) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 («Jornal Oficial da União Europeia» L 150 de 7 de junho de 2019). JO L 398 de 11.11.2021, p. 32-48 (CS, EN, PT, SK).
(8) Regulamento (UE) 2019/877 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 806/2014 no que diz respeito à capacidade de absorção de perdas e de recapitalização das instituições de crédito e das empresas de investimento [PE/47/2019/REV/1]. JO L 150 de 7.6.2019, p. 226-252.
(9) Diretiva (UE) 2019/879 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera a Diretiva 2014/59/UE no respeitante à capacidade de absorção de perdas e de recapitalização das instituições de crédito e empresas de investimento, e a Diretiva 98/26/CE [PE/48/2019/REV/1]. JO L 150 de 7.6.2019, p. 296-344. Versão consolidada atual: 07/06/2019
(10) Regulamento de Execução (UE) 2021/763 da Comissão, de 23 de abril de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho e da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho no que diz respeito à comunicação de informações para fins de supervisão e à divulgação pública do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE). JO L 168 de 12.5.2021, p. 1-83.
20-10-2022
Sistema Europeu de Bancos Centrais (SEBC): utilização dos serviços pelas autoridades competentes (ANC)
Acordos entre os bancos centrais participantes
Autoridade nacional competente (ANC): artigo 2.º, ponto 2, do Regulamento (UE) n.º 1024/2013
Banco Central Europeu (BCE)
Banco central fornecedor
Infraestrutura de chave pública do SEBC (ESCB-PKI)
Mecanismo Único de Supervisão (MUS)
Serviços do SEBC
Supervisão prudencial das instituições de crédito
Utilização dos serviços do SEBC pelas autoridades competentes
Utilização dos serviços do SEBC pelas autoridades cooperantes
«Autoridade nacional competente»: uma autoridade nacional competente designada por um Estado-Membro participante nos termos do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento, e da Diretiva 2013/36/UE [artigo 2.º, ponto 2, do Regulamento (UE) n.º 1024/2013]
«Autoridade cooperante», uma autoridade pública, que não seja um banco central do SEBC ou uma autoridade competente, com a qual o SEBC ou o MUS cooperem no desempenho das atribuições conferidas ao SEBC ou ao BCE pelo Regulamento (UE) n.º 1024/2013
(1) Decisão (UE) 2022/1981 do Banco Central Europeu, de 10 de outubro de 2022, relativa à utilização dos serviços do Sistema Europeu de Bancos Centrais pelas autoridades competentes (BCE/2022/33) [ECB/2022/33]. JO L 272 de 20.10.2022, p. 22-28. Data de efeito: 09/11/2022.
ADOTOU A PRESENTE DECISÃO:
Artigo 1.º
Definições
Para efeitos da presente decisão, entende-se por:
1) «Autoridade competente», uma autoridade nacional competente ou o Banco Central Europeu (BCE);
2) «Autoridade nacional competente» ou «ANC», uma autoridade nacional competente na aceção do artigo 2.º, ponto 2, do Regulamento (UE) n.º 1024/2013 e, bem assim, para os efeitos da presente decisão, no que respeita às funções de supervisão que lhes estão atribuídas, os bancos centrais nacionais aos quais foram atribuídas certas funções de supervisão nos termos do direito nacional e não sejam designadas como ANC;
3) «Serviços do SEBC», um ou mais aplicações, sistemas, plataformas, bases de dados e serviços eletrónicos enumerados nos anexos I e II;
4) «Banco central fornecedor», um banco central que desenvolve, opera e mantém um serviço do SEBC.
Artigo 2.º
Utilização dos serviços do SEBC pelas autoridades competentes
1. As autoridades competentes devem utilizar os serviços do SEBC enumerados no anexo I para efeitos do desempenho das atribuições que lhes são conferidas pelo Regulamento (UE) n.o 1024/2013.
2. As autoridades competentes podem utilizar os serviços do SEBC enumerados no anexo II para efeitos do desempenho das atribuições que lhes são conferidas pelo Regulamento (UE) n.o 1024/2013.
3. As autoridades competentes que decidam utilizar os serviços do SEBC enumerados no anexo II apresentam ao Conselho do BCE uma declaração pela qual confirmam a sua participação e aceitam o cumprimento das inerentes obrigações, incluindo a obrigação de pagar as respetivas contribuições diretamente ao banco central fornecedor nos termos do artigo 3.o.
4. As autoridades competentes que utilizam os serviços do SEBC devem cumprir o quadro jurídico que regula cada serviço do SEBC, incluindo os acordos entre os bancos centrais participantes e os bancos centrais fornecedores. Os acordos entre as partes podem estabelecer relações contratuais diretas entre os bancos centrais fornecedores e as autoridades competentes.
5. Ao utilizarem os serviços enumerados no anexo I, as autoridades competentes devem cumprir os requisitos estabelecidos no anexo III.
Artigo 3.º
Quadro financeiro
As autoridades competentes que utilizam serviços do SEBC contribuem para os custos de desenvolvimento e funcionamento do respetivo serviço do SEBC em conformidade com um quadro de reembolso definido, baseado numa tabela de repartição de custos, tal como especificado mais pormenorizadamente nas respetivas dotações financeiras, de acordo com as regras de reembolso aplicáveis.
Artigo 4.º
Entrada em vigor
A presente decisão entra em vigor no vigésimo dia subsequente ao da sua publicação no Jornal Oficial da União Europeia.
ANEXO I
Serviços do SEBC que as autoridades competentes estão obrigadas a utilizar
— CoreNet3
— Barramento de serviços de empresa (Enterprise Service Bus — ESB)
— Serviço de gestão da identidade e do acesso (Identity and Access Management Service — IAM)
ANEXO II
Serviços do SEBC que as autoridades competentes podem utilizar
— Sistema de teleconferência do SEBC
— Correio eletrónico seguro do SEBC (Secure ESCB Email — SEE)
— Infraestrutura de chave pública (public key infrastructure) do SEBC (ESCB PKI)
— Iniciativa de realização de inquéritos do SECB baseada na solução LimeSurvey (ESCB Performing Surveys Initiative LimeSurvey-based Solution — EPSILON)
— Instrumento de modelização e arquivo ENTM (ENTM Modelling tool and repository)
ANEXO III
Requisitos para a utilização dos serviços do SEBC pelas autoridades competentes
1. As autoridades competentes devem desempenhar as atribuições e assumir as responsabilidades correspondentes ao seu papel no serviço relevante do SEBC.
2. As autoridades competentes devem ajustar os seus sistemas e interfaces internos de modo a funcionarem sem descontinuidades com o serviço do SEBC.
3. As autoridades competentes serão responsáveis por quaisquer perdas ou danos incorridos em resultado de qualquer ação e/ou omissão dolosa ou negligente no cumprimento das suas obrigações. As limitações de responsabilidade estabelecidas no Acordo de Nível 2 — Nível 3 aplicar-se-ão em conformidade.
4. Incumbe às autoridades competentes o ónus da prova de que não infringiram o seu dever de diligência razoável no cumprimento das suas obrigações, incluindo na exploração das instalações técnicas.
5. A externalização, a delegação ou a subcontratação por uma autoridade competente a terceiros não prejudica a responsabilidade dessa autoridade competente.
As autoridades competentes apenas podem externalizar, delegar ou subcontratar a terceiros funções que tenham ou possam ter um impacto significativo no cumprimento dos requisitos estabelecidos no presente anexo se para tal tiverem obtido o consentimento expresso, prévio e escrito (ou o consentimento tácito previsto no n.o 6) dos bancos centrais do Eurosistema ou dos bancos centrais do SEBC, consoante o caso. Tal consentimento não é necessário se o terceiro for uma filial conjunta da autoridade competente relevante e se os direitos e obrigações dessa autoridade se mantiverem substancialmente inalterados.
6. As autoridades competentes devem notificar com razoável antecedência qualquer projeto de externalização, delegação ou subcontratação das funções a que se refere o n.º 5 e fornecer informações pormenorizadas sobre os requisitos que se propõem aplicar à externalização, delegação ou subcontratação em causa.
O comité competente do SEBC deve responder a qualquer pedido de consentimento nos termos do n.o 5 no prazo de dois meses a contar da notificação do projeto de externalização, delegação ou subcontratação de funções. A eventual recusa de consentimento deve ser acompanhada da correspondente motivação. Se a autoridade competente não receber qualquer resposta no prazo de dois meses, pode notificar novamente o comité competente do SEBC do seu pedido. Os bancos centrais do Eurosistema, ou os bancos centrais do SEBC, consoante o caso, disporão de mais um mês para responder à segunda notificação. Na falta de resposta dentro deste prazo, presume-se que a autoridade competente obteve o consentimento para proceder à externalização, delegação ou subcontratação.
7. As autoridades competentes devem manter confidenciais todas as informações e conhecimentos especializados sensíveis, secretos ou confidenciais assinalados como tal e pertencentes ao banco central fornecedor e/ou a outros bancos centrais do SEBC/Eurosistema (independentemente da natureza comercial, financeira, regulamentar, técnica ou outra dessas informações), ficando impedidas de divulgar essas informações a terceiros sem o consentimento expresso, prévio e escrito do(s) banco(s) central(ais) em causa.
8. As autoridades competentes devem restringir o acesso às informações ou aos conhecimentos especializados a que se refere o n.º 7 ao seu pessoal técnico relevante, que apenas pode exercer esse acesso em caso de manifesta necessidade operacional.
9. As autoridades competentes devem adotar as medidas adequadas a impedir o acesso de pessoas que não o pessoal técnico relevante às informações ou aos conhecimentos especializados em causa.
10. No caso excecional em que a utilização de um serviço do SEBC implique o tratamento de dados pessoais pela autoridade competente, esta obriga-se a cumprir a legislação aplicável em matéria de proteção de dados. Os bancos centrais do Eurosistema, ou os bancos centrais do SEBC, consoante o caso, devem determinar as finalidades e os meios de tratamento dos dados pessoais. No que diz respeito ao tratamento de dados pessoais, a autoridade competente e os bancos centrais do Eurosistema, ou os bancos centrais do SEBC, consoante o caso, devem diligenciar a celebração de um contrato que clarifique os necessários aspetos da relação entre o responsável pelo tratamento e o subcontratante.
Se exigido pela legislação em matéria de proteção de dados aplicável, a autoridade competente deve declarar às autoridades competentes o tratamento de dados pessoais no contexto do serviço relevante do SEBC.
11. O acesso aos dados pessoais só pode ser concedido às pessoas que tenham necessidade de os conhecer para desempenharem as suas funções e exercerem as suas competências em relação ao serviço pertinente do SEBC.
(2) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
ADOTOU O PRESENTE REGULAMENTO:
CAPÍTULO I
Objeto e definições
Artigo 1.º
Objeto e âmbito de aplicação
O presente regulamento confere ao BCE atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito, com vista a contribuir para a segurança e a solidez das instituições de crédito e para a estabilidade do sistema financeiro na União e em cada Estado-Membro, tendo plena e diligentemente em conta a unidade e a integridade do mercado interno, e por base a igualdade de tratamento das instituições de crédito com vista a evitar a arbitragem regulamentar.
As instituições a que se refere o artigo 2.º, n.º 5, da Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, ficam excluídas do âmbito das atribuições de supervisão conferidas ao BCE nos termos do artigo 4.ºdo presente regulamento. O âmbito das atribuições de supervisão conferidas ao BCE tem como limite a supervisão prudencial das instituições de crédito nos termos do presente regulamento. O presente regulamento não confere ao BCE quaisquer outras atribuições de supervisão, como sejam as atribuições relativas à supervisão prudencial das contrapartes centrais.
No exercício das suas atribuições nos termos do presente regulamento, e sem prejuízo do objetivo de garantir a segurança e a solidez das instituições de crédito, o BCE deve ter plenamente em conta os diferentes tipos, modelos empresariais e dimensões das instituições de crédito.
Nenhuma ação, proposta ou política do BCE pode discriminar, direta ou indiretamente, qualquer Estado-Membro ou grupo de Estados-Membros no que se refere ao local de prestação de serviços bancários ou financeiros em qualquer moeda.
O presente regulamento não prejudica as responsabilidades nem os poderes conexos das autoridades competentes dos Estados-Membros participantes no exercício das atribuições de supervisão não conferidas ao BCE pelo presente regulamento.
O presente regulamento também não prejudica as responsabilidades nem os poderes conexos das autoridades nacionais competentes ou das autoridades nacionais designadas dos Estados-Membros participantes para aplicarem instrumentos macroprudenciais não previstos nos atos aplicáveis do direito da União.
Artigo 34.º
Entrada em vigor
O presente regulamento entra em vigor no quinto dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(3) Decisão BCE/2013/1 do Banco Central Europeu, de 11 de janeiro de 2013, que estabelece o quadro jurídico da infraestrutura de chave pública para o Sistema Europeu de Bancos Centrais (JO L 74 de 16.3.2013, p. 30). ALTERAÇÃO pela Decisão (UE) 2022/1982 do Banco Central Europeu, de 10 de outubro.
(4) Decisão (UE) 2021/1486 do Banco Central Europeu, de 7 de setembro de 2021, que adota regras internas relativas à restrição de direitos de titulares de dados relacionada com o desempenho das atribuições do Banco Central Europeu no domínio da supervisão prudencial das instituições de crédito (BCE/2021/42). JO L 328 de 16.9.2021, p. 15-22.
(5) Decisão (UE) 2022/1982 do Banco Central Europeu, de 10 de outubro de 2022, relativa à utilização dos serviços do Sistema Europeu de Bancos Centrais pelas autoridades competentes e pelas autoridades cooperantes, e que altera a Decisão BCE/2013/1 (BCE/2022/34) [ECB/2022/34]. JO L 272 de 20.10.2022, p. 29-35. Data de efeito: 09/11/2022.
ADOTOU A PRESENTE DECISÃO:
Artigo 1.º
Definições
Para efeitos da presente decisão, entende-se por:
1) «Autoridade competente», uma autoridade nacional competente ou o Banco Central Europeu (BCE);
2) «Autoridade nacional competente (ANC)», uma autoridade nacional competente na aceção do artigo 2.º, ponto 2, do Regulamento (UE) n.º 1024/2013, que, para os efeitos da presente decisão, inclui os bancos centrais nacionais que não sejam designados como ANC e aos quais tenham sido conferidas certas atribuições de supervisão, no que respeita a essas atribuições;
3) «Autoridade competente participante», uma autoridade competente que utiliza os serviços do SEBC para efeitos de cooperação com o SEBC e com outras autoridades competentes, a fim de prosseguir as suas atribuições no âmbito do Mecanismo Único de Supervisão (MUS), instituído nos termos do Regulamento (UE) n.º 1024/2013;
4) «Autoridade cooperante», uma autoridade pública, que não seja um banco central do SEBC ou uma autoridade competente, com a qual o SEBC ou o MUS cooperem no desempenho das atribuições conferidas ao SEBC ou ao BCE pelo Regulamento (UE) n.o 1024/2013;
5) «Serviços do SEBC», uma ou mais aplicações, sistemas, plataformas, bases de dados e serviços eletrónicos enumerados no anexo I;
6) «Banco central fornecedor», um banco central que desenvolve, opera e mantém um serviço do SEBC;
7) «Comité Proprietário do Sistema», um comité do SEBC que dirige um serviço do SEBC.
Artigo 2.º
Utilização dos serviços do SEBC pelas autoridades competentes
1. As autoridades competentes devem utilizar os serviços do SEBC para efeitos de cooperação com o SEBC ou entre si no desempenho das atribuições que lhes são conferidas pelo Regulamento (UE) n.o 1024/2013.
2. As autoridades competentes que utilizam os serviços do SEBC, devem cumprir os requisitos enunciados no anexo II. Devem apresentar ao Conselho do BCE uma declaração pela qual confirmam a sua participação e aceitam o cumprimento das inerentes obrigações, incluindo a obrigação de pagar as respetivas contribuições diretamente ao banco central fornecedor nos termos do artigo 4.o. Tal declaração não é exigida se as autoridades competentes estiverem sujeitas aos requisitos enunciados no anexo II por força de uma decisão do Conselho do BCE que lhes imponha a utilização de serviços do SEBC.
3. As autoridades competentes que utilizem os serviços do SEBC obrigam-se a cumprir o quadro jurídico que regula cada um dos serviços do SEBC, incluindo os acordos entre os bancos centrais participantes e fornecedores. Os acordos entre as partes podem estabelecer relações contratuais diretas entre os bancos centrais fornecedores e as autoridades competentes.
4. As ANC que utilizem os serviços do SEBC podem participar nos trabalhos do respetivo Comité Proprietário do Sistema, na qualidade de observadores com funções consultivas. O Comité Proprietário do Sistema deve assegurar que os pontos de vista das ANC sejam suficientemente refletidos no processo de tomada de decisões.
Artigo 3.º
Utilização dos serviços do SEBC pelas autoridades cooperantes
1. Sob reserva da aprovação do Conselho do BCE, uma autoridade cooperante pode recorrer aos serviços do SEBC para fins de cooperação com o SEBC ou com o MUS no desempenho das atribuições conferidas ao SEBC e ao BCE pelo Regulamento (UE) n.º 1024/2013.
2. As autoridades cooperantes que decidirem utilizar os serviços do SEBC apresentam ao Conselho do BCE uma declaração pela qual confirmam a sua participação e aceitam o cumprimento das inerentes obrigações enunciadas no anexo II, incluindo a obrigação de pagar as respetivas contribuições diretamente ao banco central fornecedor nos termos do artigo 4.º.
3. As autoridades cooperantes que decidam utilizar os serviços do SEBC obrigam-se a cumprir o quadro jurídico que regula cada um dos serviços do SEBC, incluindo os acordos entre os bancos centrais participantes e fornecedores. Os acordos entre as partes podem estabelecer uma relação contratual direta entre os bancos centrais fornecedores e as autoridades cooperantes. As autoridades cooperantes não devem participar nos trabalhos do respetivo Comité Proprietário do Sistema.
Artigo 4.º
Quadro financeiro
Os bancos centrais participantes e as autoridades competentes participantes devem suportar os custos de desenvolvimento e funcionamento do respetivo serviço do SEBC em conformidade com um quadro de reembolso definido, baseado numa tabela de repartição de custos, tal como especificado mais pormenorizadamente nas respetivas dotações financeiras, de acordo com as regras de reembolso aplicáveis. Se for caso disso, as autoridades cooperantes contribuem para suportar os custos do respetivo serviço do SEBC de acordo com um quadro de reembolso específico.
Artigo 5.º
Alteração da Decisão BCE/2013/1
A Decisão BCE/2013/1 é alterada do seguinte modo:
1) Ao artigo 1.º são aditadas as seguintes definições:
«19) “Autoridade competente”: uma autoridade nacional competente ou o BCE;
20) “Autoridade nacional competente” ou “ANC”, uma autoridade nacional competente na aceção do artigo 2.º, ponto 2, do Regulamento (UE) n.º 1024/2013 (*1) que, para os efeitos da presente decisão, inclui os bancos centrais nacionais que não sejam designados como ANC e aos quais tenham sido conferidas certas atribuições de supervisão, no que respeita a essas atribuições;
21) “Autoridade cooperante”, uma autoridade pública, que não seja um banco central do SEBC ou uma autoridade competente, com a qual o SEBC ou o Mecanismo Único de Supervisão (MUS) cooperem no desempenho das atribuições conferidas ao SEBC ou ao BCE pelo Regulamento (UE) n.º 1024/2013;
22) “Autoridade competente participante”, uma autoridade competente que utiliza os serviços do SEBC para efeitos de cooperação com o SEBC e com outras autoridades competentes, a fim de prosseguir as suas atribuições no âmbito do Mecanismo Único de Supervisão (MUS), instituído nos termos do Regulamento (UE) n.º 1024/2013.
(*1) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao [Banco Central Europeu] atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito (JO L 287 de 29.10.2013, p. 63).»;"
2) É inserido o seguinte artigo 9.º-A:
«Artigo 9.º-A
Utilização dos serviços ESCB-PKI pelas autoridades cooperantes
1. Sob reserva da aprovação do Conselho do BCE, uma autoridade cooperante pode utilizar os serviços ESCB-PKI para o acesso e utilização de aplicações, sistemas, plataformas, bases de dados e serviços eletrónicos do SEBC e do Eurosistema para fins de cooperação com o SEBC ou com o MUS e atuar, para esse efeito, como autoridade de registo relativamente aos seus utilizadores internos.
2. As autoridades cooperantes que decidam utilizar os serviços ESCB-PKI devem apresentar ao Conselho do BCE uma declaração pela qual confirmam a sua utilização dos serviços e aceitam o cumprimento das inerentes obrigações.
3. As autoridades cooperantes que decidam utilizar os serviços ESCB-PKI obrigam-se a cumprir o quadro jurídico aplicável, incluindo o Acordo de Nível 2 — Nível 3.»;
3) O artigo 14.º-passa a ter a seguinte redação:
«Artigo 14.º
Quadro financeiro
Os bancos centrais participantes e as autoridades competentes participantes devem suportar os custos de desenvolvimento e funcionamento dos serviços ESCB-PKI em conformidade com um quadro de reembolso definido, baseado numa tabela de repartição de custos, tal como especificado mais pormenorizadamente nas dotações financeiras do ESCB-PKI, de acordo com as regras de reembolso aplicáveis. As autoridades cooperantes contribuirão para suportar os custos, em conformidade com um quadro de reembolso específico.».
Artigo 6.º
Entrada em vigor
A presente decisão entra em vigor no vigésimo dia subsequente ao da sua publicação no Jornal Oficial da União Europeia.
ANEXO I
Serviços do SEBC a disponibilizar às autoridades competentes e às autoridades cooperantes
— CoreNet 3
— Barramento de serviços de empresa (Enterprise Service Bus — ESB/EXDI)
— Infraestrutura de chave pública (public key infrastructure) do SEBC (ESCB PKI)
— Serviço de gestão da identidade e do acesso (Identity and Access Management Service — IAM)
— Correio eletrónico seguro do SEBC (Secure ESCB Email — SEE)
— Sistema de teleconferência do SEBC
— ESCB Performing Survey Initiative LimeSurvey-based solution (EPSILON) (Iniciativa de realização de inquéritos do SECB baseada na solução LimeSurvey)
— Instrumento de modelização e arquivo (ENTM)
ANEXO II
Requisitos para a utilização dos serviços do SEBC pelas autoridades competentes
1. As autoridades competentes devem desempenhar as atribuições e assumir as responsabilidades correspondentes ao seu papel no serviço relevante do SEBC.
2. As autoridades competentes devem ajustar os seus sistemas e interfaces internos de modo a funcionarem sem descontinuidades com o serviço do SEBC.
3. As autoridades competentes serão responsáveis por quaisquer perdas ou danos incorridos em resultado de qualquer ação e/ou omissão dolosa ou negligente no cumprimento das suas obrigações. As limitações de responsabilidade estabelecidas no Acordo de Nível 2 — Nível 3 aplicar-se-ão em conformidade.
4. Incumbe às autoridades competentes o ónus da prova de que não infringiram o seu dever de diligência razoável no cumprimento das suas obrigações, incluindo na exploração das instalações técnicas.
5. A externalização, a delegação ou a subcontratação por uma autoridade competente a terceiros não prejudica a responsabilidade dessa autoridade competente.
As autoridades competentes apenas podem externalizar, delegar ou subcontratar a terceiros funções que tenham ou possam ter um impacto significativo no cumprimento dos requisitos estabelecidos no presente anexo se para tal tiverem obtido o consentimento expresso, prévio e escrito (ou o consentimento tácito previsto no n.o 6) dos bancos centrais do Eurosistema ou dos bancos centrais do SEBC, consoante o caso. Tal consentimento não é necessário se o terceiro for uma filial conjunta da autoridade competente relevante e se os direitos e obrigações dessa autoridade se mantiverem substancialmente inalterados.
6. As autoridades competentes devem notificar com razoável antecedência qualquer projeto de externalização, delegação ou subcontratação das funções a que se refere o n.o 5 e fornecer informações pormenorizadas sobre os requisitos que se propõem aplicar à externalização, delegação ou subcontratação em causa.
O comité competente do SEBC deve responder a qualquer pedido de consentimento nos termos do n.o 5 no prazo de dois meses a contar da notificação do projeto de externalização, delegação ou subcontratação de funções. A eventual recusa de consentimento deve ser acompanhada da correspondente motivação. Se a autoridade competente não receber qualquer resposta no prazo de dois meses, pode notificar novamente o comité competente do SEBC do seu pedido. Os bancos centrais do Eurosistema, ou os bancos centrais do SEBC, consoante o caso, disporão de mais um mês para responder à segunda notificação. Na falta de resposta dentro deste prazo, presume-se que a autoridade competente obteve o consentimento para proceder à externalização, delegação ou subcontratação.
7. As autoridades competentes devem manter confidenciais todas as informações e conhecimentos especializados sensíveis, secretos ou confidenciais assinalados como tal e pertencentes ao banco central fornecedor e/ou a outros bancos centrais do SEBC/Eurosistema (independentemente da natureza comercial, financeira, regulamentar, técnica ou outra dessas informações), ficando impedidas de divulgar essas informações a terceiros sem o consentimento expresso, prévio e escrito do(s) banco(s) central(ais) em causa.
8. As autoridades competentes devem restringir o acesso às informações ou aos conhecimentos especializados a que se refere o n.o 7 ao seu pessoal técnico relevante, que apenas pode exercer esse acesso em caso de manifesta necessidade operacional.
9. As autoridades competentes devem adotar as medidas adequadas a impedir o acesso de pessoas que não o pessoal técnico relevante às informações ou aos conhecimentos especializados em causa.
10. No caso excecional em que a utilização de um serviço do SEBC implique o tratamento de dados pessoais pela autoridade competente, esta obriga-se a cumprir a legislação aplicável em matéria de proteção de dados. Os bancos centrais do Eurosistema, ou os bancos centrais do SEBC, consoante o caso, devem determinar as finalidades e os meios de tratamento dos dados pessoais. No que diz respeito ao tratamento de dados pessoais, a autoridade competente e os bancos centrais do Eurosistema, ou os bancos centrais do SEBC, consoante o caso, devem diligenciar a celebração de um contrato que clarifique os necessários aspetos da relação entre o responsável pelo tratamento e o subcontratante.
Se exigido pela legislação em matéria de proteção de dados aplicável, a autoridade competente deve declarar às autoridades competentes o tratamento de dados pessoais no contexto do serviço relevante do SEBC.
11. O acesso aos dados pessoais só pode ser concedido às pessoas que tenham necessidade de os conhecer para desempenharem as suas funções e exercerem as suas competências em relação ao serviço pertinente do SEBC.
28-06-2022
Supervisão prudencial das instituições de crédito: exposições indiretas sobre um cliente
Capital próprio do cliente
Casos em que o contrato não foi celebrado com o cliente, mas o instrumento de dívida ou de capital próprio subjacente foi emitido pelo cliente
Cálculo do valor das exposições indiretas das opções sobre instrumentos de dívida e instrumentos de capital próprio
Cálculo do valor das exposições indiretas de contratos de derivados de crédito
Cálculo do valor das exposições indiretas de outros contratos de derivados
Cálculo dos valores das exposições indiretas decorrentes de contratos de derivados de crédito com múltiplos subjacentes
Contratos de derivados
Contratos de derivados de crédito
Instrumento de dívida emitido pelo cliente
Risco global sobre um cliente ou grupo de clientes ligados entre si no que diz respeito às operações com ativos subjacentes
(1) Regulamento Delegado (UE) 2022/1011 da Comissão, de 10 de março de 2022, que complementa o Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam o modo como determinar as exposições indiretas sobre um cliente decorrentes de contratos de derivados e de derivados de crédito nos casos em que o contrato não foi diretamente celebrado com o cliente, mas o instrumento de dívida ou de capital próprio subjacente foi emitido por esse cliente (Texto relevante para efeitos do EEE) [C/2022/1377]. JO L 170 de 28.6.2022, p. 22-26.
ADOTOU O PRESENTE REGULAMENTO:
Artigo 1.º
Regras gerais para a determinação do valor das exposições indiretas sobre um cliente decorrentes de contratos de derivados e de derivados de crédito
1. As instituições devem calcular o valor das exposições indiretas sobre um cliente decorrentes de contratos de derivados enumerados no anexo II do Regulamento (UE) n.º 575/2013 e de contratos de derivados de crédito, caso os contratos de derivados não tenham sido diretamente celebrados com esse cliente, mas o instrumento de dívida ou de capital próprio subjacente tenha sido emitido por esse cliente, de acordo com a metodologia estabelecida nos artigos 2.º a 5.º do presente regulamento.
2. Em derrogação do n.º 1, caso os instrumentos subjacentes estejam incluídos num índice de instrumentos de dívida, de instrumentos de capital próprio ou de swaps de risco de incumprimento, ou num organismo de investimento coletivo, ou caso os contratos de derivados tenham múltiplas designações de referência subjacentes, as instituições devem calcular os valores das exposições indiretas sobre um cliente decorrentes dos contratos de derivados a que se refere o n.º 1, bem como a contribuição dessa exposição para a exposição sobre um cliente de acordo com a metodologia estabelecida no artigo 6.º.
3. Caso os contratos de derivados ou de derivados de crédito a que se refere o n.º 1 sejam afetados à carteira de negociação, na sequência do cálculo dos valores das exposições indiretas sobre um cliente decorrentes desses contratos, as instituições devem incluir esses valores das exposições nas exposições sobre esse cliente na carteira de negociação. Após a agregação, as exposições líquidas negativas sobre o cliente devem ser fixadas em zero.
4. Em derrogação dos n.ºs 1 e 2, caso os contratos de derivados e de derivados de crédito a que se refere o n.º 1 sejam afetados à carteira bancária (não de negociação) e caso, após o cálculo dos valores das exposições indiretas sobre um cliente decorrentes desses contratos, as exposições indiretas tenham um valor negativo, as instituições devem fixar em zero esses valores das exposições antes de as contabilizar nas exposições sobre esse cliente.
Artigo 2.º
Afetação das exposições indiretas a categorias de contratos de derivados
As instituições devem afetar as exposições indiretas a que se refere o artigo 1.º, n.º 1, a uma das seguintes categorias de contratos de derivados:
a) opções sobre instrumentos de dívida e instrumentos de capital próprio;
b) contratos de derivados de crédito;
c) todos os outros contratos de derivados enumerados no anexo II do Regulamento (UE) n.º 575/2013 que tenham como ativo subjacente um instrumento de dívida ou um instrumento de capital próprio e que não estejam incluídos nas categorias referidas nas alíneas a) ou b) do presente número.
Artigo 3.º
Cálculo do valor das exposições indiretas das opções sobre instrumentos de dívida e instrumentos de capital próprio
1. Sob reserva dos n.ºs 2, 3 e 4 do presente artigo, as instituições devem calcular o valor das exposições indiretas das opções a que se refere o artigo 2.º, alínea a), como a soma do valor corrente de mercado da opção com o montante devido à contraparte da opção em resultado de um possível incumprimento do emitente do instrumento subjacente, deduzida do montante devido à instituição por essa contraparte nessa eventualidade.
2. No caso das opções de compra, o valor das exposições indiretas é igual ao valor de mercado da opção. No caso de uma posição longa numa opção de compra, o valor da exposição indireta é positivo, ao passo que, no caso de uma posição curta numa opção de compra, o valor da exposição indireta é negativo.
3. No caso das opções de venda, o valor das exposições indiretas é igual à diferença entre o valor de mercado da opção e o seu preço de exercício. No caso de uma posição curta numa opção de venda, o valor da exposição indireta é positivo, ao passo que, no caso de uma posição longa numa opção de venda, o valor da exposição indireta é negativo.
4. Em derrogação do n.º 3, no caso das opções de venda que não têm um preço de exercício disponível na data da operação, mas numa fase posterior, as instituições devem utilizar o preço de exercício modelizado previsível utilizado para o cálculo do justo valor da opção.
5. Se o valor de mercado da opção não estiver disponível numa determinada data, as instituições devem utilizar o justo valor da opção nessa data. Se nem o valor de mercado nem o justo valor de uma opção estiverem disponíveis numa determinada data, as instituições devem utilizar o valor mais recente de entre o valor de mercado e o justo valor. Se nem o valor de mercado nem o justo valor de uma opção estiverem disponíveis em qualquer data, as instituições devem utilizar o valor pelo qual a opção é mensurada de acordo com o quadro contabilístico aplicável.
Artigo 4.º
Cálculo do valor das exposições indiretas de contratos de derivados de crédito
1. O valor das exposições indiretas sobre um cliente decorrentes de contratos de derivados de crédito a que se refere o artigo 2.º, alínea b), é igual à soma do valor corrente de mercado do contrato de derivados de crédito com o montante devido à contraparte desse contrato em resultado de um possível incumprimento do emitente do instrumento subjacente, deduzida do montante devido à instituição por essa contraparte nessa eventualidade.
2. Se o valor de mercado do derivado de crédito não estiver disponível numa determinada data, as instituições devem utilizar o justo valor do derivado de crédito nessa data. Se nem o valor de mercado nem o justo valor do derivado de crédito estiverem disponíveis numa determinada data, as instituições devem utilizar o mais recente do valor de mercado ou do justo valor. Se nem o valor de mercado nem o justo valor de um contrato de derivados de crédito estiverem disponíveis em qualquer data, as instituições devem utilizar o valor pelo qual o contrato de derivados de crédito é mensurado de acordo com o quadro contabilístico aplicável.
Artigo 5.º
Cálculo do valor das exposições indiretas de outros contratos de derivados enumerados no anexo II do Regulamento (UE) n.º 575/2013
1. Ao calcular o valor das exposições indiretas sobre um cliente decorrentes de outros contratos de derivados a que se refere o artigo 2.º, alínea c), incluindo swaps, futuros ou contratos forward, as instituições devem decompor as suas múltiplas componentes de transação em componentes individuais de transação.
2. Para as componentes de transação a que se refere o n.º 1 que impliquem risco de incumprimento do emitente do instrumento subjacente, as instituições devem calcular o seu valor das exposições indiretas como se fossem posições nessas componentes.
3. Caso uma instituição não possa aplicar o tratamento previsto nos n.ºs 1 e 2, essa instituição deve determinar o valor das exposições indiretas sobre o emitente dos instrumentos subjacentes como a perda máxima em que a instituição incorreria devido a um possível incumprimento do emitente dos instrumentos subjacentes a que o contrato de derivados se refere.
Artigo 6.º
Cálculo dos valores das exposições indiretas decorrentes de contratos de derivados de crédito com múltiplos subjacentes
1. Aquando da determinação do valor das exposições indiretas sobre um cliente decorrentes de contratos de derivados sobre índices de dívida, ações ou swaps de risco de incumprimento ou organismos de investimento coletivo, ou com designações de referência com múltiplos subjacentes, as instituições devem analisar todos os instrumentos subjacentes individuais e calcular os valores das exposições indiretas como a variação do preço do contrato de derivados em caso de incumprimento de cada uma das designações de referência subjacentes. As instituições devem atribuir cada valor das exposições indiretas a um cliente identificado, a um cliente distinto ou a um cliente desconhecido, nos termos do artigo 6.º, n.ºs 1 e 2, do Regulamento Delegado (UE) n.º 1187/2014.
2. Se uma instituição não conseguir analisar todos os instrumentos subjacentes individuais do contrato de derivados, como previsto no n.º 1, ou se tal for demasiado oneroso para a instituição, esta deve:
a) analisar esses instrumentos subjacentes individuais, se a instituição puder fazê-lo ou se não for demasiado oneroso para a instituição fazê-lo, e calcular o valor das exposições indiretas nos termos do n.º 1;
b) para os instrumentos subjacentes que a instituição não pode analisar, ou se tal for demasiado oneroso para a instituição, calcular o valor das exposições indiretas com base na variação do preço do contrato de derivados em caso de incumprimento de todas essas designações de referência subjacentes.
O valor das exposições indiretas a que se refere o primeiro parágrafo, alínea b), do presente número deve ser afetado à operação de derivados enquanto cliente distinto ou ao cliente desconhecido, como previsto no artigo 6.º, n.º 3, do Regulamento Delegado (UE) n.º 1187/2014.
3. Em derrogação dos n.ºs 1 e 2 do presente artigo, caso os valores das exposições indiretas devam ser atribuídos ao cliente desconhecido, como previsto no artigo 6.º, n.ºs 2 e 3, do Regulamento Delegado (UE) n.º 1187/2014, e caso os valores das exposições indiretas sejam negativos, a instituição deve fixar em zero esses valores antes de os contabilizar nas exposições sobre o cliente desconhecido.
Artigo 7.º
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação no Jornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(1) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 10/04/2022
(2) Regulamento Delegado (UE) n.º 1187/2014 da Comissão, de 2 de outubro de 2014, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que se refere às normas técnicas de regulamentação relativas à determinação do risco global sobre um cliente ou grupo de clientes ligados entre si no que diz respeito às operações com ativos subjacentes (Texto relevante para efeitos do EEE). JO L 324 de 7.11.2014, p. 1-5.
Artigo 1.º
Objeto
O presente regulamento especifica as condições e as metodologias utilizadas para determinar o risco global de uma instituição em relação a um cliente ou grupo de clientes ligados entre si, relativamente às posições em risco sobre operações com ativos subjacentes, e as condições em que a estrutura das operações com ativos subjacentes não representa uma posição em risco adicional.
Artigo 8.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
21-06-2022
Instituições de crédito: cálculo dos ajustamentos para o risco específico de crédito
Aplicação dos ponderadores de risco
Autoridade Bancária Europeia (EBA)
Montante devido pelo devedor
Parte não garantida de uma exposição em situação de incumprimento
Reduções de fundos próprios
Risco Específico de Crédito
Supervisão prudencial das instituições de crédito
Regulamento (UE) n.º 575/2013: artigo 127.º (Posições em risco em situação de incumprimento), n.º 1, alíneas a) e b) e artigo 178.º (Incumprimento do devedor)
(1) Regulamento Delegado (UE) 2022/954 da Comissão, de 12 de maio de 2022, que altera as normas técnicas de regulamentação estabelecidas no Regulamento Delegado (UE) n.º 183/2014 no que diz respeito à especificação do cálculo dos ajustamentos para os riscos específico e geral de crédito (Texto relevante para efeitos do EEE) [C/2022/3008]. JO L 165 de 21.6.2022, p. 24-25.
ADOTOU O PRESENTE REGULAMENTO:
Artigo 1.º
Alteração do Regulamento Delegado (UE) n.º 183/2014
Ao artigo 1.ºdo Regulamento Delegado (UE) n.º 183/2014 é aditado o seguinte n.º 6:
«6. Sem prejuízo do n.º 1, ao calcular os ajustamentos para risco específico de crédito para efeitos da aplicação dos ponderadores de risco a que se refere o artigo 127.º, n.º 1, alíneas a) e b), do Regulamento (UE) n.º 575/2013 à parte não garantida de uma exposição em situação de incumprimento, as instituições devem incluir qualquer diferença positiva entre o montante devido pelo devedor a título dessa exposição e a soma dos seguintes elementos:
a) a redução adicional dos fundos próprios, se essa exposição tiver sido totalmente abatida;
b) quaisquer reduções de fundos próprios já existentes relacionadas com essa exposição.»
Artigo 2.º
Entrada em vigor
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual:26/06/2021
(3) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 30/09/2021
Artigo 127.º
Posições em risco em situação de incumprimento
1. À parte não garantida de qualquer elemento, caso o devedor esteja em situação de incumprimento nos termos do artigo 178.º, ou, no caso de posições em risco sobre a carteira de retalho, à parte não garantida de qualquer linha de crédito que esteja em situação de incumprimento nos termos do artigo 178.º, é aplicado um ponderador de:
a) 150 %, se a soma dos ajustamentos para risco específico de crédito e dos montantes deduzidos nos termos do artigo 36.º, n.º 1, alínea m), for inferior a 20 % da parte não garantida do valor da posição em risco, calculado antes de efetuar os ajustamentos para risco específico de crédito e deduções;
b) 100 %, se a soma dos ajustamentos para risco específico de crédito e dos montantes deduzidos nos termos do artigo 36.º, n.º 1, alínea m), não for inferior a 20 % da parte não garantida do valor da posição em risco, calculado antes de efetuar os ajustamentos para risco específico de crédito e deduções.
2. Para efeitos da determinação da parte garantida da posição em risco vencida, são elegíveis as cauções e garantias admissíveis para efeitos de redução do risco de crédito ao abrigo do Capítulo 4.
3. Ao valor residual da posição em risco, após os ajustamentos para risco específico de crédito das posições em risco plena e integralmente garantidas por hipotecas sobre bens imóveis destinados à habitação nos termos do artigo 125.º, é aplicado um ponderador de 100 %, se tiver ocorrido um incumprimento de acordo com o artigo 178.º.
4. Ao valor residual da posição em risco, após os ajustamentos para risco específico de crédito das posições em risco plena e integralmente garantidas por hipotecas sobre bens imóveis com fins comerciais nos termos do artigo 126.o, é aplicado um ponderador de 100 %, se tiver ocorrido um incumprimento de acordo com o artigo 178.º.
(4) Regulamento Delegado (UE) n.º 183/2014 da Comissão, de 20 de dezembro de 2013, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento, no que respeita às normas técnicas de regulamentação para especificação do cálculo dos ajustamentos para o risco específico e geral de crédito (Texto relevante para efeitos do EEE). JO L 57 de 27.2.2014, p. 3-6.
Artigo 1.º
Identificação dos Ajustamentos para o Risco Geral de Crédito e dos Ajustamentos para o Risco Específico de Crédito para efeitos dos artigos 111.º, 159.º, 166.º, 167.º, 168.º, 178.º, 246.º, e 266.º do Regulamento (UE) n.º 575/2013
1. Para efeitos do presente regulamento, os montantes a incluir no cálculo dos ajustamentos para o risco geral de crédito e dos ajustamentos para o risco específico de crédito pelas instituições devem ser iguais à soma todos os montantes deduzidos aos capitais próprios principais de nível 1 da instituição a fim de refletir as perdas exclusivamente relacionadas com o risco de crédito de acordo com o quadro contabilístico aplicável e reconhecidas como tal na conta de resultados, independentemente de resultarem de imparidades, ajustamentos de valor ou provisões para elementos extrapatrimoniais.
Os montantes resultantes do processo descrito no primeiro parágrafo que tenham sido reconhecidos durante o exercício só podem ser incluídos no cálculo dos ajustamentos para o risco geral de crédito e dos ajustamentos para o risco específico de crédito se tiverem sido deduzidos aos capitais próprios principais de nível 1 de uma instituição, em conformidade com o artigo 36.º, n.º 1, do Regulamento (UE) n.º 575/2013 ou, no caso de lucros provisórios ou de lucros de final de exercício que não tenham sido aprovados em conformidade com o artigo 26.º, n.º 2, do mesmo regulamento, por meio de uma dedução imediata correspondente aos capitais próprios principais de nível 1 para a determinação dos fundos próprios.
2. Os valores descritos no n.º 1 devem ser incluídos no cálculo dos ajustamentos para o risco geral de crédito (Ajustamentos para o Risco Geral de Crédito), se preencherem ambos os seguintes critérios:
a) Estão livre e integralmente disponíveis, em termos temporais e de valor, para fazer face a perdas decorrentes de risco de crédito que ainda não se materializaram;
b) Refletem as perdas decorrentes do risco de crédito relativas a um grupo de posições em risco para as quais a instituição não dispõe atualmente de qualquer evidência de que tenha ocorrido uma perda.
3. Todos os outros montantes descritos no n.º 1 devem ser incluídos no cálculo dos ajustamentos para o risco específico de crédito (Ajustamentos para o Risco Específico de Crédito).
4. Sob reserva do cumprimento dos critérios previstos no n.º 2, a instituição deve incluir as seguintes perdas no cálculo dos Ajustamentos para o Risco Geral de Crédito:
a) Perdas reconhecidas a fim de cobrir perdas mais elevadas do que a média ao longo dos últimos anos, embora não exista atualmente qualquer evidência de eventos de perda que justifiquem os níveis de perdas observados no passado;
b) Perdas relativamente às quais a instituição não tem conhecimento de uma deterioração do crédito no que se refere a um grupo de posições em risco, mas em que é estatisticamente provável um determinado grau de incumprimento, com base na experiência passada.
5. As instituições deverão sempre incluir as seguintes perdas no cálculo dos ajustamentos para o risco de crédito específico a que se refere o n.º 3:
a) Perdas reconhecidas na conta de resultados relativamente a instrumentos mensurados ao justo valor que representam imparidades decorrentes do risco de crédito no âmbito do quadro contabilístico aplicável;
b) Perdas resultantes de eventos atuais ou passados que afetam uma determinada posição em risco significativa ou posições em risco que não sendo individualmente significativas são objeto de avaliação individual ou coletiva;
c) Perdas que a experiência adquirida, ajustada com base nos dados atualmente observáveis, indica que terão ocorrido, embora a instituição ainda não esteja ciente de qual foi a posição em risco individual que as sofreu.
6. Sem prejuízo do n.º 1, ao calcular os ajustamentos para risco específico de crédito para efeitos da aplicação dos ponderadores de risco a que se refere o artigo 127.º, n.º 1, alíneas a) e b), do Regulamento (UE) n.º 575/2013 à parte não garantida de uma exposição em situação de incumprimento, as instituições devem incluir qualquer diferença positiva entre o montante devido pelo devedor a título dessa exposição e a soma dos seguintes elementos:
a) a redução adicional dos fundos próprios, se essa exposição tiver sido totalmente abatida;
b) quaisquer reduções de fundos próprios já existentes relacionadas com essa exposição.»
[O n.º 6 do artigo 1.º do Regulamento Delegado (UE) n.º 183/2014 foi aditado pelo Regulamento Delegado (UE) 2022/954 da Comissão, de 12 de maio].
Artigo 5.º
Cálculo dos Ajustamentos para o Risco Específico de Crédito no que se refere aos requisitos de fundos próprios para efeitos da determinação de uma situação de incumprimento de acordo com o artigo 178.ºdo Regulamento (UE) n.o575/2013
Para efeitos da determinação de uma situação de incumprimento de acordo com o artigo 178.ºdo Regulamento (UE) n.º575/2013, os Ajustamentos para o Risco Específico de Crédito devem ser calculados como os montantes dos Ajustamentos para o Risco Específico de Crédito relacionados com o risco de crédito de uma única posição em risco de um único devedor.
Artigo 6.º
Documentação
As instituições devem documentar a identificação e o cálculo dos Ajustamentos para o Risco Geral de Crédito e dos Ajustamentos para o Risco Específico de Crédito.
Artigo 7.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
23-05-2022
Política macroprudencial / Comité Europeu do Risco Sistémico (CERS)
Avaliação dos efeitos transfronteiriços e reciprocidade voluntária de medidas / União Europeia / EEE
(1) Recomendação do Comité Europeu do Risco Sistémico, de 30 de março de 2022, que altera a Recomendação CERS/2015/2 relativa à avaliação dos efeitos transfronteiriços e à reciprocidade voluntária de medidas de política macroprudencial (CERS/2022/3) (2022/C 206/02) [/2022/909509482]. JO C 206 de 23.5.2022, p. 3-16.
- Alterações da Recomendação CERS/2015/2 e Anexo.
(2) Acordo sobre o Espaço Económico Europeu - Ato final - Declarações comuns - Declarações dos Governos dos Estados-membros das Comunidades Europeias e dos Estados da EFTA - Acordos diversos - Ata Acordada - Declaração de uma ou de várias das partes contratantes relativos ao acordo sobre o Espaço Económico Europeu. JO L 1 de 3.1.1994, p. 3-522 (ES, DA, DE, EL, EN, FR, IT, NL, PT). Versão consolidada atual:15/03/2021
(3)Regulamento (UE) n.º 1092/2010do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, relativo à supervisão macroprudencial do sistema financeiro na União Europeia e que cria o Comité Europeu do Risco Sistémico. JO L 331 de 15.12.2010, p. 1-11.Versão consolidada atual (30/12/2019):02010R1092— PT — 30.12.2019 — 001.001 — 1/16.
(4) Decisão do Comité Europeu do Risco Sistémico, de 20 de Janeiro de 2011, que adota o Regulamento Interno do Comité Europeu do Risco Sistémico (CERS/2011/1). JO C 58 de 24.2.2011, p. 4—10. Versão consolidada atual:24/03/2020
(5) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 30/09/2021
(6) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual: 01/01/2022: aplicação do artigo 101.º (Revisão contínua da autorização para utilização de métodos internos) pelo Regulamento Delegado (UE) 2022/439 da Comissão, de 20 de outubro.
(7) Recomendação CERS/2015/2 do Comité Europeu do Risco Sistémico, de 15 de dezembro de 2015, relativa à avaliação dos efeitos transfronteiriços e à reciprocidade voluntária de medidas de política macroprudencial (CERS/2015/2) (2016/C 97/02). JO C 97 de 12.3.2016, p. 9-14.
26-04-2022
Instituições de crédito e empresas de investimento: Métodos de consolidação prudencial
Autoridade Bancária Europeia (EBA)
Demonstrações financeiras anuais, demonstrações financeiras consolidadas e relatórios conexos de certas formas de empresas
Normas internacionais de contabilidade
Norma Internacional de Relato Financeiro 10 (IFRS 10)
Supervisão prudencial das instituições de crédito e empresas de investimento
Titularização
(1)Regulamento Delegado (UE) 2022/676da Comissão, de 3 de dezembro de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam as condições em que a consolidação deve ser efetuada nos casos referidos no artigo 18.º, n.ºs 3 a 6 e n.º 8, desse regulamento (Texto relevante para efeitos do EEE) [C/2021/8597]. JOL 123 de 26.4.2022, p. 1-9.
Artigo 1.º
Definições
Para efeitos do presente regulamento, entende-se por:
1) «atividades relevantes», as atividades relevantes como definidas no apêndice A do anexo do Regulamento (CE) n.º 1254/2012 da Comissão (8) (anexo relativo à IFRS 10);
2) «fatores de redução do risco», quaisquer leis, regulamentos, regras ou disposições contratuais aplicáveis que restrinjam a capacidade de uma instituição para prestar apoio financeiro a uma empresa em dificuldades;
3) «empresas participantes», as empresas que controlam conjuntamente:
a) uma instituição ou instituição financeira na aceção do artigo 3.º, n.º 1, do presente regulamento; ou,
b) uma empresa que não é uma instituição, uma instituição financeira ou uma empresa de serviços auxiliares na aceção do artigo 7.º, n.º 3, alínea a), do presente regulamento;
4) «vínculos de capital», a detenção, direta ou indireta, de capital de uma empresa, incluindo uma participação na aceção do artigo 4.º, n.º 1, ponto 35, do Regulamento (UE) n.º 575/2013;
5) «influência significativa», o poder de participar nas decisões de política financeira e operacional de uma empresa, caso essa empresa não seja considerada uma filial na aceção do artigo 4.º, n.º 1, ponto 16, do Regulamento (UE) n.º 575/2013, e não seja controlada conjuntamente na aceção do artigo 3.º, n.º 1, ou do artigo 7.º, n.º 3, alínea a), do presente regulamento.
Artigo 2.º
Condições em que deve ser efetuada a consolidação, no caso de grupos de empresas relacionadas na aceção do artigo 22.º, n.º 7, da Diretiva 2013/34/UE
1. Caso seja exigida a consolidação nos termos do artigo 18.º, n.º 3, do Regulamento (UE) n.º 575/2013, a entidade a seguir indicada é responsável por assegurar o cumprimento dos requisitos estabelecidos na parte I, título II, capítulo 2, secção 1, do Regulamento (UE) n.º 575/2013, com base na situação consolidada de todas as empresas do grupo:
a) a instituição, caso exista apenas uma instituição no grupo;
b) a instituição de crédito cujo total do balanço é o mais elevado, caso existam várias instituições de crédito no grupo;
c) a empresa de investimento sujeita ao Regulamento (UE) n.º 575/2013 cujo total do balanço é o mais elevado, caso o grupo não inclua nenhuma instituição de crédito.
2. Para efeitos do n.º 1, o total do balanço é calculado com base nas mais recentes demonstrações financeiras consolidadas auditadas ou, caso não seja necessário que as demonstrações financeiras consolidadas sejam elaboradas em conformidade com o quadro contabilístico aplicável, com base na última demonstração financeira individual auditada da instituição.
3. Caso a aplicação dos critérios a que se refere o n.º 1 do presente artigo seja inadequada, as autoridades competentes responsáveis pelo exercício da supervisão em base consolidada nos termos do artigo 111.º, n.ºs 4, 5 e 6, da Diretiva 2013/36/UE do Parlamento Europeu e do Conselho (9) podem dispensar a aplicação desses critérios, e designar outra entidade do grupo sujeita ao Regulamento (UE) n.º 575/2013 como responsável por assegurar o cumprimento dos requisitos a que se refere a parte I, título II, capítulo 2, secção 1, desse regulamento, com base na situação, em termos de consolidação, de todas as empresas do grupo.
Ao avaliarem a adequação da aplicação dos critérios a que se refere o n.º 1 do presente artigo, essas autoridades competentes devem ter em conta qualquer decisão tomada nos termos do artigo 111.º, n.º 6, da Diretiva 2013/36/UE ou, na ausência dessa decisão, as instituições em causa e a importância relativa das suas atividades nos Estados-Membros em causa, ou se são obrigadas a elaborar demonstrações financeiras consolidadas do grupo nos casos a que se refere o artigo 22.º, n.º 7, da Diretiva 2013/34/UE. Nesses casos, a instituição com o total do balanço mais elevado tem o direito de ser ouvida antes de as autoridades competentes tomarem a decisão.
4. Nos casos referidos no presente artigo, as autoridades competentes responsáveis pelo exercício da supervisão em base consolidada nos termos do artigo 111.º, n.ºs 4, 5 e 6, da Diretiva 2013/36/UE autorizam ou exigem a utilização do método de consolidação previsto no artigo 22.º, n.ºs 8 e 9, da Diretiva 2013/34/UE.
5. Uma empresa que esteja relacionada com uma ou mais empresas na aceção do artigo 22.º, n.º 7, da Diretiva 2013/34/UE é dispensada de inclusão na consolidação nos termos do presente artigo nos mesmos casos e de acordo com os mesmos critérios que os estabelecidos no artigo 19.º do Regulamento (UE) n.º 575/2013.
Artigo 3.º
Condições em que deve ser efetuada a consolidação, no caso de instituições ou instituições financeiras geridas por uma empresa incluída na consolidação juntamente com uma ou mais empresas não incluídas na consolidação
1. No caso de participações em instituições ou instituições financeiras geridas por uma empresa incluída na consolidação juntamente com uma ou mais empresas não incluídas na consolidação, a autoridade responsável pela supervisão em base consolidada deve exigir que seja efetuada a consolidação proporcional nos termos do artigo 18.º, n.º 4, do Regulamento (UE) n.º 575/2013, se estiverem cumulativamente reunidas as seguintes condições:
a) as empresas participantes controlam conjuntamente a maioria dos direitos de voto dos acionistas ou membros da instituição ou instituição financeira em causa, ou têm a capacidade de dirigir conjuntamente as atividades relevantes dessa instituição ou instituição financeira, nos termos de um acordo contratual juridicamente vinculativo entre si ou de cláusulas estatutárias da instituição ou instituição financeira;
b) as decisões sobre as atividades relevantes da instituição ou instituição financeira requerem a aprovação unânime de todas as empresas participantes;
c) o acordo contratual referido na alínea a) ou as cláusulas estatutárias da instituição ou instituição financeira estipulam que a responsabilidade das empresas participantes se limita à quota-parte do capital que detêm na instituição ou instituição financeira em causa.
2. Nos casos a que se refere o presente artigo, a consolidação proporcional é efetuada com base na quota-parte do capital detida na instituição ou instituição financeira em causa e em conformidade com o artigo 26.º, n.º 2, da Diretiva 2013/34/UE.
Artigo 4.º
Condições em que deve ser efetuada a consolidação, no caso de participações ou de vínculos de capital em instituições ou instituições financeiras diferentes das referidas no artigo 18.º, n.ºs 1 e 4, do Regulamento (UE) n.º 575/2013
1. Caso as autoridades competentes determinem que a consolidação deve ser efetuada nos termos do artigo 18.º, n.º 5, do Regulamento (UE) n.º 575/2013, podem autorizar ou exigir a utilização do método da equivalência patrimonial nos termos desse artigo, a menos que determinem que a consolidação proporcional ou integral da instituição ou instituição financeira em causa seja exigida de acordo com as condições estabelecidas nos n.ºs 2 a 5 do presente artigo.
2. A autoridade competente procede à determinação a que se refere o n.º 1 com base numa avaliação dos riscos que a instituição ou instituição financeira em causa representa para a instituição, tendo em conta a dimensão e a eficácia de quaisquer fatores de redução do risco e o impacto nos requisitos prudenciais aplicáveis à instituição em base consolidada que possa resultar da aplicação da consolidação integral ou proporcional.
3. Para efeitos da avaliação a que se refere o n.º 2, a instituição deve fornecer à autoridade competente, a pedido desta, todas as informações necessárias, em especial no que diz respeito aos seguintes elementos:
a) a estrutura global de propriedade da instituição ou instituição financeira em causa, tendo em conta, nomeadamente, se as ações ou direitos de propriedade e direitos de voto equivalentes, incluindo os direitos de voto potenciais a que se refere o artigo 5.º, n.º 5, estão distribuídos por um grande número de acionistas, proprietários ou membros, ou se a instituição é o principal acionista, proprietário ou membro da instituição ou instituição financeira;
b) se a instituição atua como patrocinadora através da gestão ou aconselhamento da instituição ou instituição financeira em causa, colocando os valores mobiliários da instituição ou da instituição financeira no mercado, ou fornecendo liquidez e/ou melhorias do risco de crédito à instituição ou à instituição financeira, ou se a instituição é um investidor importante nos seus instrumentos de dívida ou de capital próprio, ou se existe outro envolvimento contratual ou não contratual que exponha a instituição aos riscos ou a retornos equiparáveis a retornos de capital próprio associados aos ativos da instituição ou instituição financeira em causa ou relacionados com o seu desempenho;
c) se a instituição está efetivamente envolvida no processo de tomada de decisões da instituição ou instituição financeira em causa, o grau em que a instituição exerce influência sobre ela ou se a instituição ou instituição financeira é considerada controlada em conformidade com o quadro contabilístico aplicável;
d) se a instituição recebe serviços operacionais críticos da instituição ou instituição financeira em causa que não possam ser substituídos atempadamente sem custos excessivos;
e) se a notação de risco da instituição ou instituição financeira em causa se baseia na própria notação da instituição;
f) se existem características específicas relacionadas com a composição da base de investidores da instituição ou instituição financeira em causa, referindo em especial o facto de os outros investidores da instituição ou instituição financeira terem ou não uma relação comercial estreita com a instituição, a sua capacidade de suportar perdas ou a sua capacidade para alienar os seus instrumentos financeiros;
g) se a instituição ou a instituição financeira em causa e a instituição têm uma base comum de clientes ou estão envolvidas na comercialização dos produtos uns dos outros;
h) se a instituição e a instituição ou a instituição financeira em causa têm a mesma marca;
i) se a instituição já prestou apoio financeiro à instituição ou instituição financeira em causa em caso de dificuldades financeiras.
4. As autoridades competentes podem, em especial, exigir a consolidação proporcional da instituição ou instituição financeira em causa de acordo com a quota-parte de capital detida nessa empresa, caso exista um acordo contratual entre a instituição e um ou mais acionistas, proprietários ou membros da instituição ou instituição financeira em causa para prestar conjuntamente apoio financeiro à instituição ou à instituição financeira, ou caso existam provas sólidas de que apoiariam financeiramente a instituição ou instituição financeira de acordo com a quota-parte de capital nela detida.
5. As autoridades competentes podem, em especial, exigir a consolidação integral da instituição ou instituição financeira em causa se, em consequência das relações organizacionais e financeiras entre a instituição e a instituição ou instituição financeira em causa, a instituição estiver exposta à maioria dos riscos ou benefícios decorrentes das atividades relevantes dessa instituição ou instituição financeira.
Artigo 5.º
Condições em que deve ser efetuada a consolidação, nos casos em que uma instituição exerce uma influência significativa sobre uma ou mais instituições ou instituições financeiras, mas sem deter uma participação ou outros vínculos de capital nessas instituições
1. Caso uma instituição exerça uma influência significativa sobre uma ou mais instituições ou instituições financeiras, mas sem deter uma participação ou outros vínculos de capital nessas instituições, as autoridades competentes podem determinar a consolidação integral das instituições ou instituições financeiras em causa nos termos do artigo 18.º, n.º 6, alínea a), do Regulamento (UE) n.º 575/2013, com base numa avaliação dos riscos que essas instituições ou instituições financeiras representam para a instituição que exerce uma influência significativa, tendo em conta a dimensão e a eficácia de eventuais fatores de redução do risco e o impacto sobre os requisitos prudenciais aplicáveis a essa instituição numa base consolidada que possa resultar da aplicação da consolidação integral.
2. Para efeitos da avaliação a que se refere o n.º 1, a instituição deve fornecer à autoridade competente, a pedido desta, todas as informações necessárias, em especial no que diz respeito aos elementos referidos no artigo 4.º, n.º 3, alíneas a) a i).
3. As autoridades competentes podem, em especial, exigir a consolidação integral das instituições ou instituições financeiras referidas no n.º 1 se, em consequência das relações organizacionais e financeiras entre a instituição que exerce uma influência significativa e as instituições ou instituições financeiras em causa, a instituição estiver exposta à maioria dos riscos ou benefícios decorrentes das atividades relevantes dessas instituições ou instituições financeiras.
4. Para efeitos do presente artigo, os elementos a considerar como indícios de influência significativa incluem os seguintes elementos:
a) a instituição nomeou ou tem o direito de nomear um membro do órgão de administração, direção ou supervisão da instituição ou instituição financeira em causa;
b) a instituição está efetivamente envolvida no processo de tomada de decisões da instituição ou instituição financeira em causa, nomeadamente nas decisões relativas a dividendos e outras distribuições;
c) a existência de transações significativas com a instituição ou instituição financeira em causa;
d) a instituição trocou pessoal de gestão com a instituição ou instituição financeira em causa;
e) a instituição presta informações técnicas essenciais ou serviços críticos à instituição ou instituição financeira em causa;
f) a instituição tem direitos adicionais na instituição ou instituição financeira em causa, nos termos de um contrato ou cláusulas estatutárias, suscetíveis de afetar a gestão ou o processo decisório dessa instituição ou instituição financeira.
5. Deve também ser considerada na avaliação da influência significativa a existência de warrants de ações, opções de compra de ações, instrumentos de dívida convertíveis em ações ordinárias ou outros instrumentos semelhantes que sejam atualmente exercíveis ou convertíveis e que tenham potencial, se exercidos ou convertidos, para conferir à instituição direitos de voto ou para reduzir os direitos de voto de outra parte sobre as políticas financeiras e operacionais da instituição ou instituição financeira em causa.
Artigo 6.º
Condições em que deve ser efetuada a consolidação nos casos em que duas ou mais instituições ou instituições financeiras são colocadas sob direção única sem que esta tenha sido estabelecida por contrato ou por cláusulas estatutárias
1. Uma autoridade competente deve determinar a consolidação de duas ou mais instituições ou instituições financeiras que são colocadas sob direção única, sem que esta tenha sido estabelecida por contrato ou por cláusulas estatutárias, para efeitos do artigo 18.º, n.º 6, alínea b), do Regulamento (UE) n.º 575/2013, se estiverem reunidas as seguintes condições:
a) a autoridade competente realizou uma avaliação destinada a verificar se as políticas financeiras e operacionais das instituições ou instituições financeiras são efetivamente coordenadas; e
b) as instituições ou instituições financeiras em causa não estão relacionadas na aceção do artigo 22.º, n.ºs 1 e 2, e do artigo 22.º, n.º 7, alínea b), da Diretiva 2013/34/UE.
2. Para efeitos do n.º 1, alínea a), as autoridades competentes podem, em especial, ter em conta os seguintes elementos como indícios da existência da situação referida nessa alínea:
a) as instituições ou instituições financeiras em causa são controladas, direta ou indiretamente, pela mesma pessoa ou pessoas singulares, ou pela mesma entidade ou entidades;
b) a maioria dos membros dos órgãos de administração, de direção ou de fiscalização das instituições ou das instituições financeiras são pessoas nomeadas pela mesma pessoa ou pessoas singulares ou pela mesma entidade ou entidades, mesmo se esses membros não sejam as mesmas pessoas.
3. Nos casos referidos no presente artigo, as autoridades competentes autorizam ou exigem a utilização do método de consolidação previsto no artigo 22.º, n.ºs 8 e 9, da Diretiva 2013/34/UE.
4. O artigo 2.º, n.ºs 1, 2 e 3, do presente regulamento é aplicável para efeitos de determinação da entidade responsável por assegurar o cumprimento dos requisitos a que se refere a parte I, título II, capítulo 2, secção 1, do Regulamento (UE) n.º 575/2013 com base na situação, em termos de consolidação, de todas as instituições e instituições financeiras a que se refere o n.º 1 do presente artigo.
Artigo 7.º
Condições em que deve ser efetuada a consolidação nos casos em que uma filial ou uma empresa na qual uma instituição detenha uma participação não é uma instituição, uma instituição financeira ou uma empresa de serviços auxiliares
1. Uma autoridade competente pode exigir a consolidação integral ou proporcional de uma filial ou de uma empresa em que uma instituição detém uma participação se essa filial ou empresa não for uma instituição, instituição financeira ou empresa de serviços auxiliares nos termos do artigo 18.º, n.º 8, do Regulamento (UE) n.º 575/2013, desde que efetue uma avaliação que verifique o cumprimento da condição estabelecida no artigo 18.º, n.º 8, alínea b), do Regulamento (UE) n.º 575/2013. Para o efeito, aplica-se o artigo 4.º, n.ºs 2 e 3, do presente regulamento.
2. As autoridades competentes podem, em especial, exigir a consolidação integral da filial ou empresa referida no n.º 1 se, em consequência das relações organizacionais e financeiras entre a instituição e a filial ou empresa em causa, a instituição estiver exposta à maioria dos riscos ou benefícios decorrentes das atividades relevantes dessa filial ou empresa.
3. As autoridades competentes podem, nomeadamente, exigir a consolidação proporcional de uma empresa a que se refere o n.º 1, de acordo com a quota-parte do capital detida nessa empresa, se estiver preenchida uma das seguintes condições:
a) a empresa é controlada conjuntamente pela instituição juntamente com uma ou mais empresas não incluídas na consolidação, nos termos de um acordo contratual juridicamente vinculativo entre elas ou de cláusulas estatutárias da empresa, e as decisões sobre as atividades relevantes da empresa exigem a aprovação unânime de todas as empresas participantes;
b) existe um acordo contratual entre a instituição e um ou mais acionistas, proprietários ou membros da empresa no sentido de prestar conjuntamente apoio financeiro a essa empresa, ou existem fortes provas de que apoiariam financeiramente a empresa em função da quota-parte de capital nela detida.
Artigo 8.º
Condições para a inclusão nos fundos próprios principais de nível 1, fundos próprios adicionais de nível 1 e fundos próprios de nível 2 consolidados de instrumentos detidos por pessoas que não são as empresas incluídas no perímetro de consolidação prudencial
1. Nos casos em que o método de consolidação previsto no artigo 22.º, n.ºs 8 e 9, da Diretiva 2013/34/UE é utilizado nos termos do artigo 18.º, n.º 3 ou do artigo 18.º, n.º 6, alínea b), do Regulamento (UE) n.º 575/2013, uma instituição pode incluir os elementos de fundos próprios principais de nível 1 e os instrumentos de fundos próprios adicionais de nível 1 e de fundos próprios de nível 2 e as contas de prémios de emissão de ações conexas das empresas incluídas no perímetro de consolidação prudencial que sejam detidas por pessoas que não essas empresas, nos fundos próprios principais de nível 1, fundos próprios adicionais de nível 1 e fundos próprios de nível 2 consolidados, desde que esses elementos de capital estejam disponíveis para cobrir as perdas de todas as empresas incluídas na consolidação.
Se os elementos de fundos próprios principais de nível 1 e os instrumentos de fundos próprios adicionais de nível 1 e de fundos próprios de nível 2 e as contas de prémios de emissão de ações conexas a que se refere o primeiro parágrafo, não estiverem disponíveis para cobrir as perdas de todas as empresas incluídas no perímetro de consolidação prudencial, a instituição deve determinar o montante dos elementos de fundos próprios principais de nível 1 e dos instrumentos de fundos próprios adicionais de nível 1 e de fundos próprios de nível 2 e das contas de prémios de emissão de ações conexas a incluir nos fundos próprios principais de nível 1, fundos próprios adicionais de nível 1 e fundos próprios de nível 2 consolidados, nos termos dos artigos 81.º a 88.º do Regulamento (UE) n.º 575/2013.
2. Para efeitos do n.º 1, considera-se que os elementos de fundos próprios principais de nível 1 e os instrumentos de fundos próprios adicionais de nível 1 e de fundos próprios de nível 2 e as contas de prémios de emissão de ações conexas a que se refere o n.º 1, primeiro parágrafo, que sejam detidos pela pessoa ou pessoas, ou pela entidade ou entidades, que gere(m) as empresas numa base unificada nos termos do artigo 18.º, n.º 3, do Regulamento (UE) n.º 575/2013 ou que exercem uma direção única sobre as empresas nos termos do artigo 18.º, n.º 6, alínea b), desse regulamento, estão disponíveis para cobrir as perdas de todas as empresas incluídas no perímetro de consolidação prudencial.
3. Nos casos em que seja exigida a consolidação integral por força do artigo 18.º, n.º 5, do artigo 18.º, n.º 6, alínea a), ou do artigo 18.º, n.º 8, do Regulamento (UE) n.º 575/2013, a instituição deve determinar o montante dos elementos de fundos próprios principais de nível 1 e dos instrumentos de fundos próprios adicionais de nível 1 e de fundos próprios de nível 2 e de contas de prémios de emissão de ações conexas das empresas incluídas no perímetro de consolidação prudencial que são detidos por pessoas que não essas empresas, a incluir nos fundos próprios principais de nível 1, nos fundos próprios adicionais de nível 1 e nos fundos próprios de nível 2 consolidados nos termos dos artigos 81.º a 88.º do Regulamento (UE) n.º 575/2013. Para esse efeito, as empresas para as quais é exigida a consolidação integral são consideradas filiais.
4. Nos casos em que seja exigida a consolidação proporcional por força do artigo 18.º, n.ºs 4, 5 ou 8, do Regulamento (UE) n.º 575/2013, as instituições devem determinar o montante dos instrumentos de fundos próprios adicionais de nível 1 e de fundos próprios de nível 2 emitidos pelas empresas incluídos proporcionalmente no perímetro de consolidação prudencial que são detidos por pessoas que não essas empresas, bem como as contas de prémios de emissão de ações conexas, a incluir nos fundos próprios adicionais de nível 1 e nos fundos próprios de nível 2 consolidados nos termos dos artigos 82.º, 83.º e 85.º a 88.º do Regulamento (UE) n.º 575/2013.
5. Para efeitos do n.º 4, aplica-se o seguinte:
a) as empresas para as quais é exigida a consolidação proporcional são consideradas filiais;
b) as referências à inclusão integral na consolidação por força da parte I, título II, capítulo 2, do Regulamento (UE) n.º 575/2013 devem entender-se como referências à inclusão proporcional na consolidação nos termos do artigo 18.º, n.ºs 4, 5 ou 8, desse regulamento; e
c) os montantes a que se referem os artigos 82.º, 83.º e 85.º a 88.º do Regulamento (UE) n.º 575/2013 são determinados tendo em conta a quota-parte de capital detida pela instituição nessas empresas.
Artigo 9.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação no Jornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (CE) n.º 1606/2002 do Parlamento Europeu e do Conselho, de 19 de julho de 2002, relativo à aplicação das normas internacionais de contabilidade. JO L 243 de 11.9.2002, p. 1-4. Última versão consolidada (10-04-2008): 2002R1606 — PT — 10.04.2008 — 001.001 — 1/8.
(3) Regulamento (CE) n.º 1126/2008 da Comissão, de 3 de novembro de 2008, que adota determinadas normas internacionais de contabilidade nos termos do Regulamento (CE) n.º 1606/2002 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 320 de 29.11.2008, p. 1-481. Versão consolidada atual: 01/01/2022
(4) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(5)Regulamento (UE) n.º 1254/2012da Comissão, de 11 de dezembro de 2012, que altera o Regulamento (CE) n.º 1126/2008, que adota determinadas normas internacionais de contabilidade nos termos do Regulamento (CE) n.º 1606/2002 do Parlamento Europeu e do Conselho, no que diz respeito à Norma Internacional de Relato Financeiro 10, à Norma Internacional de Relato Financeiro 11, à Norma Internacional de Relato Financeiro 12, à Norma Internacional de Contabilidade 27 (2011) e à Norma Internacional de Contabilidade 28 (2011) (Texto relevante para efeitos do EEE). JOL 360 de 29.12.2012, p. 1-77.
(6) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 30/09/2021
Secção 2
Métodos de consolidação prudencial
Artigo 18.º
Métodos de consolidação prudencial
1. As instituições, companhias financeiras e companhias financeiras mistas que sejam obrigadas a cumprir os requisitos a que se refere o presente capítulo, secção 1, com base na sua situação consolidada procedem a uma consolidação integral de todas as instituições e instituições financeiras que sejam suas filiais. Os n.ºs 3 a 6 e 9 do presente artigo não se aplicam caso seja aplicável a parte VI e o artigo 430.º, n.º 1, alínea d), com base na situação consolidada de uma instituição, companhia financeira ou companhia financeira mista, ou com base na situação subconsolidada de um subgrupo de liquidez, tal como definido nos artigos 8.º e 10.º.
Para efeitos do artigo 11.º, n.º 3-A, as instituições obrigadas a cumprir os requisitos a que se refere o artigo 92.º-A ou o artigo 92.º-B em base consolidada procedem a uma consolidação integral de todas as instituições e instituições financeiras que sejam suas filiais nos grupos de resolução relevantes.
2. As empresas de serviços auxiliares são incluídas na consolidação nos casos e de acordo com os métodos previstos no presente artigo.
3. Caso existam relações entre as empresas na aceção do artigo 22.º, n.º 7, da Diretiva 2013/34/UE, as autoridades competentes determinam as modalidades da consolidação.
4. A autoridade responsável pela supervisão em base consolidada exige a consolidação proporcional de acordo com a parte de capital detida nas participações em instituições e instituições financeiras geridas por uma empresa incluída na consolidação em conjunto com uma ou mais empresas não incluídas na consolidação, caso a responsabilidade dessas empresas esteja limitada à parte do capital que detêm.
5. No caso de participações ou de outros vínculos de capital diferentes dos referidos nos n.ºs 1 e 4, as autoridades competentes determinam se e sob que forma a consolidação deve ser efetuada. Podem, designadamente, autorizar ou exigir a utilização do método de equivalência. Esse método não constitui, todavia, uma inclusão das empresas em causa na supervisão em base consolidada.
6. As autoridades competentes determinam se e sob que forma a consolidação deve ser efetuada nos seguintes casos:
a) Se, na opinião das autoridades competentes, uma instituição exercer uma influência significativa numa ou mais instituições ou instituições financeiras, sem, todavia, deter uma participação ou outros vínculos de capital nessas instituições; e
b) Se duas ou mais instituições ou instituições financeiras estiverem sob direção única sem que esta tenha sido estabelecida por contrato ou por cláusulas estatutárias.
As autoridades competentes podem, designadamente, autorizar ou exigir a utilização do método previsto no artigo 22.º, n.ºs 7, 8 e 9, da Diretiva 2013/34/UE. Esse método não constitui, todavia, uma inclusão das empresas em causa na supervisão em base consolidada.
7. Caso uma instituição tenha uma filial que seja uma empresa distinta de uma instituição, uma instituição financeira ou uma empresa de serviços auxiliares, ou detenha uma participação em tal empresa, aplica o método de equivalência a essa filial ou participação. Esse método não constitui, todavia, uma inclusão das empresas em causa na supervisão em base consolidada.
Em derrogação do primeiro parágrafo, as autoridades competentes podem autorizar ou exigir que as instituições apliquem um método diferente a essas filiais ou participações, incluindo o método exigido pelo quadro contabilístico aplicável, desde que:
a) A instituição não aplique já o método de equivalência em 28 de dezembro de 2020;
b) A aplicação do método de equivalência constitua um ónus excessivo ou o método de equivalência não reflita adequadamente os riscos que a empresa a que se refere o primeiro parágrafo representa para a instituição; e
c) O método aplicado não se traduza na consolidação integral ou proporcional dessa empresa.
8. As autoridades competentes podem exigir a consolidação integral ou proporcional de uma filial ou de uma empresa na qual uma instituição detenha uma participação caso essa filial ou essa empresa não seja uma instituição, uma instituição financeira ou uma empresa de serviços auxiliares e caso estejam cumulativamente reunidas as seguintes condições:
a) A empresa não é uma empresa de seguros, uma empresa de seguros de um país terceiro, uma empresa de resseguros, uma empresa de resseguros de um país terceiro, uma sociedade gestora de participações no setor dos seguros nem uma empresa excluída do âmbito de aplicação da Diretiva 2009/138/CE, nos termos do artigo 4.º dessa diretiva;
b) Há um risco importante de a instituição decidir prestar apoio financeiro a essa empresa em condições de esforço, na ausência de qualquer obrigação contratual de prestar esse apoio, ou indo além de qualquer obrigação contratual nesse sentido.
9. A EBA elabora projetos de normas técnicas de regulamentação para especificar as condições em que se deve realizar a consolidação nos casos previstos nos n.ºs 3 a 6 e no n.º 8.
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 31 de dezembro de 2020.
É delegado na Comissão o poder de completar o presente regulamento pela adoção das normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
(7) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual: 01/01/2022
(8) Diretiva 2013/34/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa às demonstrações financeiras anuais, às demonstrações financeiras consolidadas e aos relatórios conexos de certas formas de empresas, que altera a Diretiva 2006/43/CE do Parlamento Europeu e do Conselho e revoga as Diretivas 78/660/CEE e 83/349/CEE do Conselho (Texto relevante para efeitos do EEE). JO L 182 de 29.6.2013, p. 19-76. Versão consolidada atual: 21/12/2021
(9) Orientações da EBA relativas aos limites aplicáveis às exposições sobre entidades do sistema bancário paralelo que exercem atividades bancárias fora de um quadro regulamentado nos termos do artigo 395.º, n.º 2, do Regulamento (UE) n.º 575/2013, de 3 de junho de 2016, EBA/GL/2015/20.
(10)Guidelines of the Basel Committee on Banking Supervision on the identification and management of step-in risk, Basileia, outubro de 2017.
(11) Regulamento (UE) 2017/2402 do Parlamento Europeu e do Conselho, de 12 de dezembro de 2017, que estabelece um regime geral para a titularização e cria um regime específico para a titularização simples, transparente e padronizada, e que altera as Diretivas 2009/65/CE, 2009/138/CE e 2011/61/UE e os Regulamentos (CE) n.º 1060/2009 e (UE) n.º 648/2012. JO L 347 de 28.12.2017, p. 35-80. Versão consolidada atual: 09/04/2021
30-03-2022
Instituições de crédito menos significativas
Autoridades nacionais competentes (ANC)
Supervisão prudencial das instituições de crédito
(1) Orientação (UE) 2022/508 do Banco Central Europeu, de 25 de março de 2022, que altera a Orientação (UE) 2017/697 do Banco Central Europeu relativa ao exercício das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes em relação às instituições de crédito menos significativas (BCE/2017/9) (BCE/2022/12) [ECB/2022/12]. JO L 102 de 30.3.2022, p. 34-42.
Artigo 1.º
Alterações
A Orientação (UE) 2017/697 (BCE/2017/9) é alterada do seguinte modo: (...)
Artigo 2.º
Disposições finais
Produção de efeitos e aplicação
A presente orientação produz efeitos no dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
As ANC devem cumprir o disposto na presente orientação a partir de 1 de outubro de 2022.
ANEXO I
O anexo da Orientação (UE) 2017/697 (BCE/2017/9) é substituído pelo seguinte:
«ANEXO I
Condições para a avaliação das isenções do limite de grandes riscos, de acordo com o artigo 400.º, n.º 2, alínea c), do Regulamento (UE) n.º 575/2013 e com o artigo 6.o, alínea c), da presente orientação
(2) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 30/09/2021
(3) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual: 01/01/2022: aplicação do artigo 101.º (Revisão contínua da autorização para utilização de métodos internos) pelo Regulamento Delegado (UE) 2022/439 da Comissão, de 20 de outubro.
(4) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(5.1) Regulamento Delegado (UE) 2015/61da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n. ° 575/2013 Parlamento Europeu e do Conselho, no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito Texto relevante para efeitos do EEE). JO L 11 de 17.1.2015, p. 1—36. Versão consolidada atual:30/04/2020
(5.2)Retificação do Regulamento Delegado (UE) 2015/61da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n.º 575/2013 Parlamento Europeu e do Conselho no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito («Jornal Oficial da União Europeia» L 11 de 17 de janeiro de 2015) [C/2021/5926]. JO L 289 de 12.8.2021, p. 56.
(6) Regulamento (UE) 2016/445 do Banco Central Europeu, de 14 de março de 2016, relativo à forma de exercício das faculdades e opções previstas no direito da União (BCE/2016/4). JO L 78 de 24.3.2016, p. 60-73. Alteração pelo Regulamento (UE) 2022/504 do Banco Central Europeu, de 25 de março.
(7) Orientação (UE) 2017/697 do Banco Central Europeu, de 4 de abril de 2017, relativa ao exercício das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes em relação às instituições de crédito menos significativas (BCE/2017/9). JO L 101 de 13.4.2017, p. 156-163. Versão consolidada atual:31/03/2022
Artigo 1.º
Objeto e âmbito de aplicação
A presente orientação especifica determinadas faculdades e opções de aplicação geral conferidas às autoridades competentes pelo direito da União em matéria de requisitos prudenciais, cujo exercício pelas ANC em relação às instituições menos significativas deve ser totalmente harmonizado com o exercício pelo BCE das faculdades e opções pertinentes previstas no Regulamento (UE) 2016/445 (BCE/2016/4).
Artigo 2.º
Definições
Para efeitos da presente orientação, aplicam-se as definições constantes do artigo 4.ºdo Regulamento (UE) n.º 575/2013, do artigo 2.ºdo Regulamento (UE) n.º 1024/2013, do artigo 2.ºdo Regulamento (UE) n.º 468/2014 (BCE/2014/17) e do artigo 3.ºdo Regulamento Delegado (UE) 2015/61.
Artigo 10.º
Produção de efeitos e aplicação
Artigo 11.º
Destinatários
As ANC dos Estados-Membros participantes são as destinatárias da presente orientação.
(8) Recomendação do Banco Central Europeu, de 4 de abril de 2017, relativa às especificações comuns para o exercício caso a caso das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes no que respeita às instituições de crédito menos significativas (BCE/2017/10) (2017/C 120/02). JO C 120 de 13.4.2017, p. 2-9.
(9) Recomendação do Banco Central Europeu, de 25 de março de 2022, que altera a Recomendação BCE/2017/10 relativa às especificações comuns para o exercício caso a caso das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes no que respeita às instituições de crédito menos significativas (BCE/2022/13) (2022/C 142/01) [ECB/2022/13]. JO C 142 de 30.3.2022, p. 1-9.
PARTE I
Alterações
A Recomendação BCE/2017/10 é alterada do seguinte modo: (...).
PARTE II
Destinatários
As ANC dos Estados-Membros participantes são as destinatárias da presente recomendação.
Recomenda-se às ANC que apliquem a presente recomendação a partir da data da sua adoção.
Feito em Frankfurt am Main, em 25 de março de 2022.
ANEXO
O anexo da Recomendação BCE/2017/10 é substituído pelo seguinte: (...).
18-03-2022
Método das Notações Internas (Método IRB)
Auditoria interna
Autoridade Bancária Europeia (EBA)
Autoridades competentes
Autorização para utilização do Método IRB
Avaliação do cumprimento dos requisitos para utilização do Método das Notações Internas
Avaliação, pelas autoridades competentes, de um pedido de autorização para utilização do Método IRB
Cálculo os requisitos de fundos próprios
Condições de implementação do Método IRB em diferentes classes de risco e unidades de negócio
Condições de retorno à utilização de métodos menos sofisticados
Condições para a utilização parcial permanente
Distribuição dos devedores e posições em risco pelos graus ou categorias
Documentação relativa às extensões e alterações
Envolvimento de terceiros
Equivalência dos requisitos de supervisão e regulamentação de determinados territórios e países terceiros
Estimativas dos parâmetros de risco para montantes a receber sobre empresas adquiridos
Estimativa da perda esperada (ELBE)
Fatores de risco e critérios de notação
Gestão das alterações de um sistema de notação
Governo das sociedades
Homogeneidade dos devedores ou das posições em risco
Incumprimento de um devedor
Incumprimento temporário dos requisitos do Método IRB
Limiar para determinar o caráter significativo das obrigações de crédito vencidas
Manutenção dos dados
Método das Notações Internas (Método IRB)
Método de estimativa da PD
Método de estimativa das LGD
Métodos a aplicar pelas autoridades competentes
Metodologia de afetação de posições em risco a classes de risco
Metodologia de avaliação do efeito das garantias e dos derivados de crédito
Modelo interno para as posições em risco sobre ações
Perda dado o incumprimento (LGD)
Probabilidade de incumprimento (PD)
Procedimentos de validação
Qualidade da documentação
Quantificação dos parâmetros de risco
Relatórios de gestão
Reporte: solidez do processo
Revisão contínua da autorização para utilização de métodos internos
Sistemas de notação
Sistemas informáticos
Testes de esforço
Tratamento de incumprimentos múltiplos
Unidade de controlo do risco de crédito
(1) Regulamento Delegado (UE) 2022/439 da Comissão, de 20 de outubro de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam a metodologia de avaliação que as autoridades competentes devem seguir ao avaliar o cumprimento por parte das instituições de crédito e das empresas de investimento dos requisitos para utilização do Método das Notações Internas (Texto relevante para efeitos do EEE) [C/2021/7470]. JO L 90 de 18.3.2022, p. 1-66.
Artigo 1.º
Avaliação do cumprimento dos requisitos para utilização do Método das Notações Internas
1. As autoridades competentes aplicam o presente regulamento para avaliar o cumprimento, por parte de uma instituição, dos requisitos para utilização do Método das Notações Internas («Método IRB»), da seguinte forma:
a) Para efeitos da avaliação dos pedidos iniciais de autorização de utilização do Método IRB, como previsto no artigo 144.º do Regulamento (UE) n.º 575/2013, as autoridades competentes aplicam todas as disposições do presente regulamento;
b) Para efeitos da avaliação dos pedidos de extensão do Método IRB em conformidade com o plano de aplicação sequencial aprovado, tal como previsto no artigo 148.º do Regulamento (UE) n.º 575/2013, as autoridades competentes aplicam os capítulos 4, 5, 7 e 8 e qualquer outra parte do presente regulamento que seja relevante para esse pedido;
c) Para efeitos da avaliação dos pedidos de autorização prévia para efetuar as alterações a que se refere o artigo 143.º, n.º 3, do Regulamento (UE) n.º 575/2013, as autoridades competentes aplicam todas as partes do presente regulamento que sejam relevantes para essas alterações;
d) Para efeitos da avaliação das alterações dos sistemas de notação e dos métodos de modelos internos para as posições em risco sobre ações que tenham sido notificadas nos termos do artigo 143.º, n.º 4, do Regulamento (UE) n.º 575/2013, as autoridades competentes aplicam todas as partes do presente regulamento que sejam relevantes para essas alterações;
e) Para efeitos da realização das revisões contínuas da utilização do Método IRB nos termos do artigo 101.º da Diretiva 2013/36/UE, as autoridades competentes aplicam todas as partes do presente regulamento que sejam relevantes para essa revisão;
f) Para efeitos de avaliação dos pedidos de autorização de retorno à utilização de métodos menos sofisticados em conformidade com o artigo 149.o do Regulamento (UE) n.o 575/2013, as autoridades competentes aplicam os artigos 6.o a 8.o do presente regulamento.
2. Para além dos critérios estabelecidos nas disposições do presente regulamento a que se refere o n.o 1, as autoridades competentes verificam quaisquer outros critérios relevantes necessários para a avaliação do cumprimento dos requisitos para utilização do Método IRB.
Artigo 2.º
Métodos a aplicar pelas autoridades competentes
1. Para efeitos da avaliação dos pedidos iniciais de autorização para utilizar o Método IRB, as autoridades competentes aplicam todos os métodos obrigatórios estabelecidos no presente regulamento. Podem igualmente aplicar outros métodos estabelecidos no presente regulamento em conformidade com o n.º 7 e quaisquer outros métodos em conformidade com o n.º 8.
2. Para efeitos da avaliação dos pedidos de autorização para a extensão do Método IRB de acordo com um plano de aplicação sequencial, as autoridades competentes aplicam todos os métodos obrigatórios estabelecidos nos capítulos 4, 5, 7 e 8. Podem igualmente aplicar outros métodos estabelecidos no presente regulamento em conformidade com o n.º 7 e quaisquer outros métodos em conformidade com o n.º 8.
3. Para efeitos de avaliação dos pedidos de autorização prévia para efetuar alterações ao Método IRB, as autoridades competentes analisam os documentos a apresentar pelas instituições no que respeita à alteração em conformidade com o artigo 8.º do Regulamento Delegado (UE) n.º 529/2014. Podem igualmente aplicar quaisquer métodos estabelecidos no presente regulamento em conformidade com o n.º 7 e quaisquer outros métodos em conformidade com o n.º 8.
4. Para efeitos da avaliação das alterações dos sistemas de notação e dos métodos dos modelos internos para as posições em risco sobre ações que tenham sido notificadas, as autoridades competentes analisam os documentos a apresentar pelas instituições no que respeita à alteração em conformidade com o artigo 8.º do Regulamento Delegado (UE) n.o 529/2014 e podem aplicar quaisquer métodos estabelecidos no presente regulamento em conformidade com o n.o 7 e quaisquer outros métodos em conformidade com o n.º 8.
5. Para efeitos da realização das revisões contínuas da utilização do Método IRB, as autoridades competentes podem aplicar qualquer dos métodos estabelecidos no presente regulamento em conformidade com o n.º 7 e quaisquer outros métodos em conformidade com o n.º 8.
6. Para efeitos da avaliação dos pedidos de retorno à utilização de métodos menos sofisticados, as autoridades competentes podem aplicar qualquer dos métodos estabelecidos no capítulo 2 do presente regulamento em conformidade com o n.º 7 e quaisquer outros métodos em conformidade com o n.º 8.
7. Sempre que o presente regulamento prevê a utilização facultativa de métodos, as autoridades competentes podem aplicar qualquer um desses métodos que seja conveniente e adequado à natureza, dimensão e grau de complexidade da estrutura empresarial e organizativa da instituição, tendo em conta:
a) A materialidade dos tipos de posições em risco abrangidos pelos sistemas de notação;
b) A complexidade dos modelos de notação e dos parâmetros de risco e a sua implementação.
8. Para além dos métodos estabelecidos no presente regulamento, as autoridades competentes podem utilizar outros métodos que sejam convenientes e adequados à natureza, dimensão e grau de complexidade da estrutura empresarial e organizativa da instituição, sempre que tal seja necessário para avaliar o cumprimento dos requisitos para a utilização do Método IRB.
9. Ao aplicar os métodos estabelecidos no presente regulamento, as autoridades competentes podem ter em conta os resultados de avaliações recentes, efetuadas por si próprias ou por outras autoridades competentes, se essas avaliações preencherem ambas as condições seguintes:
a) A avaliação baseou-se, no todo ou em parte, nos métodos obrigatórios;
b) O objeto da avaliação incluiu o mesmo sistema de notação ou um sistema semelhante na mesma classe de posições em risco.
Artigo 85.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
Utilização Método das Notações Internas (Método IRB)
Regulamento Delegado (UE) 2022/439, de 20 de outubro de 2021
ÍNDICE SISTEMÁTICO
CAPÍTULO 1 - DISPOSIÇÕES GERAIS SOBRE A METODOLOGIA DE AVALIAÇÃO
Artigo 1.º Avaliação do cumprimento dos requisitos para utilização do Método das Notações Internas
CAPÍTULO 2 - METODOLOGIA DE AVALIAÇÃO DOS PLANOS DE APLICAÇÃO SEQUENCIAL E DA UTILIZAÇÃO PARCIAL PERMANENTE DO MÉTODO PADRÃO
Artigo 6.º Disposições gerais
CAPÍTULO 3 - METODOLOGIA DE AVALIAÇÃO PARA A FUNÇÃO DE VALIDAÇÃO DAS ESTIMATIVAS INTERNAS E PARA O GOVERNO INTERNO E MONITORIZAÇÃO DE UMA INSTITUIÇÃO
SECÇÃO 1 - Disposições gerais
Artigo 9.º Disposições gerais
CAPÍTULO 4 - METODOLOGIA DE AVALIAÇÃO PARA O TESTE DE UTILIZAÇÃO E O TESTE DE EXPERIÊNCIA
Artigo 18.º Disposições gerais
CAPÍTULO 5 - METODOLOGIA DE AVALIAÇÃO PARA A AFETAÇÃO DAS POSIÇÕES EM RISCO A GRAUS OU CATEGORIAS
Artigo 23.º Disposições gerais
CAPÍTULO 6 - METODOLOGIA DE AVALIAÇÃO PARA A IDENTIFICAÇÃO DE INCUMPRIMENTOS
Artigo 26.º Disposições gerais
CAPÍTULO 7 - METODOLOGIA DE AVALIAÇÃO DA CONCEÇÃO, FUNCIONAMENTO E DOCUMENTAÇÃO DOS SISTEMAS DE NOTAÇÃO
SECÇÃO 1 - Disposições gerais
Artigo 30.º Disposições gerais
CAPÍTULO 8 - METODOLOGIA DE AVALIAÇÃO DA QUANTIFICAÇÃO DOS RISCOS
SECÇÃO 1 - Disposições gerais
Artigo 41.º Disposições gerais
CAPÍTULO 9 - METODOLOGIA DE AVALIAÇÃO PARA A AFETAÇÃO DAS POSIÇÕES A CLASSES DE RISCO
Artigo 59.º Disposições gerais
CAPÍTULO 10 - METODOLOGIA DE AVALIAÇÃO DO TESTE DE ESFORÇO UTILIZADO NA AVALIAÇÃO DA ADEQUAÇÃO DOS FUNDOS PRÓPRIOS
Artigo 63.º Disposições gerais
CAPÍTULO 11 - METODOLOGIA DE AVALIAÇÃO DO CÁLCULO DOS REQUISITOS DE FUNDOS PRÓPRIOS
Artigo 67.º Disposições gerais
CAPÍTULO 12 - METODOLOGIA DE AVALIAÇÃO DA MANUTENÇÃO DOS DADOS
Artigo 72.º Disposições gerais
CAPÍTULO 13 - METODOLOGIA DE AVALIAÇÃO DOS MODELOS INTERNOS PARA AS POSIÇÕES EM RISCO SOBRE AÇÕES
Artigo 76.º Disposições gerais
CAPÍTULO 14 - METODOLOGIA DE AVALIAÇÃO DA GESTÃO DAS ALTERAÇÕES AOS SISTEMAS DE NOTAÇÃO
Artigo 83.º Disposições gerais
CAPÍTULO 15 - DISPOSIÇÃO FINAL
Artigo 85.º Entrada em vigor
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual:26/06/2021
(3)Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 30/09/2021
Artigo 143.º
Autorização para utilização do Método IRB
1. Quando estiverem satisfeitas as condições estabelecidas no presente capítulo, a autoridade competente autoriza as instituições a calcularem os montantes das posições ponderadas pelo risco utilizando o Método IRB.
2. A autorização prévia para utilizar o Método IRB, incluindo estimativas próprias de LGD e de fatores de conversão, é exigida para cada classe de risco e para cada sistema de notação e método dos modelos internos utilizado nas posições em risco sobre ações, bem como para cada modelo utilizado na estimação de LGD e de fatores de conversão.
3. As instituições devem obrigatoriamente obter a autorização prévia das autoridades competentes para o seguinte:
a) Alterações significativas do âmbito de aplicação de um sistema de notação ou de um método dos modelos internos relativamente a posições em risco sobre ações que a instituição tenha sido autorizada a utilizar;
b) Alterações significativas de um sistema de notação ou de um método dos modelos internos relativamente a posições em risco sobre ações que a instituição tenha sido autorizada a utilizar.
O âmbito de aplicação de um sistema de notação é composto por todas as posições em risco relevantes para o qual o sistema de notação foi elaborado.
4. As instituições notificam as autoridades competentes de todas as alterações aos sistemas de notação e aos métodos dos modelos internos utilizados para tratar posições em risco sobre ações.
5. A EBA elabora projetos de normas técnicas de regulamentação para especificar as condições de avaliação da relevância da utilização de um sistema de notação existente para outras posições em risco adicionais que não estejam já cobertas por esse sistema de notação e alterações dos sistemas de notação ou dos métodos dos modelos internos para posições em risco sobre ações no âmbito do Método IRB.
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 31 de dezembro de 2013.
É delegado na Comissão o poder de adotar as normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
Artigo 144.º
Avaliação, pelas autoridades competentes, de um pedido de autorização para utilização do Método IRB
1. A autoridade competente só concede autorização, ao abrigo do artigo 143.o, a uma instituição para utilização do Método IRB, nomeadamente para utilizar estimativas próprias de LGD e de fatores de conversão, se considerar que estão satisfeitos os requisitos estabelecidos no presente capítulo, em especial os previstos na Secção 6, e que os sistemas da instituição em matéria de gestão e notação das posições em risco de crédito são sólidos e aplicados com integridade e, em especial, que a instituição demonstrou, a contento da autoridade competente, que estão cumpridos os seguintes requisitos:
a) Os sistemas de notação da instituição preveem uma avaliação adequada das características do devedor e da transação, uma diferenciação adequada do risco e estimativas de risco consistentes, precisas e quantitativas;
b) As notações internas e as estimativas de incumprimento e de perdas utilizadas no cálculo dos requisitos de fundos próprios e sistemas e processos associados desempenham um papel fundamental na gestão do risco e no processo de tomada de decisões, bem como na aprovação de créditos, na afetação do capital interno e nas funções de governo da instituição;
c) A instituição dispõe de uma unidade de controlo do risco responsável pelos seus sistemas de notação que tenha um grau adequado de independência e não esteja sujeita a influências indevidas;
d) A instituição recolhe e armazena todos os dados relevantes a fim de apoiar eficazmente os seus processos de avaliação e gestão do risco de crédito;
e) A instituição documenta os seus sistemas de notação e os fundamentos subjacentes à sua conceção e valida esses sistemas;
f) A instituição validou cada sistema de notação e cada método dos modelos internos para posições em risco sobre ações durante um período de tempo adequado antes de ter obtido autorização para utilizar esse sistema de notação ou método dos modelos internos para posições em risco sobre ações, avaliou, durante esse período de tempo, se esse sistema de notação ou esse método dos modelos internos para posições em risco sobre ações é adequado ao âmbito de aplicação do sistema de notação ou do método dos modelos internos para posições em risco sobre ações, e efetuou as alterações necessárias aos referidos sistemas de notação ou métodos de modelos internos para posições em risco sobre ações na sequência da sua avaliação;
g) A instituição calculou, de acordo com o Método IRB, os requisitos de fundos próprios resultantes das suas estimativas de parâmetros de risco e está em condições de comunicar as informações exigidas pelo artigo 430.º;
h) A instituição afetou e continua a afetar cada posição em risco, no âmbito de aplicação de um sistema de notação, a um grau ou categoria de notação desse sistema de notação; a instituição afetou e continua a afetar cada posição em risco, no âmbito de aplicação de um método para posições em risco sobre ações, ao mesmo método dos modelos internos.
O requisito de utilização do Método IRB, incluindo estimativas próprias de LGD e de fatores de conversão, é também aplicável se uma instituição tiver implementado um sistema de notação, ou um modelo utilizado no âmbito de um sistema de notação, que adquiriu com recurso a uma entidade terceira.
2. A EBA elabora projetos de normas técnicas de regulamentação para especificar a metodologia de avaliação que as autoridades competentes devem seguir na avaliação do cumprimento, por parte da instituição, dos requisitos de utilização do Método IRB.
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 31 de dezembro de 2014.
É delegado na Comissão o poder de adotar as normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos do artigo 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
Artigo 146.º
Medidas a tomar caso deixem de ser observados os requisitos do presente capítulo
A instituição que deixe de observar os requisitos estabelecidos no presente capítulo notifica a autoridade competente e empreende uma das seguintes ações:
a) Apresentar, a contento da autoridade competente, um plano para a retificação atempada da observância dos requisitos estabelecidos e execução desse plano dentro do prazo acordado com a autoridade competente;
b) Comprovar, a contento das autoridades competentes, que o efeito da não observância é irrelevante.
Artigo 147.º
Metodologia de afetação de posições em risco a classes de risco
1. A metodologia utilizada pela instituição para afetar as posições em risco às diferentes classes de risco deve ser adequada e consistente ao longo do tempo.
2. Cada posição em risco é afetada a uma das seguintes classes de risco:
a) Posições em risco sobre administrações centrais ou bancos centrais;
b) Posições em risco sobre instituições;
c) Posições em risco sobre empresas;
d) Posições em risco sobre a carteira de retalho;
e) Posições em risco sobre ações;
f) Elementos representativos de posições de titularização;
g) Outros ativos que não sejam obrigações de crédito.
3. As posições em risco a seguir indicadas são afetas à classe estabelecida no n.o 2, alínea a):
a) Posições em risco sobre administrações regionais, autoridades locais ou entidades do setor público equiparadas a posições em risco sobre administrações centrais ao abrigo dos artigos 115.o e 116.o;
b) Posições em risco sobre bancos multilaterais de desenvolvimento a que se refere o artigo 117.º, n.º 2;
c) Posições em risco sobre organizações internacionais que envolvam um ponderador de risco de 0 % a título do artigo 118.º.
4. As posições em risco a seguir indicadas são afetas à classe a que se refere o n.º 2, alínea b):
a) Posições em risco sobre administrações regionais e autoridades locais que não sejam equiparadas a posições em risco sobre administrações centrais nos termos do artigo 115.º, n.ºs 2 e 4;
b) Posições em risco sobre entidades do setor público que não sejam equiparadas a posições em risco sobre administrações centrais nos termos do artigo 116.º, n.º 4;
c) Posições em risco sobre bancos multilaterais de desenvolvimento às quais não seja aplicado um ponderador de risco de 0 % a título do artigo 117.º; e
d) Posições em risco sobre instituições financeiras que sejam equiparadas a posições em risco sobre instituições, nos termos do artigo 119.º, n.º 5.
5. Para serem elegíveis para a classe de risco sobre a carteira de retalho a que se refere o n.º 2, alínea d), as posições em risco devem satisfazer os seguintes critérios:
a) São posições sobre uma das seguintes entidades:
i) uma pessoa ou pessoas singulares,
ii) uma PME, desde que, nesse caso, o montante total devido à instituição e às empresas-mãe e suas filiais, incluindo eventuais riscos vencidos, pelo cliente devedor ou grupo de clientes devedores ligados entre si, com exceção das posições em risco garantidas por bens imóveis destinados à habitação, não exceda, tanto quanto é do conhecimento da instituição que deve ter efetuado todas as diligências razoáveis para confirmar esta situação, 1 milhão de euros;
b) São tratadas pela instituição, no âmbito da sua gestão do risco, de forma consistente ao longo do tempo e de modo semelhante;
c) Não são geridas individualmente da mesma forma que as posições incluídas na classe de risco sobre empresas;
d) Representam, cada uma, um número significativo de posições em risco geridas de forma semelhante.
Além das posições em risco a que se refere o primeiro parágrafo, é incluído na classe de risco sobre a carteira de retalho o valor atual dos pagamentos mínimos de operações de locação.
6. As posições a seguir indicadas são afetas à classe de risco sobre ações a que se refere o n.º 2, alínea e):
a) Posições em risco que não sejam posições sobre títulos de dívida e que impliquem um crédito subordinado e residual sobre os ativos ou rendimentos do emitente;
b) Posições em risco sobre títulos de dívida e outros valores mobiliários, parcerias, derivados ou outros veículos, cuja substância económica seja semelhante à das posições em risco especificadas na alínea a).
7. As obrigações de crédito não afetadas às classes de risco estabelecidas no n.º 2, alíneas a), b), d), e) e f) são afetadas à classe de risco sobre empresas a que se refere a alínea c) do mesmo número.
8. No âmbito da classe de risco sobre empresas a que se refere o n.º 2, alínea c), as instituições identificam separadamente como posições em risco sobre empréstimos especializados as posições que possuam as seguintes características:
a) A posição em risco é sobre uma entidade criada especificamente para financiar ou gerir ativos físicos ou é uma posição em risco comparável em termos económicos;
b) As disposições contratuais conferem ao mutuante um nível significativo de controlo sobre os ativos e os rendimentos por eles gerados;
c) A principal fonte de reembolso da obrigação é o rendimento produzido pelos ativos objeto de financiamento, e não a capacidade independente de uma empresa comercial mais ampla.
9. O valor residual das operações de locação é afetado à classe de risco estabelecida no n.º 2, alínea g), exceto na medida em que esse valor residual já esteja incluído na posição em risco das operações de locação a que se refere o artigo 166.º, n.º 4.
10. A posição em risco resultante da proteção prestada a título de uma carteira de derivados de crédito do tipo n-ésimo incumprimento é afetada à mesma classe estabelecida no n.º 2 a que estariam afetas as posições em risco incluídas na carteira, exceto se as posições em risco individuais incluídas na carteira estiverem afetadas a várias classes de risco, devendo, nesse caso, a posição em risco ser afetada à classe de risco sobre empresas estabelecida no n.º 2, alínea c).
Artigo 148.º
Condições de implementação do Método IRB em diferentes classes de risco e unidades de negócio
Sob reserva da aprovação prévia das autoridades competentes, pode proceder-se a uma implementação sequencial às diferentes classes de risco a que se refere o artigo 147.º, no âmbito da mesma unidade de negócio, de forma transversal pelas diferentes unidades de negócio do mesmo grupo ou para a utilização de estimativas próprias de LGD ou de fatores de conversão para cálculo dos ponderadores de risco para posições em risco sobre empresas, instituições, administrações centrais e bancos centrais.
No caso da classe de risco sobre a carteira de retalho a que se refere o artigo 147.º, n.º 5, pode proceder-se a uma aplicação sequencial às categorias de risco a que correspondem as diversas correlações previstas no artigo 154.º.
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 31 de dezembro de 2014.
É delegado na Comissão o poder de adotar as normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.ºa 14.ºdo Regulamento (UE) n.º 1093/2010.
Artigo 149.º
Condições de retorno à utilização de métodos menos sofisticados
1. Uma instituição que utiliza o Método IRB numa determinada classe de risco ou determinado tipo de posição em risco não pode deixar de o utilizar e passar a utilizar o Método Padrão para calcular os montantes das posições ponderadas pelo risco, a menos que estejam satisfeitas as seguintes condições:
a) A instituição demonstrou, a contento da autoridade competente, que a utilização do Método Padrão não é proposta para reduzir o requisito de fundos próprios da instituição, é necessária em função da natureza e complexidade da totalidade deste tipo de posições em risco da instituição e não tem um impacto adverso significativo na solvência da instituição nem na sua capacidade para gerir eficazmente o risco;
b) A instituição obteve autorização prévia da autoridade competente.
2. As instituições que tenham obtido autorização, a título do artigo 151.º, n.º 9, para utilizar estimativas próprias de LGD e de fatores de conversão não voltam a utilizar os valores de LGD e os fatores de conversão a que se refere o artigo 151.º, n.º 8, a menos que estejam satisfeitas as seguintes condições:
a) A instituição demonstrou, a contento da autoridade competente, que a utilização de LGD e de fatores de conversão estabelecida no artigo 151.º, n.o 8), numa determinada classe de risco ou determinado tipo de posições em risco não é proposta para reduzir os requisitos de fundos próprios da instituição, é necessária em função da natureza e complexidade da totalidade deste tipo de posições em risco da instituição e não tem um impacto adverso significativo na solvência da instituição nem na sua capacidade para gerir eficazmente o risco;
b) A instituição obteve autorização prévia da autoridade competente.
3. A aplicação dos n.ºs 1 e 2 está sujeita às condições de extensão do Método IRB, determinadas pelas autoridades competentes nos termos do artigo 148.º, e à autorização para a utilização parcial permanente a que se refere o artigo 150.º.
Artigo 150.º
Condições de utilização parcial permanente
1. Se as instituições tiverem obtido autorização prévia das autoridades competentes, as instituições autorizadas a utilizar o Método IRB no cálculo dos montantes das posições ponderadas pelo risco e dos montantes das perdas esperadas em relação a uma ou mais classes de risco podem aplicar o Método Padrão para as seguintes posições em risco:
a) Classe de risco estabelecida no artigo 147.º, n.º 2, alínea a), quando o número de contrapartes significativas for reduzido e quando a aplicação de um sistema de notação relativamente a essas contrapartes constituir um ónus excessivo para a instituição;
b) Classe de risco estabelecida no artigo 147.º, n.º 2, alínea b), quando o número de contrapartes significativas for reduzido e quando a aplicação de um sistema de notação relativamente a essas contrapartes constituir um ónus excessivo para a instituição;
c) Posições em risco em unidades de negócio não significativas, bem como classes de risco ou tipos de posições em risco irrelevantes em termos de dimensão e de aparente perfil de risco;
d) Posições em risco sobre administrações centrais e bancos centrais dos Estados-Membros e respetivas administrações regionais, autoridades locais, órgãos administrativos e entidades do setor público, desde que:
i) não exista qualquer diferença, em termos de risco, entre as posições em risco sobre essas administrações centrais e bancos centrais e as outras posições devido a disposições públicas específicas; e que
(ii) seja aplicado um ponderador de risco de 0 % às posições em risco sobre administrações centrais e bancos centrais, ao abrigo do artigo 114.º, n.ºs 2 ou 4;
e) Posições em risco de uma instituição sobre uma contraparte que seja sua empresa-mãe, sua filial ou filial da sua empresa-mãe, desde que a contraparte seja uma instituição ou uma companhia financeira, uma companhia financeira mista, uma instituição financeira, uma sociedade de gestão de ativos ou uma empresa de serviços auxiliares sujeitas aos requisitos prudenciais adequados, ou uma empresa com a qual exista uma relação na aceção do artigo 12.o, n.o 1, da Diretiva 83/349/CEE;
f) Posições em risco entre instituições que satisfaçam os requisitos estabelecidos no artigo 113.º, n.º 7;
g) Posições em risco sobre ações de entidades a cujas obrigações de crédito seja aplicado um ponderador de risco de 0 % a título do Capítulo 2, incluindo as entidades de natureza pública às quais possa ser aplicado um ponderador de risco de 0 %;
h) Posições em risco sobre ações ao abrigo de programas legislativos destinados a promover setores específicos da economia, que concedam subsídios importantes à instituição para investimento e envolvam alguma forma de fiscalização pública e restrições sobre os investimentos de capital, caso tais posições em risco possam, de forma agregada, ser excluídas do Método IRB até ao limite de 10 % de fundos próprios;
i) Posições em risco identificadas no artigo 119.º, n.º 4, que satisfaçam as condições aí especificadas;
j) Garantias estatais ou contragarantias do Estado a que se refere o artigo 215.º, n.º 2.
As autoridades competentes autorizam a aplicação do Método Padrão às posições em risco sobre ações a que se referem as alíneas g) e h), do primeiro parágrafo, para as quais esse tratamento tenha sido autorizado noutros Estados-Membros. A EBA publica no seu sítio web e atualiza regularmente uma lista das posições em risco a que se referem essas alíneas, a serem determinadas pelo Método Padrão.
2. Para efeitos do n.o 1, a classe de risco sobre ações de uma instituição é considerada significativa se o seu valor agregado, excluindo as posições em risco sobre ações incorridas ao abrigo dos programas legislativos a que se refere o n.o 1, alínea h), ◄ exceder em média, durante o ano anterior, 10 % dos fundos próprios da instituição. Quando essas posições em risco sobre ações forem inferiores a 10 participações individuais, o limiar é de 5 % dos fundos próprios da instituição.
3. A EBA elabora projetos de normas técnicas de regulamentação para determinar as condições de aplicação do n.º 1, alíneas a), b) e c).
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 31 de dezembro de 2014.
É delegado na Comissão o poder de adotar as normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.o 1093/2010.
4. A EBA emite orientações sobre a aplicação do n.o 1, alínea d), em 2018, a fim de recomendar limites em termos de percentagem do total do balanço e/ou de ativos ponderados pelo risco a calcular de acordo com o Método Padrão.
Essas orientações devem ser adotadas nos termos do artigo 16.º do Regulamento (UE) n.º 1093/2010.
(4) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual: 01/01/2022
Artigo 101.º
Revisão contínua da autorização para utilização de métodos internos
A EBA elabora orientações, nos termos do artigo 16.ºdo Regulamento (UE) n.º1093/2010, que contenham parâmetros de referência com base nessa análise.
As autoridades competentes devem ter em conta essa análise e esses parâmetros de referência na revisão das autorizações concedidas a instituições para utilizarem métodos internos.
(5) Regulamento Delegado (UE) n.º 529/2014 da Comissão, de 12 de março de 2014, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito a normas técnicas de regulamentação para avaliar a relevância das extensões do âmbito de aplicação e das alterações ao Método das Notações Internas e ao Método de Medição Avançada (Texto relevante para efeitos do EEE). JO L 148 de 20.5.2014, p. 36-49. Versão consolidada atual:09/07/2015
Artigo 1.º
Objeto
O presente regulamento estabelece as condições para avaliar o caráter significativo das extensões e alterações ao Método das Notações Internas, ao Método de Medição Avançada e ao Método do Modelo Interno autorizadas em conformidade com o Regulamento (UE) n.º 575/2013, incluindo as modalidades para a notificação dessas mesmas extensões e alterações.
Artigo 8.º
Documentação relativa às extensões e alterações
1. No caso de extensões e alterações aos Métodos IRB, MMA ou MMI classificadas como necessitando de aprovação das autoridades competentes, as instituições devem apresentar, juntamente com o pedido, a seguinte documentação:
a) descrição da extensão ou alteração, bem como da respetiva justificação e objetivo;
b) data de aplicação;
c) âmbito de aplicação afetado pela extensão ou alteração do modelo, com características de volume;
d) documentação técnica e processual;
e) relatórios de avaliação ou validação independente da instituição;
f) confirmação de que a extensão ou alteração foi aprovada aplicando os processos internos de aprovação pelos órgãos competentes e data da aprovação;
g) se for caso disso, o impacto quantitativo da alteração ou extensão nos montantes das posições ponderadas pelo risco, nos requisitos de fundos próprios, nos valores em risco pertinentes ou na soma dos requisitos de fundos próprios e valores em risco pertinentes;
h) registos dos números das versões atual e anterior dos modelos internos da instituição sujeitos a aprovação.
2. No que se refere às extensões e alterações classificadas como necessitando de notificação antes ou após a respetiva aplicação, as instituições devem apresentar, juntamente com a notificação, a documentação referida no n.º 1, alíneas a), b), c), f), e g).
Artigo 9.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação no Jornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(6) Decisão de Execução 2014/908/UE da Comissão, de 12 de dezembro de 2014, relativa à equivalência dos requisitos de supervisão e regulamentação de determinados territórios e países terceiros para efeitos do tratamento das posições em risco nos termos do Regulamento (UE) n.º 75/2013 do Parlamento Europeu e do Conselho (JO L 359 de 16.12.2014, p. 155).
(7) Regulamento Delegado (UE) 2017/72 da Comissão, de 23 de setembro de 2016, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam as condições nas quais podem ser autorizadas derrogações relativamente aos dados (JO L 10 de 14.1.2017, p. 1).
(8) Regulamento Delegado (UE) 2018/171 da Comissão, de 19 de outubro de 2017, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas ao limiar para determinar o caráter significativo das obrigações de crédito vencidas (JO L 32 de 6.2.2018, p. 1).
30-03-2022
Requisitos prudenciais para as instituições de crédito e para as empresas de investimento
Método das Notações Internas (Método IRB) / MREL - Requisitos mínimos de fundos próprios e passivos elegíveis / TLAC - Requisitos de comunicação de informações relativamente à capacidade total de absorção de perdas
(1) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 30/09/2021
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(3) Regulamento (UE) n.º 648/2012 do Parlamento Europeu e do Conselho, de 4 de julho de 2012, relativo aos derivados do mercado de balcão, às contrapartes centrais e aos repositórios de transações (Texto relevante para efeitos do EEE). JO L 201 de 27.7.2012, p. 1-59. Versão consolidada atual (28/06/2021): 02012R0648 — PT — 28.06.2021 — 019.001 — 1/144.
(4) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao Banco Central Europeu atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(5) Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento-Quadro do MUS) (BCE/2014/17) (JO L 141 de 14.5.2014, p. 1).
(6) Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/CE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) n.º 1093/2010 e (UE) n.º 648/2012 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 173 de 12.6.2014, p. 190-348. Versão consolidada atual (26/06/2021): 02014L0059 — PT — 26.06.2021 — 005.001 — 1/207.
(7) Regulamento Delegado (UE) n.º 529/2014 da Comissão, de 12 de março de 2014, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito a normas técnicas de regulamentação para avaliar a relevância das extensões do âmbito de aplicação e das alterações ao Método das Notações Internas e ao Método de Medição Avançada (Texto relevante para efeitos do EEE). JO L 148 de 20.5.2014, p. 36-49. Versão consolidada atual: 09/07/2015
(8) Regulamento de Execução (UE) n.º 680/2014 da Comissão, de 16 de abril de 2014, que estabelece normas técnicas de execução no que diz respeito ao relato para fins de supervisão das instituições de acordo com o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 191 de 28.6.2014, p. 1-1861. Versão consolidada atual (01/06/2020): 02014R0680 — PT — 01.06.2020 — 010.001 — 1/1774. [Revogado pelo Regulamento de Execução (UE) 2021/451 da Comissão, de 17 de dezembro de 2020, a partir de 28 de junho de 2021 (artigos 22.º e 23.º).
(9) Regulamento (UE) n.º 806/2014 do Parlamento Europeu e do Conselho, de 15 de julho de 2014, que estabelece regras e um procedimento uniformes para a resolução de instituições de crédito e de certas empresas de investimento no quadro de um Mecanismo Único de Resolução e de um Fundo Único de Resolução bancária e que altera o Regulamento (UE) n.º 1093/2010. JO L 225 de 30.7.2014, p. 1-90. Versão consolidada atual (28/12/2020): 02014R0806 — PT — 28.12.2020 — 001.002 — 1/124.
(10) Decisão de Execução 2014/908/UE da Comissão, de 12 de dezembro de 2014, relativa à equivalência dos requisitos de supervisão e regulamentação de determinados territórios e países terceiros para efeitos do tratamento das posições em risco nos termos do Regulamento (UE) n.º 75/2013 do Parlamento Europeu e do Conselho (JO L 359 de 16.12.2014, p. 155).
(11.1) Regulamento Delegado (UE) 2015/61 da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n. ° 575/2013 Parlamento Europeu e do Conselho, no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito Texto relevante para efeitos do EEE). JO L 11 de 17.1.2015, p. 1—36. Versão consolidada atual:30/04/2020
(11.2) Retificação do Regulamento Delegado (UE) 2015/61 da Comissão, de 10 de outubro de 2014, que completa o Regulamento (UE) n.º 575/2013 Parlamento Europeu e do Conselho no que diz respeito ao requisito de cobertura de liquidez para as instituições de crédito («Jornal Oficial da União Europeia» L 11 de 17 de janeiro de 2015) [C/2021/5926]. JO L 289 de 12.8.2021, p. 56.
Na página 9, artigo 7.º, n.º 3: em vez de: «Os ativos não devem ter sido emitidos pela própria instituição de crédito, pela sua empresa-mãe ou por qualquer outra entidade do setor público que não seja uma instituição de crédito, uma sua filial ou outra filial da sua empresa-mãe ou por uma entidade de titularização com objeto específico com a qual a instituição de crédito mantenha relações estreitas;»,
deve ler-se: «Os ativos não devem ter sido emitidos pela própria instituição de crédito, pela sua empresa-mãe, exceto se for uma entidade do setor público que não seja uma instituição de crédito, por uma sua filial ou outra filial da sua empresa-mãe ou por uma entidade de titularização com objeto específico com a qual a instituição de crédito mantenha relações estreitas;».
(12) Regulamento Delegado (UE) 2016/101 da Comissão, de 26 de outubro de 2015, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas à avaliação prudente ao abrigo do artigo 105.º, n.º 14 (Texto relevante para efeitos do EEE). JO L 21 de 28.1.2016, p. 54-65. Versão consolidada atual (26/06/2020): 02016R0101 — PT — 26.06.2020 — 001.001 — 1/16.
(13) Regulamento (UE) 2016/445 do Banco Central Europeu, de 14 de março de 2016, relativo à forma de exercício das faculdades e opções previstas no direito da União (BCE/2016/4). JO L 78 de 24.3.2016, p. 60-73. Alteração pelo Regulamento (UE) 2022/504 do Banco Central Europeu, de 25 de março.
(14) Regulamento de Execução (UE) 2016/1646 da Comissão, de 13 de setembro de 2016, que estabelece normas técnicas de execução relativas aos índices principais e às bolsas reconhecidas em conformidade com o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento (Texto relevante para efeitos do EEE) [C/2016/5721]. JO L 245 de 14.9.2016, p. 5-15.
(15) Regulamento Delegado (UE) 2017/72 da Comissão, de 23 de setembro de 2016, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam as condições nas quais podem ser autorizadas derrogações relativamente aos dados (JO L 10 de 14.1.2017, p. 1).
(16) Regulamento (UE) 2017/2395 do Parlamento Europeu e do Conselho, de 12 de dezembro de 2017, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito um regime transitório para reduzir o impacto da introdução da IFRS 9 sobre os fundos próprios e para o tratamento dos grandes riscos de determinadas posições em risco do setor público expressas na moeda nacional de qualquer Estado-Membro (JO L 345 de 27.12.2017, p. 27).
(17) Regulamento (UE) 2017/2401 do Parlamento Europeu e do Conselho, de 12 de dezembro de 2017, que altera o Regulamento (UE) n.º 575/2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento (JO L 347 de 28.12.2017, p. 1).
(18) Regulamento Delegado (UE) 2018/171 da Comissão, de 19 de outubro de 2017, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas ao limiar para determinar o caráter significativo das obrigações de crédito vencidas (JO L 32 de 6.2.2018, p. 1).
(19) Regulamento de Execução (UE) 2018/1624 da Comissão, de 23 de outubro de 2018, que estabelece normas técnicas de execução no que respeita aos procedimentos e aos formulários e modelos normalizados para a apresentação de informações para efeitos dos planos de resolução de instituições de crédito e de empresas de investimento nos termos da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho e revoga o Regulamento de Execução (UE) 2016/1066 da Comissão [C/2018/6841]. JO L 277 de 7.11.2018, p. 1-65.
(20) Regulamento (UE) 2019/630 do Parlamento Europeu e do Conselho, de 17 de abril de 2019, que altera o Regulamento (UE) n.º 575/2013 no que respeita à cobertura mínima das perdas para exposições não produtivas (Texto relevante para efeitos do EEE) [PE/2/2019/REV/1]. JO L 111 de 25.4.2019, p. 4-12. Versão consolidada atual (25/04/2019): 02019R0630 — PT — 25.04.2019 — 000.001 — 1/10.
(21.1) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(21.2) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.o 648/2012 (“Jornal Oficial da União Europeia ” L 150 de 7 de junho de 2019). JO L 65 de 25.2.2021, p. 62-78.
(21.3) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 («Jornal Oficial da União Europeia» L 65 de 25 de fevereiro de 2021). JO L 380 de 27.10.2021, p. 23. A presente retificação é considerada nula e sem efeito.
(21.4) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.o 648/2012 («Jornal Oficial da União Europeia» L 150 de 7 de junho de 2019). JO L 398 de 11.11.2021, p. 32-48 (CS, EN, PT, SK).
(22) Diretiva (UE) 2019/879 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera a Diretiva 2014/59/UE no respeitante à capacidade de absorção de perdas e de recapitalização das instituições de crédito e empresas de investimento, e a Diretiva 98/26/CE [PE/48/2019/REV/1]. JO L 150 de 7.6.2019, p. 296-344. Versão consolidada atual: 07/06/2019
(23) Regulamento (UE) 2019/2033 do Parlamento Europeu e do Conselho de 27 de novembro de 2019 relativo aos requisitos prudenciais aplicáveis às empresas de investimento e que altera os Regulamentos (UE) n.º 1093/2010, (UE) n.º 575/2013, (UE) n.º 600/2014 e (UE) n.º 806/2014 (Texto relevante para efeitos do EEE) [PE/80/2019/REV/1]. JO L 314 de 5.12.2019, p. 1-63. Versão consolidada atual (05/12/2019): 02019R2033 — PT — 05.12.2019 — 000.003 — 1/85.
(24) Regulamento Delegado (UE) 2020/866 da Comissão, de 28 de maio de 2020, que altera o Regulamento Delegado (UE) 2016/101 da Comissão que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas à avaliação prudente ao abrigo do artigo 105.º, n.º 14 (Texto relevante para efeitos do EEE) [C/2020/3428]. JO L 201 de 25.6.2020, p. 1-3.
(25) Regulamento (UE) 2020/873 do Parlamento Europeu e do Conselho, de 24 de junho de 2020, que altera os Regulamentos (UE) n.º 575/2013 e (UE) 2019/876 no que diz respeito a determinados ajustamentos em resposta à pandemia COVID-19 [PE/18/2020/REV/1]. JO L 204 de 26.6.2020, p. 4-17.
(26) Decisão (UE) 2020/1306do Banco Central Europeu, de 16 de setembro de 2020, relativa à exclusão temporária de determinadas posições em risco sobre bancos centrais da medida da exposição total tendo em conta a pandemia COVID-19 (BCE/2020/44). JO L 305 de 21.9.2020, p. 30-32.
(27) Regulamento Delegado (UE) 2021/424 da Comissão, de 17 de dezembro de 2019, que altera o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito ao método padrão alternativo para risco de mercado (Texto relevante para efeitos do EEE) [C/2019/9068]. JO L 84 de 11.3.2021, p. 1-15.
(28) Regulamento de Execução (UE) 2021/453 da Comissão, de 15 de março de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito aos requisitos de reporte específicos para risco de mercado (Texto relevante para efeitos do EEE) [C/2021/1600]. JO L 89 de 16.3.2021, p. 3-14.
(29)Regulamento de Execução (UE) 2021/451da Comissão, de 17 de dezembro de 2020, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita ao relato para fins de supervisão das instituições e revoga o Regulamento de Execução (UE) n.º 680/2014 (Texto relevante para efeitos do EEE). JO L 97 de 19.3.2021, p. 1-1955.
(30) Regulamento (UE) 2021/557 do Parlamento Europeu e do Conselho, de 31 de março de 2021, que altera o Regulamento (UE) 2017/2402 que estabelece um regime geral para a titularização e cria um regime específico para a titularização simples, transparente e padronizada a fim de apoiar a recuperação da crise da COVID-19 [PE/70/2020/REV/1]. JO L 116 de 6.4.2021, p. 1-24.
(31) Regulamento (UE) 2021/558 do Parlamento Europeu e do Conselho, de 31 de março de 2021, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito aos ajustamentos ao regime para a titularização a fim de apoiar a recuperação económica em resposta à crise da COVID-19 (Texto relevante para efeitos do EEE) [PE/73/2020/REV/1]. JO L 116 de 6.4.2021, p. 25-32.
(32) Regulamento de Execução (UE) 2021/763 da Comissão, de 23 de abril de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho e da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho no que diz respeito à comunicação de informações para fins de supervisão e à divulgação pública do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE). JO L 168 de 12.5.2021, p. 1-83.
(33) Regulamento Delegado (UE) 2021/930 da Comissão, de 1 de março de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam a natureza, a severidade e a duração de uma recessão económica referida no artigo 181.º, n.º 1, alínea b), e no artigo 182.º, n.º 1, alínea b), desse regulamento (Texto relevante para efeitos do EEE) [C/2021/1250]. JO L 204 de 10.6.2021, p. 1-6.
(34) Regulamento Delegado (UE) 2021/931 da Comissão, de 1 de março de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam o método para identificar as operações de derivados com um ou mais fatores de risco significativos para efeitos do artigo 277.º, n.º 5, a fórmula de cálculo do delta de supervisão das opções de compra e venda afetadas à categoria de risco de taxa de juro e o método para determinar se uma operação constitui uma posição longa ou curta sobre o fator de risco primário ou sobre o fator de risco mais significativo nessa determinada categoria de risco para efeitos do artigo 279.º-A, n.o 3, alíneas a) e b), no âmbito do método padrão para o risco de crédito de contraparte (Texto relevante para efeitos do EEE) [C/2021/1225]. JO L 204 de 10.6.2021, p. 7-12.
(35) Regulamento Delegado (UE) 2022/439 da Comissão, de 20 de outubro de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam a metodologia de avaliação que as autoridades competentes devem seguir ao avaliar o cumprimento por parte das instituições de crédito e das empresas de investimento dos requisitos para utilização do Método das Notações Internas (Texto relevante para efeitos do EEE) [C/2021/7470]. JO L 90 de 18.3.2022, p. 1-66.
(36) Regulamento (UE) 2022/504 do Banco Central Europeu, de 25 de março de 2022, que altera o Regulamento (UE) 2016/445 relativo à forma de exercício das faculdades e opções previstas no direito da União (BCE/2016/4) (BCE/2022/14) [ECB/2022/14]. JO L 102 de 30.3.2022, p. 11-15.
(37) Orientação (UE) 2022/508 do Banco Central Europeu, de 25 de março de 2022, que altera a Orientação (UE) 2017/697 do Banco Central Europeu relativa ao exercício das faculdades e opções previstas no direito da União pelas autoridades nacionais competentes em relação às instituições de crédito menos significativas (BCE/2017/9) (BCE/2022/12) [ECB/2022/12]. JO L 102 de 30.3.2022, p. 34-42.
09-03-2022
Supervisão prudencial das empresas de investimento
Autoridade Bancária Europeia (EBA)
(1.1) Regulamento de Execução (UE) 2022/389 da Comissão, de 8 de março de 2022, que estabelece normas técnicas de execução para a aplicação da Diretiva (UE) 2019/2034 do Parlamento Europeu e do Conselho no que respeita ao formato, à estrutura, às listas de conteúdos e à data de publicação anual das informações a divulgar pelas autoridades competentes (Texto relevante para efeitos do EEE) [C/2022/1333]. JO L 79 de 9.3.2022, p. 4-25.
(1.2) Retificação do Regulamento de Execução (UE) 2022/389 da Comissão, de 8 de março de 2022, que estabelece normas técnicas de execução para a aplicação da Diretiva (UE) 2019/2034 do Parlamento Europeu e do Conselho no que respeita ao formato, à estrutura, às listas de conteúdos e à data de publicação anual das informações a divulgar pelas autoridades competentes («Jornal Oficial da União Europeia» L 79 de 9 de março de 2022) [C/2022/7198]. JO L 272 de 20.10.2022, p. 52-53.
Na página 19, anexo IV, parte 1 («Dados individuais por autoridade competente»), na segunda coluna, «Referência ao modelo de comunicação de informações»,
Na entrada 090:
onde se lê: «I 02.00 linha 0030»,
deve ler-se: «I 02.01 linha 0030».
Na entrada 100:
onde se lê: «I 02.00 linha 0020»,
deve ler-se: «I 02.01 linha 0020».
Na entrada 110:
onde se lê: «I 02.00 linha 0040»,
deve ler-se: «I 02.01 linha 0040».
Na página 20, anexo IV, parte 2 («Dados sobre o risco de mercado»), na nota de rodapé 1,Não aplicável à versão portuguesa.
Nas páginas 20 e 21, anexo IV, parte 2 («Dados sobre o risco de mercado»), na segunda coluna, «Referência ao modelo de comunicação de informações»,
Na entrada 020:
onde se lê: «IF 04.00 linha 0100»,
deve ler-se: «I 04.00 linha 0100».
Na entrada 070:
onde se lê: «IF 04.00 linha 0110»,
deve ler-se: «I 04.00 linha 0110».
Na entrada 100:
onde se lê: «IF 04.00 linha 0100»,
deve ler-se: «I 04.00 linha 0100».
Na entrada 150:
onde se lê: «IF 04.00 linha 0110»,
deve ler-se: «I 04.00 linha 0110».
Na página 21, anexo IV, parte 2 («Dados sobre o risco de mercado»), no modelo, primeira coluna «Dados sobre o risco para o mercado», na terceira subcoluna:
onde se lê: «Requisitos de fundos próprios totais no âmbito de cada método(1)»,
deve ler-se: «Requisitos de fundos próprios totais no âmbito de cada método».
Na página 21, anexo IV, parte 2 («Dados sobre o risco de mercado»), no modelo, segunda coluna «Método», na linha 130:
onde se lê: «do qual: método dos modelos internos alternativo(2)»,
deve ler-se: «do qual: método dos modelos internos alternativo».
Na página 21, anexo IV, parte 2 («Dados sobre o risco de mercado»), no modelo, nota de rodapé 3:
onde se lê:
|
«(3) |
Requisitos de fundos próprios como referidos no artigo 9.o do Regulamento (UE) 2019/2033.», |
deve ler-se:
|
«(3) |
Requisitos de fundos próprios como referidos no artigo 11.o do Regulamento (UE) 2019/2033.». |
Nas páginas 24 e 25, parte 4 («Dados sobre as isenções»), é suprimida a quarta coluna («Artigo 9.º»).
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual:26/06/2021
(3)Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 30/09/2021
(4.1) Regulamento (UE) 2019/2033 do Parlamento Europeu e do Conselho, de 27 de novembro de 2019, relativo aos requisitos prudenciais aplicáveis às empresas de investimento e que altera os Regulamentos (UE) n.º 1093/2010, (UE) n.º 575/2013, (UE) n.º 600/2014 e (UE) n.º 806/2014 (Texto relevante para efeitos do EEE) [PE/80/2019/REV/1]. JO L 314 de 5.12.2019, p. 1-63. Versão consolidada atual:05/12/2019
(4.2) Retificação do Regulamento (UE) 2019/2033 do Parlamento Europeu e do Conselho, de 27 de novembro de 2019, relativo aos requisitos prudenciais aplicáveis às empresas de investimento e que altera os Regulamentos (UE) n.º 1093/2010, (UE) n.º 575/2013, (UE) n.º 600/2014 e (UE) n.º 806/2014 («Jornal Oficial da União Europeia» L 314 de 5 de dezembro de 2019). JO L 405 de 2.12.2020, p. 79-83.
(5.1) Diretiva (UE) 2019/2034 do Parlamento Europeu e do Conselho de 27 de novembro de 2019 relativa à supervisão prudencial das empresas de investimento e que altera as Diretivas 2002/87/CE, 2009/65/CE, 2011/61/UE, 2013/36/UE, 2014/59/UE e 2014/65/UE (Texto relevante para efeitos do EEE) [PE/79/2019/REV/1]. JO L 314 de 5.12.2019, p. 64-114. Versão consolidada atual:05/12/2019
(5.2) Retificação da Diretiva (UE) 2019/2034do Parlamento Europeu e do Conselho, de 27 de novembro de 2019, relativa à supervisão prudencial das empresas de investimento e que altera as Diretivas 2002/87/CE, 2009/65/CE, 2011/61/UE, 2013/36/UE, 2014/59/UE e 2014/65/UE («Jornal Oficial da União Europeia» L 314 de 5 de dezembro de 2019). JO L 405 de 2.12.2020, p. 84.
(6) Regulamento Delegado (UE) 2022/244 da Comissão, de 24 de setembro de 2021, que complementa o Regulamento (UE) 2019/2033 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam o montante da margem total para efeitos de cálculo do fator K relativo à «margem de compensação concedida» (K-CMG) (Texto relevante para efeitos do EEE) [C/2021/6776]. JO L 41 de 22.2.2022, p. 1-4.
26-11-2021
Supervisão das instituições de crédito: comunicação de informações às autoridades competentes
Análise comparativa dos métodos internos de cálculo dos requisitos de fundos próprios para fins de supervisão
Autoridade Bancária Europeia (EBA)
Avaliações das autoridades competentes
Carteiras de análise comparativa: exposições ou posições a incluir
Medição das perdas de crédito
Métodos internos das instituições
Modelos e instruções
Modelos para a comunicação do impacto da IFRS9
Montantes das exposições ponderadas pelo risco
Norma internacional de contabilidade
Norma internacional de relato financeiro 9 (IFRS9)
Rácios regulamentares comunicados
Relatórios da EBA
Requisitos de fundos próprios para as exposições
Transações na carteira de referência
(1) Regulamento de Execução (UE) 2021/2017 da Comissão, de 13 de setembro de 2021, que altera o Regulamento de Execução (UE) 2016/2070 da Comissão no que respeita às carteiras de análise comparativa e aos modelos e instruções a aplicar na União para a comunicação de informações a que se refere o artigo 78.º, n.º 2, da Diretiva 2013/36/UE do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE) [C/2021/4738]. JO L 424 de 26.11.2021, p. 1-2861.
Artigo 1.º
O Regulamento de Execução (UE) 2016/2070 é alterado do seguinte modo:
1) Ao artigo 2.º são aditadas as alíneas f) a i) com a seguinte redação:
«f) As informações especificadas no modelo 111.00 do anexo VIII, para as contrapartes referidas no modelo 101 do anexo I, de acordo com as instruções referidas nos quadros C 101 e C 111.00 dos anexos II e IX, respetivamente;
g) As informações especificadas no modelo 112.00 do anexo VIII, para as contrapartes referidas no modelo 101 do anexo I, de acordo com as instruções referidas nos quadros C 101 e C 112.00 dos anexos II e IX, respetivamente;
h) As informações especificadas no modelo 113.00 do anexo VIII, para as contrapartes referidas no modelo 101 do anexo I, de acordo com as instruções referidas nos quadros C 101 e C 113.00 dos anexos II e IX, respetivamente;
i) As informações especificadas no modelo 104.00 do anexo VIII, para todas as zonas geográficas das contrapartes referidas no modelo 101 do anexo I, de acordo com as instruções referidas nos quadros C 101 e C 114.00 dos anexos II e IX, respetivamente;»;
2) O anexo I é substituído pelo texto constante do anexo I do presente regulamento;
3) O anexo II é substituído pelo texto constante do anexo II do presente regulamento;
4) O anexo III é substituído pelo texto constante do anexo III do presente regulamento;
5) O anexo IV é substituído pelo texto constante do anexo IV do presente regulamento;
6) O anexo V é alterado em conformidade com o anexo V do presente regulamento;
7) O anexo VI é substituído pelo texto constante do anexo VI do presente regulamento;
8) O anexo VII é substituído pelo texto constante do anexo VII do presente regulamento;
9) O texto constante do anexo VIII do presente regulamento é aditado como anexo VIII;
10) O texto constante do anexo IX do presente regulamento é aditado como anexo IX.
Artigo 2.º
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação no Jornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual: 26/06/2021
(3) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual: 28/06/2021.
Artigo 78.º
Análise comparativa dos métodos internos de cálculo dos requisitos de fundos próprios para fins de supervisão
1. As autoridades competentes asseguram que as instituições autorizadas a utilizar métodos internos para o cálculo dos montantes das posições ponderadas pelo risco ou dos requisitos de fundos próprios exceto para risco operacional comuniquem os resultados dos cálculos dos seus métodos internos para as suas posições em risco ou posições incluídas nas carteiras de referência. As instituições devem apresentar os resultados dos cálculos, juntamente com uma explicação das metodologias utilizadas, às autoridades competentes com uma frequência adequada, nunca inferior a uma vez por ano.
2. As autoridades competentes asseguram que as instituições apresentam às autoridades competentes e à EBA os resultados dos cálculos a que se refere o n.º1 de acordo com o modelo elaborado pela EBA nos termos do n.º8. Caso as autoridades competentes optem por desenvolver carteiras específicas, devem fazê-lo em consulta com a EBA e assegurar que as instituições reportem os resultados dos cálculos separadamente dos resultados dos cálculos das carteiras da EBA. (...).
(3) Regulamento (UE) 2016/2067 da Comissão, de 22 de novembro de 2016, que altera o Regulamento (CE) n.º 1126/2008, que adota determinadas normas internacionais de contabilidade nos termos do Regulamento (CE) n.º 1606/2002 do Parlamento Europeu e do Conselho, no que diz respeito à Norma Internacional de Relato Financeiro 9 (Texto relevante para efeitos do EEE) [C/2016/7445]. JO L 323 de 29.11.2016, p. 1-164.
(4) Regulamento de Execução (UE) 2016/2070 da Comissão, de 14 de setembro 2016, que estabelece normas técnicas de execução no que respeita aos modelos, às definições e às soluções informáticas a utilizar pelas instituições quando comunicam informações à Autoridade Bancária Europeia e às autoridades competentes em conformidade com o artigo 78.°, n.º 2, da Diretiva 2013/36/UE do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE) [C/2016/5732]. JO L 328 de 2.12.2016, p. 1-1422. Versão consolidada atual:18/04/2019
11-11-2021
SUPERVISÃO PRUDENCIAL DAS INSTITUIÇÕES DE CRÉDITO E EMPRESAS DE INVESTIMENTO
Autoridade Bancária Europeia (EBA)
Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA)
Carteira de negociação
Centrais de valores mobiliários (CSD, do inglês central securities depositories)
Fundos próprios
HQLA, do inglês high quality liquid assets
Grandes riscos
Instituição de importância sistémica global (G-SII)
Instituição de importância sistémica global extra-UE (G-SII extra-UE)
Organismos de investimento coletivo em valores mobiliários (OICVM)
Passivos elegíveis
Poderes de supervisão
Posições em risco sobre contrapartes centrais (CCP)
Posições em risco sobre organismos de investimento coletivo (OIC)
Rácio de alavancagem
Rácio de financiamento estável líquido (NSFR)
Reporte e divulgação de informações
Risco de crédito de contraparte
Risco de mercado
(1.1) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(1.2) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.o 648/2012 (“Jornal Oficial da União Europeia ” L 150 de 7 de junho de 2019). JO L 65 de 25.2.2021, p. 62-78.
Artigo 3.º
Entrada em vigor e data de aplicação
1. O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação no Jornal Oficial da União Europeia.
2. O presente regulamento é aplicável a partir de 28 de junho de 2021, com as exceções referidas nos n.ºs 3 a 8. (...).
(1.3) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 («Jornal Oficial da União Europeia» L 65 de 25 de fevereiro de 2021). JO L 380 de 27.10.2021, p. 23.
A presente retificação é considerada nula e sem efeito.
(1.4) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.o 648/2012 («Jornal Oficial da União Europeia» L 150 de 7 de junho de 2019). JO L 398 de 11.11.2021, p. 32-48 (CS, EN, PT, SK).
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão (JO L 331 de 15.12.2010, p. 12).
(3) Regulamento (UE) n.º 1095/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Europeia dos Valores Mobiliários e dos Mercados), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/77/CE da Comissão (JO L 331 de 15.12.2010, p. 84).
(4) Regulamento (UE) n.º 648/2012 do Parlamento Europeu e do Conselho, de 4 de julho de 2012, relativo aos derivados do mercado de balcão, às contrapartes centrais e aos repositórios de transações (JO L 201 de 27.7.2012, p. 1).
(5) Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (JO L 176 de 27.6.2013, p. 1).
(6) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (JO L 176 de 27.6.2013, p. 338).
06-09-2021
Supervisão bancária: adequação e idoneidade
Delegação de poderes
(1) Decisão (UE) 2021/1438 do Banco Central Europeu, de 3 de agosto de 2021, que altera a Decisão (UE) 2017/935 sobre a delegação de poderes para a adoção de decisões relativas à adequação e idoneidade e a avaliação dos requisitos de adequação e idoneidade (BCE/2021/34). JO L 314 de 6.9.2021, p. 3-7.
Artigo 2.º
Disposição transitória
As disposições da Decisão (UE) 2017/935 (BCE/2016/42) continuam a aplicar-se, na sua versão inalterada, nos casos em que uma autoridade nacional competente tenha submetido ao BCE uma proposta de decisão relativa à adequação e idoneidade antes da entrada em vigor da presente decisão.
Artigo 3.º
Entrada em vigor
A presente decisão entra em vigor no vigésimo dia subsequente ao da sua publicação noJornal Oficial da União Europeia.
(2) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual (29/12/2020): 02013L0036 — PT — 29.12.2020 — 006.001 — 1/169.
(3) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao BCE atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(4) Decisão (UE) 2017/933 do Banco Central Europeu, de 16 de novembro de 2016, sobre o quadro geral de delegação de poderes de decisão para a adoção de instrumentos jurídicos relativos às atribuições de supervisão (BCE/2016/40). JO L 141 de 1.6.2017, p. 14-17.
(5) Decisão (UE) 2017/935 do Banco Central Europeu, de 16 de novembro de 2016, sobre a delegação de poderes para a adoção de decisões relativas à adequação e idoneidade e a avaliação dos requisitos de adequação e idoneidade (BCE/2016/42). JO L 141 de 1.6.2017, p. 21-25.
(6) Decisão (UE) 2020/1015 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Българска народна банка (Banco Nacional da Bulgária) (BCE/2020/30) (JO L 224I de 13.7.2020, p. 1).
(7) Decisão (UE) 2020/1016 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Hrvatska Narodna Banka (BCE/2020/31) (JO L 224I de 13.7.2020, p. 4).
06-09-2021
Supervisão bancária: caráter significativo das entidades supervisionadas
(1) Decisão (UE) 2021/1437 do Banco Central Europeu, de 3 de agosto de 2021, que altera a Decisão (UE) 2017/934 sobre a delegação de decisões relativas ao caráter significativo das entidades supervisionadas (BCE/2021/33). JO L 314 de 6.9.2021, p. 1-2.
Artigo 1.º
Alterações
A Decisão (UE) 2017/934 (BCE/2016/41) é alterada do seguinte modo:
1) No artigo 1.º, é aditado o seguinte ponto 9):
«9) “Sensibilidade”, uma característica ou um fator que pode ter um impacto negativo na reputação do BCE e/ou no funcionamento efetivo e coerente do Mecanismo de Supervisão Única, incluindo sem limitação todas as seguintes situações: a) A entidade supervisionada em questão esteve sujeita ou encontra-se atualmente sujeita a medidas de supervisão graves tais como medidas de intervenção precoces; b) Após a sua adoção, o projeto de decisão estabelecerá um novo precedente que poderá vincular o BCE no futuro; c) Após a sua adoção, o projeto de decisão poderá atrair a atenção indesejada dos meios de comunicação ou do público; ou d) Uma autoridade competente nacional que estabeleceu uma cooperação estreita com o BCE comunica a este último o seu desacordo com o projeto de decisão anunciado.».
2) No artigo 2.º, são aditados os seguintes n.ºs 3 a 5: :
«3. Não é adotada por meio de uma decisão delegada a alteração de uma decisão relativa ao caráter significativo se a complexidade da apreciação ou a sensibilidade da questão exigirem a sua adoção ao abrigo do procedimento de não objeção.».
4. A delegação de poderes de decisão nos termos do n.º 1 aplica-se:
a) À adoção pelo BCE de decisões de supervisão;
b) À adoção pelo BCE de instruções dirigidas, nos termos do artigo 7.º do Regulamento (UE) n.o 1024/2013, às autoridades nacionais competentes com as quais o BCE tenha instituído uma cooperação estreita.
5. Os chefes de serviço devem submeter ao Conselho de Supervisão e ao Conselho do BCE, para adoção ao abrigo do procedimento de não objeção, a alteração de uma decisão relativa ao caráter significativo que satisfaça os critérios de adoção das decisões delegadas do artigo 3.o, se a avaliação supervisora de tal alteração tiver um impacto direto na avaliação supervisora de outra decisão a adotar ao abrigo do procedimento de não objeção.».
Artigo 2.º
Entrada em vigor
A presente decisão entra em vigor no vigésimo dia subsequente ao da sua publicação no Jornal Oficial da União Europeia.
(2) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao BCE atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(3) Decisão (UE) 2017/933 do Banco Central Europeu, de 16 de novembro de 2016, sobre o quadro geral de delegação de poderes de decisão para a adoção de instrumentos jurídicos relativos às atribuições de supervisão (BCE/2016/40). JO L 141 de 1.6.2017, p. 14-17.
(4) Decisão (UE) 2017/934 do Banco Central Europeu, de 16 de novembro de 2016, sobre a delegação de decisões relativas ao caráter significativo das entidades supervisionadas (BCE/2016/41). JO L 141 de 1.6.2017, p. 18-20.
(5) Decisão (UE) 2020/1015 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Българска народна банка (Banco Nacional da Bulgária) (BCE/2020/30) (JO L 224I de 13.7.2020, p. 1).
(6) Decisão (UE) 2020/1016 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Hrvatska Narodna Banka (BCE/2020/31) (JO L 224I de 13.7.2020, p. 4).
06-09-2021
Supervisão bancária: fundos próprios
Delegação de poderes
(1) Decisão (UE) 2021/1439 do Banco Central Europeu, de 3 de agosto de 2021, que altera a Decisão (UE) 2018/546 sobre a delegação de poderes para a adoção de decisões relativas a fundos próprios (BCE/2021/35). JO L 314 de 6.9.2021, p. 8-13.
Artigo 2.º
Disposição transitória
As disposições da Decisão (UE) 2018/546 (BCE/2018/10) continuam a aplicar-se, na sua versão inalterada, nos casos em que o pedido de aprovação de qualquer uma das operações referidas no artigo 2.º, n.º 1, da referida decisão, na sua versão inalterada, tenha sido submetido ao BCE antes da entrada em vigor da presente decisão.
Artigo 3.º
Entrada em vigor
A presente decisão entra em vigor no vigésimo dia subsequente ao da sua publicação noJornal Oficial da União Europeia.
(2) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual (28/12/2020): 02013R0575 — PT — 28.12.2020 — 009.001 — 1/703.
(3) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual (29/12/2020): 02013L0036 — PT — 29.12.2020 — 006.001 — 1/169.
(4) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao BCE atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(5) Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/CE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) n.º 1093/2010 e (UE) n.º 648/2012 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 173 de 12.6.2014, p. 190-348. Versão consolidada atual: 07/01/2020
(6) Decisão (UE) 2015/656 do Banco Central Europeu, de 4 de fevereiro de 2015, relativa às condições nas quais as instituições de crédito ficam autorizadas a incluir lucros provisórios ou de final do exercício nos fundos próprios principais de nível 1 ao abrigo do artigo 26.°, n.º 2, do Regulamento (UE) n.º 575/2013 (BCE/2015/4) (JO L 107 de 25.4.2015, p. 76).
(7) Decisão (UE) 2017/933 do Banco Central Europeu, de 16 de novembro de 2016, sobre o quadro geral de delegação de poderes de decisão para a adoção de instrumentos jurídicos relativos às atribuições de supervisão (BCE/2016/40). JO L 141 de 1.6.2017, p. 14-17.
(8) Decisão (UE) 2018/546 do Banco Central Europeu, de 15 de março de 2018, sobre a delegação de poderes para a adoção de decisões relativas a fundos próprios (BCE/2018/10) (JO L 90 de 6.4.2018, p. 105).
(9) Decisão (UE) 2020/1015 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Българска народна банка (Banco Nacional da Bulgária) (BCE/2020/30) (JO L 224I de 13.7.2020, p. 1).
(10) Decisão (UE) 2020/1016 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Hrvatska Narodna Banka (BCE/2020/31) (JO L 224I de 13.7.2020, p. 4).
06-09-2021
Supervisão bancária: modelos internos e prorrogação de prazos
(1) Decisão (UE) 2021/1442 do Banco Central Europeu, de 3 de agosto de 2021, relativa à delegação de poderes para a adoção de decisões sobre modelos internos e sobre a prorrogação de prazos (BCE/2021/38). JO L 314 de 6.9.2021, p. 22-29.
Artigo 2.º
Objeto e âmbito de aplicação
1. A presente decisão especifica os critérios aplicáveis à delegação de poderes de decisão nos chefes de serviço do BCE relativamente à adoção das decisões sobre modelos internos e das decisões sobre a prorrogação de prazos.
2. A delegação dos poderes de decisão não prejudica a avaliação supervisora que deve ser efetuada para efeitos da adoção das decisões sobre modelos internos e das decisões sobre a prorrogação de prazos.
Artigo 9.º
Disposição transitória
A presente decisão não se aplica nos casos em que o pedido de autorização ou de prorrogação do prazo tenha sido submetido ao BCE antes da entrada em vigor da presente decisão.
Artigo 10.º
Entrada em vigor
A presente decisão entra em vigor no vigésimo dia subsequente ao da sua publicação noJornal Oficial da União Europeia.
(2) Decisão BCE/2004/2 do Banco Central Europeu, de 19 de fevereiro de 2004, que adota o Regulamento Interno do Banco Central Europeu (JO L 80 de 18.3.2004, p. 33).
(3) Decisão 2004/257/CE do Banco Central Europeu, de 19 de Fevereiro de 2004, que adopta o Regulamento Interno do Banco Central Europeu (BCE/2004/2). JO L 80 de 18.3.2004, p. 33-41.Versão consolidada atual: 24/09/2016
(4) Acórdãos do Tribunal de Justiça de 23 de setembro de 1986, AKZO Chemie/Comissão, 5/85, ECLI:UE:C:1986:328, n.º 37, e de 26 de maio de 2005, Carmine Salvatore Tralli/BCE, C-301/02 P, ECLI:UE:C:2005:306, n.º 59.
(5) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual (28/12/2020): 02013R0575 — PT — 28.12.2020 — 009.001 — 1/703.
(6) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual (29/12/2020): 02013L0036 — PT — 29.12.2020 — 006.001 — 1/169.
(7) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao BCE atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(8) Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento-Quadro do MUS) (BCE/2014/17) (JO L 141 de 14.5.2014, p. 1).
(9) Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/CE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) n.º 1093/2010 e (UE) n.º 648/2012 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 173 de 12.6.2014, p. 190-348. Versão consolidada atual: 07/01/2020
(10) Decisão BCE/2014/16, de 14 de abril de 2014, relativa à instituição de uma Comissão de Reexame e respetivas Regras de Funcionamento (JO L 175 de 14.6.2014, p. 47).
(11) Decisão (UE) 2017/933 do Banco Central Europeu, de 16 de novembro de 2016, sobre o quadro geral de delegação de poderes de decisão para a adoção de instrumentos jurídicos relativos às atribuições de supervisão (BCE/2016/40). JO L 141 de 1.6.2017, p. 14-17.
(12) Decisão (UE) 2019/1376 do Banco Central Europeu, de 23 de julho de 2019, relativa à delegação da competência para adotar decisões sobre a concessão do regime de passaporte, a aquisição de participações qualificadas e a revogação de autorizações de instituições de crédito (BCE/2019/23) (JO L 224 de 28.8.2019, p. 1).
(13) Decisão (UE) 2020/1015 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Българска народна банка (Banco Nacional da Bulgária) (BCE/2020/30) (JO L 224I de 13.7.2020, p. 1).
(14) Decisão (UE) 2020/1016 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Hrvatska Narodna Banka (BCE/2020/31) (JO L 224I de 13.7.2020, p. 4).
(15) Decisão (UE) 2021/1443 do Banco Central Europeu, de 26 de agosto de 2021, que designa chefes de serviço para a adoção de decisões delegadas sobre modelos internos e sobre a prorrogação de prazos (BCE/2021/40). JO L 314 de 6.9.2021, p. 30-32.
Artigo 1.º
Definições
Para efeitos da presente decisão, aplicam-se as definições constantes do artigo 1.º da Decisão (UE) 2021/1442 (BCE/2021/38).
Artigo 2.º
Decisões delegadas sobre modelos internos e sobre a prorrogação de prazos
1. As decisões delegadas ao abrigo do artigo 3.o da Decisão (UE) 2021/1442 (BCE/2021/38), exceto as que respeitarem à prorrogação do prazo máximo de celebração de uma proposta de aquisição estabelecido numa decisão sobre a aquisição de participações qualificadas, na aceção conferida a tais decisões pelo artigo 1.o, ponto 3 da Decisão (UE) 2019/1376 do Banco Central Europeu (BCE/2019/23) (4), serão adotadas por um dos seguintes chefes de serviço:
a) O diretor-geral ou um diretor-geral adjunto da Direção-Geral de Bancos Sistémicos e Internacionais, se a supervisão da entidade ou do grupo supervisionados em causa for realizada pela Direção-Geral de Bancos Sistémicos e Internacionais;
b) O diretor-geral ou um diretor-geral adjunto da Direção-Geral de Instituições de Crédito Universais e Diversificadas, se a supervisão da entidade ou do grupo supervisionados em causa for realizada pela Direção-Geral de Instituições de Crédito Universais e Diversificadas;
c) O diretor-geral ou um diretor-geral adjunto da Direção-Geral de Instituições de Crédito Especializadas e Menos Significativas, se a supervisão da entidade ou do grupo supervisionados em causa for realizada pela Direção-Geral de Instituições de Crédito Especializadas e Menos Significativas.
2. As decisões delegadas ao abrigo do artigo 3.º da Decisão (UE) 2021/1442 (BCE/2021/38) relativas à prorrogação do prazo máximo de celebração de uma proposta de aquisição que envolvam entidades supervisionadas significativas, conforme definidas no artigo 2.º, ponto 16, do Regulamento (UE) n.º 468/2014 do Banco Central Europeu (BCE/2014/17), são adotadas pelo diretor-geral ou pelo diretor-geral adjunto da Direção-Geral de Governo e Operações do MUS — ou, em caso de impedimento destes, pelo chefe da Divisão de Autorizações — e por um dos seguintes chefes de serviço:
a) O diretor-geral ou um diretor-geral adjunto da Direção-Geral de Bancos Sistémicos e Internacionais, se a supervisão da entidade ou do grupo supervisionados em causa for realizada pela Direção-Geral de Bancos Sistémicos e Internacionais;
b) O diretor-geral ou um diretor-geral adjunto da Direção-Geral de Instituições de Crédito Universais e Diversificadas, se a supervisão da entidade ou do grupo supervisionados em causa for realizada pela Direção-Geral de Instituições de Crédito Universais e Diversificadas;
c) O diretor-geral ou um diretor-geral adjunto da Direção-Geral de Instituições de Crédito Especializadas e Menos Significativas, se a supervisão da entidade ou do grupo supervisionados em causa for realizada pela Direção-Geral de Instituições de Crédito Especializadas e Menos Significativas.
Se uma decisão delegada ao abrigo dos artigos 3.º e 4.º da Decisão (UE) 2019/1376 (BCE/2019/23) envolver mais do que uma entidade supervisionada, a entidade supervisionada pertinente será a entidade supervisionada ou o grupo supervisionado em que a participação qualificada seja adquirida.
3. As decisões delegadas ao abrigo dos artigos 3.º da Decisão (UE) 2021/1442(BCE/2021/38) relativas à prorrogação do prazo máximo de celebração de uma proposta de aquisição que não envolvam entidades supervisionadas significativas são adotadas pelo diretor-geral ou pelo diretor-geral adjunto da Direção-Geral de Governo e Operações do MUS — ou, em caso de impedimento destes, pelo chefe da Divisão de Autorizações.
Artigo 3.º
Entrada em vigor
A presente decisão entra em vigor no vigésimo dia subsequente ao da sua publicação no Jornal Oficial da União Europeia.
06-09-2021
Supervisão bancária: poderes de supervisão conferidos por legislação nacional
(1) Decisão (UE) 2021/1441 do Banco Central Europeu, de 3 de agosto de 2021, que altera a Decisão (UE) 2019/322 relativa à delegação da competência para adotar decisões ao abrigo de poderes de supervisão conferidos por legislação nacional (BCE/2021/37). JO L 314 de 6.9.2021, p. 17-21.
Artigo 1.º
Alterações
A Decisão (UE) 2019/322 (BCE/2019/4) é alterada do seguinte modo:
1) O artigo 1.º é alterado do seguinte modo:
a) O ponto 2) passa a ter a seguinte redação:
«2) “Aquisição de uma participação”, a) a aquisição de uma participação de capital direta ou indireta ou de direitos de voto noutra entidade, incluindo como consequência da criação de uma entidade nova, que não seja uma participação qualificada na aceção do artigo 22.o da Diretiva 2013/36/UE do Parlamento Europeu e do Conselho (*1); e b) qualquer operação equivalente a tal aquisição por força do direito nacional aplicável;
(*1) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (JO L 176 de 27.6.2013, p. 338).»."
b) O ponto 17) passa a ter a seguinte redação:
«17) “Serviços de apoio não essenciais”, os serviços auxiliares de apoio à atividade principal de uma instituição de crédito, incluindo serviços administrativos, serviços de apoio ao cliente, serviços de cobrança de dívidas, assinaturas eletrónicas ou outros serviços similares;».
c) É aditado o seguinte ponto 19):
«19) “Entidade regulamentada”, o mesmo que no artigo 2.o, ponto 4), da Diretiva 2002/87/CE do Parlamento Europeu e do Conselho (*2).
(*2) Diretiva 2002/87/CE do Parlamento Europeu e do Conselho, de 16 de dezembro de 2002, relativa à supervisão complementar de instituições de crédito, empresas de seguros e empresas de investimento de um conglomerado financeiro e que altera as Diretivas 73/239/CEE, 79/267/CEE, 92/49/CEE, 92/96/CEE, 93/6/CEE e 93/22/CEE do Conselho e as Diretivas 98/78/CE e 2000/12/CE do Parlamento Europeu e do Conselho (JO L 35 de 11.2.2003, p. 1).»."
d) É aditado o seguinte ponto 20):
«20) “ECB Guide on the supervisory approach to consolidation in the banking sector” [Guia do BCE sobre a abordagem supervisora da consolidação no setor bancário], o documento assim intitulado que contém os princípios subjacentes à abordagem supervisora prudencial seguida pelo BCE para determinar se as disposições aplicadas por uma instituição de crédito como consequência da consolidação asseguram a boa gestão e a cobertura dos seus riscos, conforme adotado e alterado periodicamente de acordo com o procedimento de não objeção e publicado no sítio do BCE.».
e) É aditado o seguinte ponto 21):
«21) “Sensibilidade”, uma característica ou um fator que pode ter um impacto negativo na reputação do BCE e/ou no funcionamento efetivo e coerente do Mecanismo de Supervisão Única, incluindo, sem limitação, todas as seguintes situações: a) a entidade supervisionada em questão esteve sujeita ou encontra-se atualmente sujeita a medidas de supervisão graves tais como medidas de intervenção precoces; b) após a sua adoção, o projeto de decisão estabelecerá um novo precedente que poderá vincular o BCE no futuro; c) após a sua adoção, o projeto de decisão poderá atrair a atenção indesejada dos meios de comunicação ou do público; ou d) uma autoridade competente nacional que estabeleceu uma cooperação estreita com o BCE comunica a este último o seu desacordo com o projeto de decisão anunciado.».
2) O artigo 3.º é alterado seguinte modo:
a) O n.º 3 passa a ter a seguinte redação:
«3. Não são adotadas por meio de uma decisão delegada as decisões ao abrigo de poderes de supervisão conferidos por legislação nacional se a legislação nacional exigir a aprovação supervisora das medidas estratégicas das instituições de crédito, ou se a complexidade da apreciação ou a sensibilidade da questão exigirem a sua adoção ao abrigo do procedimento de não objeção.».
b) É inserido o n.º 3-A seguinte:
«3-A Os chefes de serviço devem submeter ao Conselho de Supervisão e ao Conselho do BCE, para adoção ao abrigo do procedimento de não objeção, uma decisão ao abrigo de poderes de supervisão conferidos por legislação nacional que satisfaça os critérios de adoção das decisões delegadas dos artigos 4.º a 14.º, se a avaliação supervisora de tal decisão tiver um impacto direto na avaliação supervisora de outra decisão a adotar ao abrigo do procedimento de não objeção.».
c) O n.º 4 passa a ter a seguinte redação:
«4. A delegação de poderes de decisão nos termos do n.º 1 aplica-se:
a) À adoção pelo BCE de decisões de supervisão;
b) À aprovação pelo BCE de avaliações positivas sempre que não seja necessária uma decisão de supervisão por força do direito nacional;
c) À aprovação pelo BCE de respostas ou de relatórios emitidos pelo BCE a pedido das autoridades dos Estados-Membros participantes respeitantes a poderes nacionais;
d) À adoção pelo BCE de instruções dirigidas, nos termos do artigo 7.º do Regulamento (UE) n.º 1024/2013, às autoridades nacionais competentes com as quais o BCE tenha instituído uma cooperação estreita.».
3) No artigo 4.º, n.º 1, a frase introdutória da alínea a) passa a ter a seguinte redação:
«a) O impacto nos fundos próprios da entidade supervisionada significativa adquirente é limitado, tanto em termos consolidados como em termos individuais, o que significa que:».
4) No artigo 5.º, n.º 1, a frase introdutória da alínea a) passa a ter a seguinte redação:
«a) O impacto da aquisição nos fundos próprios da entidade supervisionada significativa adquirente é limitado, tanto em termos consolidados como em termos individuais, o que significa que:».
5) No artigo 6.º, n.º 1, a frase introdutória da alínea a) passa a ter a seguinte redação:
«a) O impacto nos fundos próprios da entidade supervisionada significativa alienante é limitado, tanto em termos consolidados como em termos individuais, o que significa que:».
6) No artigo 7.º, n.º 1, a frase introdutória da alínea a) passa a ter a seguinte redação:
«a) O impacto da venda dos ativos ou dos passivos nos fundos próprios da entidade supervisionada significativa alienante é limitado, tanto em termos consolidados como em termos individuais, o que significa que:».
7) O artigo 8.º é alterado do seguinte modo:
a) No n.º 1, a frase introdutória da alínea a) passa a ter a seguinte redação:
«a) O impacto nos fundos próprios da entidade supervisionada significativa resultante da fusão é limitado, tanto em termos consolidados como em termos individuais, o que significa que:».
b) O n.º 3 passa a ter a seguinte redação:
«3. A avaliação das fusões é efetuada em conformidade com as disposições aplicáveis do direito nacional e tomando igualmente em consideração quaisquer guias do BCE, incluindo o ECB Guide on the supervisory approach to consolidation in the banking sector [Guia do BCE sobre a abordagem supervisora da consolidação no setor bancário], bem como as posições políticas, orientações ou documentos semelhantes das autoridades nacionais competentes.».
8) No artigo 9.º, n.º 1, a frase introdutória da alínea a) passa a ter a seguinte redação:
«a) O impacto da cisão nos fundos próprios da entidade ou das entidades supervisionadas significativas é limitado, tanto em termos consolidados como em termos individuais, o que significa que:».
9) O artigo 11.º, n.º 1, alínea b), passa a ter a seguinte redação:
«b) O prestador de serviços é uma entidade regulamentada estabelecida na União e autorizada a executar os serviços externalizados; ou».
10) O artigo 12.º, n.º 1, é alterado do seguinte modo:
a) A alínea d) passa a ter a seguinte redação:
«d) Alterações relativas ao capital social da entidade supervisionada significativa sempre que:
i) a decisão sobre fundos próprios associada, por exemplo relativa à classificação de instrumentos de capital como instrumentos de fundos próprios principais de nível 1 ou à redução de fundos próprios, também seja delegada; ou
ii) a entidade supervisionada significativa tenha classificado uma emissão de acordo com o disposto no artigo 26.º, n.º 3, segundo parágrafo, do Regulamento (UE) n.º 575/2013 e o BCE considere que a notificação efetuada pela entidade supervisionada significativa nos termos da alínea b) do referido parágrafo cumpre os requisitos de notificação.».
b) É aditada a alínea f) seguinte:
«f) Alterações que se limitam a refletir as alterações resultantes da fusão ou da cisão previamente aprovada pelo BCE.».
Artigo 2.º
Disposição transitória
As disposições da Decisão (UE) 2019/322 (BCE/2019/4) continuam a aplicar-se, na sua versão inalterada, nos casos em que o pedido de aprovação de qualquer uma das operações referidas no artigo 3.o, n.o 1, da referida decisão, na sua versão inalterada, tenha sido submetido ao BCE antes da entrada em vigor da presente decisão.
Artigo 3.º
Entrada em vigor
A presente decisão entra em vigor no vigésimo dia subsequente ao da sua publicação no Jornal Oficial da União Europeia.
(2) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao BCE atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(3) Decisão (UE) 2017/933 do Banco Central Europeu, de 16 de novembro de 2016, sobre o quadro geral de delegação de poderes de decisão para a adoção de instrumentos jurídicos relativos às atribuições de supervisão (BCE/2016/40). JO L 141 de 1.6.2017, p. 14-17.
(4) Decisão (UE) 2019/322 do Banco Central Europeu, de 31 de janeiro de 2019, relativa à delegação da competência para adotar decisões ao abrigo de poderes de supervisão conferidos por legislação nacional (BCE/2019/4) (JO L 55 de 25.2.2019, p. 7).
(5.1) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(5.2) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.o 648/2012 (“Jornal Oficial da União Europeia ” L 150 de 7 de junho de 2019). JO L 65 de 25.2.2021, p. 62-78.
(5.3) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 ( «Jornal Oficial da União Europeia» L 65 de 25 de fevereiro de 2021). JO L 380 de 27.10.2021, p. 23.
A presente retificação é considerada nula e sem efeito.
(6) Decisão (UE) 2020/1015 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Българска народна банка (Banco Nacional da Bulgária) (BCE/2020/30) (JO L 224I de 13.7.2020, p. 1).
(7) Decisão (UE) 2020/1016 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Hrvatska Narodna Banka (BCE/2020/31) (JO L 224I de 13.7.2020, p. 4).
06-09-2021
Supervisão bancária: regime de passaporte, aquisição de participações qualificadas e revogação de autorizações
Delegação da competência
(1) Decisão (UE) 2021/1440 do Banco Central Europeu ,de 3 de agosto de 2021, que altera a Decisão (UE) 2019/1376 relativa à delegação da competência para adotar decisões sobre a concessão do regime de passaporte, a aquisição de participações qualificadas e a revogação de autorizações de instituições de crédito (BCE/2021/36). JO L 314 de 6.9.2021, p. 14-16.
Artigo 1.º
Alterações
A Decisão (UE) 2019/1376 (BCE/2019/23) é alterada do seguinte modo:
1. No artigo 1.º, é aditado o seguinte ponto 15):
«15) “Sensibilidade”, uma característica ou um fator que pode ter um impacto negativo na reputação do BCE e/ou no funcionamento efetivo e coerente do Mecanismo de Supervisão Única, incluindo sem limitação todas as seguintes situações: a) A entidade supervisionada em questão esteve sujeita ou encontra-se atualmente sujeita a medidas de supervisão graves tais como medidas de intervenção precoces; b) Após a sua adoção, o projeto de decisão estabelecerá um novo precedente que poderá vincular o BCE no futuro; c) Após a sua adoção, o projeto de decisão poderá atrair a atenção indesejada dos meios de comunicação ou do público; ou d) Uma autoridade competente nacional que estabeleceu uma cooperação estreita com o BCE comunica a este último o seu desacordo com o projeto de decisão anunciado.».
2. O artigo 3.º é alterado do seguinte modo:
a) O n.º 3 passa a ter a seguinte redação:
«3. Não são adotadas por meio de uma decisão delegada as decisões sobre a concessão do regime de passaporte, a aquisição de participações qualificadas e a revogação de autorizações de instituições de crédito, se a complexidade da apreciação ou a sensibilidade da questão exigirem a sua adoção ao abrigo do procedimento de não objeção.».
b) O n.º 4 passa a ter a seguinte redação:
«4. A delegação de poderes de decisão nos termos do n.o 1 aplica-se:
a) À adoção pelo BCE de decisões de supervisão;
b) À aprovação pelo BCE de avaliações positivas sempre que não seja necessária uma decisão de supervisão;
c) À adoção pelo BCE de instruções dirigidas, nos termos do artigo 7.º do Regulamento (UE) n.º 1024/2013, às autoridades nacionais competentes com as quais o BCE tenha instituído uma cooperação estreita.».
c) É aditado o seguinte n.º 7:
«7. Os chefes de serviço devem submeter ao Conselho de Supervisão e ao Conselho do BCE, para adoção ao abrigo do procedimento de não objeção, uma decisão sobre a concessão do regime de passaporte, a aquisição de participações qualificadas ou a revogação de autorizações de instituições de crédito que satisfaça os critérios de adoção das decisões delegadas dos artigos 4.o a 6.o, se a avaliação supervisora de tal decisão tiver um impacto direto na avaliação supervisora de outra decisão a adotar ao abrigo do procedimento de não objeção.».
3. O artigo 4.º, n.º 1, é alterado do seguinte modo:
a) A alínea b) passa a ter a seguinte redação:
«b) A aquisição de uma participação qualificada resultar da transferência de propriedade sobre a participação detida de uma sociedade gestora de participações sociais para outra sociedade gestora de participações sociais dentro da mesma estrutura de grupo;».
b) É aditada a seguinte alínea d):
«d) A aquisição de uma participação qualificada ser efetuada por uma entidade jurídica pertencente a um grupo de empresas que já detenha cumulativamente uma participação qualificada na entidade alvo, e não seja superado nenhum limiar pertinente previsto no artigo 22.º, n.º 1, da Diretiva 2013/36/UE, tal como transposto para o direito nacional, ao nível consolidado do grupo.».
4. O artigo 5.º, n.º 1, alínea a), passa a ter a seguinte redação:
«a) A decisão é tomada a pedido da entidade supervisionada ou devido a uma fusão que tem como consequência a cessação da existência da entidade supervisionada;».
Artigo 2.º
Disposição transitória
As disposições da Decisão (UE) 2019/1376 (ECB/2019/23) continuam a aplicar-se, na sua versão inalterada, nos casos em que a autoridade nacional competente tenha apresentado ao BCE, antes da entrada em vigor da presente decisão, um projeto de proposta de decisão sobre a aquisição de participações qualificadas ou sobre a revogação de autorizações de instituições de crédito ou em que a notificação relativa à intenção da entidade supervisionada significativa de estabelecer uma sucursal ou de garantir os compromissos assumidos pela instituição financeira filial tiver sido apresentada pela autoridade nacional competente ao BCE antes da entrada em vigor da presente decisão.
Artigo 3.º
Entrada em vigor
A presente decisão entra em vigor no vigésimo dia subsequente ao da sua publicação no Jornal Oficial da União Europeia.
(2) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual (29/12/2020): 02013L0036 — PT — 29.12.2020 — 006.001 — 1/169.
(3) Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao BCE atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito. JO L 287 de 29.10.2013, p. 63-89.
(4) Decisão (UE) 2017/933 do Banco Central Europeu, de 16 de novembro de 2016, sobre o quadro geral de delegação de poderes de decisão para a adoção de instrumentos jurídicos relativos às atribuições de supervisão (BCE/2016/40). JO L 141 de 1.6.2017, p. 14-17.
(5) Decisão (UE) 2019/1376 do Banco Central Europeu, de 23 de julho de 2019, relativa à delegação da competência para adotar decisões sobre a concessão do regime de passaporte, a aquisição de participações qualificadas e a revogação de autorizações de instituições de crédito (BCE/2019/23) (JO L 224 de 28.8.2019, p. 1).
(6) Decisão (UE) 2020/1015 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Българска народна банка (Banco Nacional da Bulgária) (BCE/2020/30) (JO L 224I de 13.7.2020, p. 1).
(7) Decisão (UE) 2020/1016 do Banco Central Europeu, de 24 de junho de 2020, relativa à instituição de uma cooperação estreita entre o Banco Central Europeu e o Hrvatska Narodna Banka (BCE/2020/31) (JO L 224I de 13.7.2020, p. 4).
11-06-2021
Recessão económica: natureza, severidade e duração
Arrendamento de imóveis comerciais
Bens imóveis destinados à habitação
carteira de retalho
Devedores de retalho
Distribuição geográfica das exposições
Distribuição setorial das exposições
Dívida total do agregado familiar
Duração de um período de recessão
EBA
Empresas
Empréstimos especializados
Financiamento de ativos físicos: índices para o tipo ou tipos de garantia
Financiamento de mercadorias: preços ou índices de preços para o tipo de mercadoria
Financiamento de projetos: preços dos produtos subjacentes fornecidos
Imóveis comerciais
Indicador económico comum para diferentes jurisdições, zonas geográficas ou setores
Indicadores económicos
Índices de crédito financeiro
Índices de preços da habitação
Índices de preços de arrendamento de imóveis comerciais
Índices de preços de arrendamento de imóveis industriais
Índices de preços de arrendamento de imóveis residenciais
Índices de preços de bens imóveis
Índices específicos do setor ou da indústria
Instituições de crédito
Limiar para determinar o caráter significativo das obrigações de crédito vencidas
Pequenas e médias empresas (PME) de retalho
Perdas de crédito agregadas
Período histórico aplicável a um indicador económico
Preços de arrendamento de bens imóveis
Preços de arrendamento de imóveis comerciais
Preços de bens imóveis comerciais
Preços da habitação
Produto interno bruto (PIB)
Rendimento pessoal disponível
Supervisão
Taxa de desemprego
Taxas de incumprimento agregadas
Tipo de exposições
(1) Regulamento Delegado (UE) 2021/930 da Comissão, de 1 de março de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que especificam a natureza, a severidade e a duração de uma recessão económica referida no artigo 181.º, n.º 1, alínea b), e no artigo 182.º, n.º 1, alínea b), desse regulamento (Texto relevante para efeitos do EEE) [C/2021/1250]. JO L 204 de 10.6.2021, p. 1-6.
Artigo 1.º
Especificação da natureza, severidade e duração de uma recessão económica
1. Para efeitos do artigo 181.º, n.º 1, alínea b), ou do artigo 182.º, n.º 1, alínea b), do Regulamento (UE) n.º 575/2013, deve identificar-se uma recessão económica para cada tipo de exposição, na aceção do artigo 142.º, n.º 1, ponto 2, do mesmo regulamento.
2. Ao identificar uma recessão económica para um determinado tipo de exposições, aplicam-se as seguintes regras de especificação:
a) a natureza de uma recessão económica é caracterizada por um conjunto de indicadores económicos classificados como relevantes para as exposições pertencentes a esse tipo de exposições em conformidade com as regras estabelecidas no artigo 2.o («conjunto de indicadores relevantes»);
b) a severidade de uma recessão económica é indicada pelo valor mais grave observado num período de 12 meses («o valor mais grave de um período de 12 meses») para cada indicador económico do conjunto de indicadores relevantes, durante um período histórico determinado para esse indicador económico em conformidade com o artigo 3.o («período aplicável»);
c) uma recessão económica é constituída por um ou mais períodos de recessão distintos, que abrangem os valores máximos e mínimos associados aos valores mais graves de um período de 12 meses correspondentes aos indicadores económicos que constituem o conjunto de indicadores relevantes, tendo que cada um desses períodos uma duração determinada em conformidade com o artigo 4.º («a duração de um período de recessão»).
3. Para efeitos do n.º 2, alínea b), os períodos de 12 meses a que se referem os valores de um indicador económico podem ter início em qualquer momento do período aplicável.
4. Para efeitos do n.º 2, alínea c):
a) o período de recessão é o período em que um indicador económico atinge o seu valor mais grave de um período de 12 meses;
b) sempre que, para indicadores económicos diferentes e significativamente correlacionados, os valores máximos ou mínimos associados aos valores mais graves de um período de 12 meses sejam atingidos simultaneamente ou com pouco tempo de intervalo, os períodos de recessão em que esses indicadores atingem o seu valor mais grave de um período de 12 meses devem ser tratados como um único período de recessão que abrange os valores mais graves de um período de 12 meses correspondentes a todos esses indicadores.
Artigo 2.º
Conjunto de indicadores relevantes
1. Os seguintes indicadores económicos devem ser classificados como relevantes para as exposições pertencentes a um determinado tipo de exposições:
a) para todos os tipos de exposições:
i) produto interno bruto (PIB),
ii) taxa de desemprego,
iii) taxas de incumprimento agregadas fornecidas por fontes externas, quando disponíveis,
iv) perdas de crédito agregadas fornecidas por fontes externas, quando disponíveis;
b) para além dos indicadores económicos enumerados na alínea a):
i) para exposições sobre empresas ou sobre pequenas e médias empresas (PME) de retalho: índices específicos do setor ou da indústria,
ii) para exposições relativas a bens imóveis destinados à habitação sobre empresas ou devedores de retalho: preços da habitação ou índices de preços da habitação,
iii) para exposições imobiliárias comerciais sobre devedores que são empresas ou PME de retalho: preços de bens imóveis comerciais ou índices de preços de imóveis comerciais, e preços de arrendamento de imóveis comerciais ou índices de preços de arrendamento de imóveis comerciais,
iv) para exposições sobre a carteira de retalho que não as abrangidas pelas subalíneas i), ii) ou iii): a dívida total do agregado familiar e o rendimento pessoal disponível, quando disponíveis,
v) para exposições sobre empréstimos especializados:
— no caso de bens imóveis: preços de bens imóveis ou índices de preços de bens imóveis, preços de arrendamento de bens imóveis ou índices de preços de arrendamento de bens imóveis para imóveis residenciais, comerciais ou industriais, conforme aplicável,
— no caso de financiamento de projetos: preços dos produtos subjacentes fornecidos,
— no caso de financiamento de ativos físicos: índices para o tipo ou tipos de garantia em causa,
— no caso de financiamento de mercadorias: preços ou índices de preços para o tipo de mercadoria em causa,
vi) para exposições sobre instituições: índices de crédito financeiro;
c) para além dos indicadores económicos enumerados nas alíneas a) e b), quaisquer outros indicadores económicos que sejam variáveis explicativas, ou indicadores, do ciclo económico específico das exposições pertencentes ao tipo de exposições em causa.
2. Os indicadores económicos identificados para as exposições pertencentes a um tipo de exposições em conformidade com o n.º 1 devem refletir a distribuição geográfica e, quando aplicável, a distribuição setorial das exposições dentro desse tipo de exposições.
Para esse efeito, um indicador económico deve ser incluído no conjunto de indicadores relevantes do seguinte modo:
a) uma vez para cada jurisdição ou, se for caso disso, uma vez para cada zona geográfica de uma jurisdição, coberta por uma parte significativa desse tipo de exposições; e
b) uma vez para cada setor, se aplicável, coberto por uma parte significativa desse tipo de exposições.
No entanto, sempre que os indicadores económicos a incluir em conformidade com o segundo parágrafo revelem uma forte movimentação paralela entre as diferentes jurisdições ou, se for caso disso, entre diferentes zonas geográficas no âmbito de uma jurisdição ou, quando aplicável, entre diferentes setores, pode selecionar-se, em alternativa, um indicador económico comum para refletir essas jurisdições, zonas geográficas ou setores em geral.
Artigo 3.º
Determinação do período aplicável
Para efeitos do artigo 1.º, n.º 2, alínea b), o período histórico aplicável a um indicador económico deve ser o período de 20 anos que termina no momento em que a instituição identifica a recessão económica em conformidade com o presente regulamento. Contudo, sempre que a variabilidade de um indicador económico ao longo desse período de 20 anos não for representativa do intervalo de variabilidade provável desse indicador no futuro, o período histórico aplicável a esse indicador deve ser suficientemente longo para fornecer valores representativos desse intervalo de variabilidade provável.
Artigo 4.º
Duração de um período de recessão
Para efeitos do artigo 1.º, n.º 2, alínea c), a duração de um período de recessão deve ser determinada do seguinte modo:
a) nos casos abrangidos pelo artigo 1.º, n.º 4, alínea b), o período único de recessão deve ser suficientemente longo para cobrir todos os valores máximos e mínimos associados aos valores mais graves de um período de 12 meses observados para os diferentes indicadores económicos relativos a esse período único de recessão;
b) em todos os casos, independentemente de serem ou não abrangidos pelo artigo 1.º, n.º 4, alínea b), sempre que os diferentes valores de um período de 12 meses observados para o indicador ou indicadores económicos em questão durante o período aplicável não se desviem significativamente do respetivo valor mais grave de um período de 12 meses durante um período de tempo específico contínuo dentro do período aplicável, o período de recessão deve ser suficientemente longo para refletir a severidade prolongada observada para o indicador ou indicadores económicos em questão;
c) em todos os casos, independentemente de serem ou não abrangidos pelo artigo 1.º, n.º 4, alínea b), sempre que o indicador ou indicadores económicos apresentem valores máximos ou mínimos adjacentes aos valores máximos ou mínimos associados aos valores mais graves de um período de 12 meses observados para o indicador ou indicadores económicos em questão durante o período aplicável, e esses valores máximos ou mínimos adjacentes não se afastem significativamente do valor mais grave de um período de 12 meses observado para esse indicador ou indicadores durante esse período, e esses valores máximos ou mínimos adjacentes estejam relacionados com a mesma condição económica geral, o período de recessão deve ser suficientemente longo para refletir a totalidade do período prolongado durante o qual se verificam os valores máximos ou mínimos adjacentes;
d) nos casos abrangidos pelo artigo 1.º, n.º 4, alínea a), em que nem a alínea b) nem a alínea c) do presente artigo são aplicáveis, o período de recessão deve ser o período de 12 meses a que está associado o valor mais grave de um período de 12 meses.
Artigo 5.º
Entrada em vigor e aplicação
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação no Jornal Oficial da União Europeia.
O presente regulamento é aplicável a partir de 1 de janeiro de 2021.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de Novembro de 2010 , que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual (01/01/2020): 02010R1093 — PT — 01.01.2020 — 007.001 — 1/84.
(3) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual (28/12/2020): 02013R0575 — PT — 28.12.2020 — 009.001 — 1/703.
- Artigo 181.º, n.º 1, alínea b)
- Artigo 182.º, n.º 1, alínea b)
Artigo 181.º
Requisitos específicos aplicáveis às estimativas próprias de LGD
1. Na quantificação dos parâmetros de risco a associar aos graus ou categorias de notação, as instituições devem respeitar os seguintes requisitos específicos no que se refere às estimativas próprias de LGD:
a) As instituições devem estimar as LGD por grau ou categoria de linhas de crédito, com base nas LGD médias observadas por grau ou categoria, utilizando todos os incumprimentos registados nas diferentes fontes de dados (média ponderada pelo incumprimento);
b) As instituições devem utilizar estimativas de LGD adequadas a uma situação de contração económica, se estas forem mais conservadoras do que a média de longo prazo. Na medida em que um sistema de notação deverá resultar em LGD observadas com um nível constante por grau ou categoria ao longo do tempo, as instituições devem efetuar ajustamentos nas suas estimativas de parâmetros de risco por grau ou categoria, a fim de limitarem o impacto de uma recessão económica sobre os seus fundos próprios;
c) A instituição deve considerar o grau de dependência eventual entre o risco do devedor e o risco das garantias ou do prestador da proteção. Os casos em que se verifica um grau de dependência significativo devem ser tratados de forma prudente;
d) As instituições devem tratar de forma conservadora os desfasamentos de moeda entre a obrigação subjacente e as cauções nas suas estimativas de LGD;
e) Na medida em que as estimativas de LGD tenham em conta a existência de uma caução, estas não devem ser efetuadas apenas com base no valor de mercado estimado dessa caução. As estimativas de LGD devem ter em conta as repercussões da eventual incapacidade da instituição em causa para assumir o controlo imediato da caução e proceder à respetiva liquidação;
f) Na medida em que as estimativas de LGD tenham em conta a existência de uma caução, as instituições devem estabelecer requisitos internos de gestão dessas cauções, de segurança jurídica e de gestão dos riscos que, na generalidade, preencham os requisitos estabelecidos no Capítulo 4, Secção 3;
g) Na medida em que a instituição reconheça as cauções na determinação do valor da posição em risco para o risco de crédito de contraparte nos termos do Capítulo 6, Secção 5 ou 6, nenhum montante que se espere recuperar da caução deve ser tido em conta nas estimativas de LGD;
h) No caso específico de posições em risco que já estejam em situação de incumprimento, a instituição utiliza a soma da sua melhor estimativa da perda esperada para cada posição em risco, atendendo à fase do ciclo económico e à situação da posição em risco, e da sua estimativa de aumento da taxa de perda devida a outras perdas inesperadas eventuais durante o período de recuperação, ou seja, entre a data do incumprimento e a liquidação final da posição em risco;
i) Na medida em que sejam inscritas na sua demonstração de resultados, a instituição acrescenta as comissões em atraso que estejam por pagar às suas estimativas das posições em risco e das perdas;
j) Para as posições em risco sobre empresas, instituições e administrações centrais e bancos centrais, as estimativas de LGD devem basear-se em dados recolhidos ao longo de um período mínimo de cinco anos, aumentando um ano em cada ano após a implementação até atingir um mínimo de sete anos, relativamente a pelo menos uma fonte de dados. Se o período de observação disponível relativamente a uma fonte se referir a um período mais alargado e os dados correspondentes forem relevantes, é utilizado este período mais alargado.
2. Para as posições em risco sobre a carteira de retalho, as instituições podem:
a) Calcular as estimativas de LGD a partir das perdas observadas e de estimativas adequadas de PD;
b) Refletir os saques futuros nas estimativas de fatores de conversão ou de LGD;
c) Para os montantes a receber adquiridos sobre a carteira de retalho, recorrer a dados de referência externos e internos para estimar as LGD.
Para as posições em risco sobre a carteira de retalho, as estimativas de LGD devem basear-se em dados recolhidos ao longo de um período mínimo de cinco anos. As instituições não têm de atribuir importância idêntica aos dados históricos se os dados mais recentes forem mais preditivos das taxas de perda. Sob reserva da autorização das autoridades competentes, ao aplicarem o Método IRB as instituições podem utilizar dados relevantes que cubram um período de dois anos, devendo esse período aumentar um ano todos os anos, até que os dados cubram um período de cinco anos.
3. A EBA elabora projetos de normas técnicas de regulamentação para especificar o seguinte:
a) A natureza, severidade e duração da recessão económica a que se refere o n.º 1;
b) As condições nas quais a autoridade competente pode autorizar a instituição, nos termos do n.o 2, a utilizar dados relevantes que abranjam um período de 2 anos, quando a instituição aplica o Método IRB.
A EBA apresenta à Comissão esses projetos de normas técnicas de regulamentação até 31 de dezembro de 2014.
É delegado na Comissão o poder de adotar as normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
Artigo 182.º
Requisitos específicos aplicáveis às estimativas próprias dos fatores de conversão
1. Na quantificação dos parâmetros de risco a associar aos graus ou categorias da notação, as instituições devem respeitar os seguintes requisitos específicos no que se refere às suas estimativas próprias de fatores de conversão:
a) As instituições devem estimar os fatores de conversão por grau ou categoria de linhas de crédito com base nos fatores de conversão médios observados por grau ou categoria de linhas de crédito, atendendo à média ponderada de todos os casos de incumprimento registados pelas diferentes fontes de dados;
b) As instituições devem utilizar estimativas dos fatores de conversão adequadas a uma situação de recessão económica, se estas forem mais conservadoras do que a média de longo prazo. Na medida em que um sistema de notação deverá resultar em fatores de conversão registados com um nível constante por grau ou categoria ao longo do tempo, as instituições devem efetuar ajustamentos nas suas estimativas de parâmetros de risco por grau ou categoria, a fim de limitarem o impacto de uma recessão económica sobre os seus fundos próprios;
c) Nas suas estimativas de fatores de conversão, as instituições devem refletir a possibilidade de saques adicionais por parte do devedor até à data em que o incumprimento seja determinado e após esta data. A estimativa do fator de conversão deve integrar uma maior margem de conservadorismo, sempre que se possa razoavelmente prever uma maior correlação positiva entre a frequência dos casos de incumprimento e a dimensão do fator de conversão;
d) No cálculo das suas estimativas de fatores de conversão, as instituições devem tomar em consideração as suas políticas e estratégias específicas adotadas em matéria de acompanhamento contabilístico e de processos de pagamento. As instituições devem ter igualmente em conta a sua capacidade e disponibilidade no sentido de evitar novos saques em situações de quase incumprimento, por exemplo em caso de violação das obrigações contratuais ou de outras situações de incumprimento técnico;
e) As instituições devem dispor de sistemas e procedimentos adequados para controlar os montantes das linhas de crédito, os montantes em dívida em relação às linhas de crédito autorizadas e as alterações dos montantes em dívida por devedor e por grau. A instituição deve estar em condições de controlar os saldos pendentes numa base diária;
f) Se as instituições utilizarem diferentes estimativas de fatores de conversão para o cálculo dos montantes das posições ponderadas pelo risco e para efeitos internos, essa utilização deve ser documentada e razoável.
2. Para as posições em risco sobre empresas, instituições e administrações centrais e bancos centrais, as estimativas de fatores de conversão devem basear-se em dados recolhidos ao longo de um período mínimo de cinco anos, aumentando um ano todos os anos a partir da implementação até se atingir um mínimo de sete anos no que diz respeito a pelo menos uma fonte de dados. Se o período de observação disponível relativamente a uma fonte se referir a um período mais alargado e os dados correspondentes forem relevantes, é utilizado este período mais alargado.
3. Para as posições em risco sobre a carteira de retalho, as instituições podem refletir os saques futuros nas estimativas de fatores de conversão ou de LGD.
Para as posições em risco sobre a carteira de retalho, as estimativas dos fatores de conversão devem basear-se em dados recolhidos ao longo de um período mínimo de cinco anos. A título de derrogação do n.o 1, alínea a), a instituição não tem de atribuir uma importância idêntica aos dados históricos, se os dados mais recentes constituírem um melhor indicador para efeitos da previsão dos saques. Sob reserva da autorização das autoridades competentes, ao aplicarem o Método IRB as instituições podem utilizar dados relevantes que cubram um período de dois anos, devendo esse período aumentar um ano todos os anos, até que os dados cubram um período de cinco anos.
4. A EBA elabora projetos de normas técnicas de regulamentação para especificar o seguinte:
a) A natureza, severidade e duração da recessão económica a que se refere o n.º 1;
b) As condições nas quais a autoridade competente pode autorizar a instituição a utilizar dados relevantes que abranjam um período de dois anos, quando a instituição aplica pela primeira vez o Método IRB.
A EBA apresenta à Comissão esses projetos de normas técnicas de regulamentação até 31 de dezembro de 2014.
É delegado na Comissão o poder de adotar as normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
(4) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual (29/12/2020): 02013L0036 — PT — 29.12.2020 — 006.001 — 1/169.
(5) Regulamento Delegado (UE) 2018/171 da Comissão, de 19 de outubro de 2017, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas ao limiar para determinar o caráter significativo das obrigações de crédito vencidas (Texto relevante para efeitos do EEE) [C/2017/6940]. JO L 32 de 6.2.2018, p. 1-5.
11-06-2021
Supervisão prudencial das instituições de crédito
Delta de supervisão
EBA
Fator de risco mais significativo
Fator de risco primário
Fator de risco significativo
Fatores de risco
Fórmula de cálculo do delta de supervisão das opções de compra e venda
Método padrão para o risco de crédito de contraparte
Método para identificar os fatores de risco
Operações com mais do que um fator de risco significativo
Operações com um único fator de risco significativo
Opções de compra e venda
Operações com um perfil de risco linear
Operações de derivados com um ou mais fatores de risco significativos
Posição longa ou curta sobre o fator de risco primário ou sobre o fator de risco mais significativo
Risco de taxa de juro
Swaps de taxa de juro em moedas diferentes
(1) Regulamento Delegado (UE) 2021/931 da Comissão, de 1 de março de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam o método para identificar as operações de derivados com um ou mais fatores de risco significativos para efeitos do artigo 277.º, n.º 5, a fórmula de cálculo do delta de supervisão das opções de compra e venda afetadas à categoria de risco de taxa de juro e o método para determinar se uma operação constitui uma posição longa ou curta sobre o fator de risco primário ou sobre o fator de risco mais significativo nessa determinada categoria de risco para efeitos do artigo 279.º-A, n.o 3, alíneas a) e b), no âmbito do método padrão para o risco de crédito de contraparte (Texto relevante para efeitos do EEE) [C/2021/1225]. JO L 204 de 10.6.2021, p. 7-12.
CAPÍTULO 1
Método para identificar as operações com um único fator de risco significativo, as operações com mais do que um fator de risco significativo e os mais significativos desses fatores de risco
Artigo 1.º
Método para identificar os fatores de risco de uma operação de derivados
1. Para efeitos de identificação das operações com um único fator de risco significativo e das operações com mais do que um fator de risco significativo, as instituições devem, no início de cada operação, identificar todos os seus fatores de risco, determinando de quais deles dependem os fluxos de caixa dessa operação tendo em conta pelo menos os fatores de risco a que se referem os artigos 325.º-L a 325.º-Q do Regulamento (UE) n.º 575/2013. Os fatores de risco identificados pelas instituições constituem os fatores de risco da operação.
2. As instituições não devem considerar como fatores de risco de uma operação os fatores de risco de taxa de juro utilizados para descontar os fluxos de caixa dessa operação.
Artigo 2.º
Método para identificar as operações com um único fator de risco significativo
1. Após identificarem todos os fatores de risco de uma operação em conformidade com o artigo 1.º, as instituições identificam, no início de cada operação, as operações com apenas um fator de risco significativo, aplicando os seguintes critérios:
a) Se os fluxos de caixa da operação dependerem exclusivamente de um fator de risco integrado numa das categorias de risco referidas no artigo 277.º, n.º 1, do Regulamento (UE) n.º 575/2013, as instituições devem identificar esse fator de risco como o único fator de risco significativo dessa operação;
b) Se os fluxos de caixa da operação dependerem de mais do que um fator de risco e as instituições tiverem identificado um único fator de risco dessa operação como significativo de acordo com o método estabelecido no artigo 4.º, n.º 3, ou com o método estabelecido no artigo 4.º, n.º 4, devem identificar esse fator de risco como o único fator de risco significativo dessa operação.
2. Em derrogação do n.º 1, para os swaps de taxa de juro em moedas diferentes a que se refere o anexo II, ponto 2, alínea a), do Regulamento (UE) n.º 575/2013, as instituições podem identificar o fator de risco cambial como o único fator de risco significativo da operação.
Artigo 3.º
Método para identificar as operações com mais do que um fator de risco significativo
Para efeitos do artigo 277.º, n.º 3, do Regulamento (UE) n.º 575/2013, as instituições devem identificar todas as operações distintas das referidas no artigo 2.º como operações com mais do que um fator de risco significativo.
Artigo 4.º
Método para identificar os fatores de risco significativos e os mais significativos desses fatores de risco
1. Após identificarem todos os fatores de risco de uma operação nos termos do artigo 1.º, e sempre que os respetivos fluxos de caixa dependam de mais do que um fator de risco, as instituições devem identificar os fatores de risco significativos e os mais significativos desses fatores de risco, aplicando um dos métodos previstos nos n.ºs 2, 3 e 4, consoante o caso.
2. As instituições aplicam os seguintes passos no início da operação:
a) Consideram todos os fatores de risco da operação identificados nos termos do procedimento definido no artigo 1.º como fatores de risco significativos;
b) Para cada categoria de risco correspondente a esses fatores de risco significativos, identificam como o fator de risco mais significativo aquele que corresponde ao mais elevado acréscimo específico de cada categoria de risco, de entre os referidos nos artigos 280.º-A a 280.º-F do Regulamento (UE) n.º 575/2013.
3. As instituições devem aplicar os seguintes passos no início da operação e, em seguida, pelo menos trimestralmente:
a) Calculam as sensibilidades ao risco delta em conformidade com o artigo 325.º-R do Regulamento (UE) n.º 575/2013 para cada fator de risco identificado nos termos do artigo 1.º do presente regulamento;
b) Calculam as sensibilidades ponderadas em conformidade com a fórmula estabelecida no artigo 325.º-F, n.º 6, do referido regulamento, com base nas sensibilidades calculadas em conformidade com a alínea a);
c) Para cada uma das categorias de risco a que se refere o artigo 277.º, n.º 1, desse regulamento, calculam os requisitos de fundos próprios específicos da categoria de risco para o risco de mercado em conformidade com a fórmula estabelecida no artigo 325.º-F, n.º 8, desse regulamento, com base em todas as sensibilidades ponderadas, a que se refere a alínea b), dos fatores de risco que tenham sido afetados a essa categoria de risco;
d) Classificam todos os requisitos de fundos próprios específicos da categoria de risco para o risco de mercado a que se refere a alínea c), do nível mais elevado até ao menor em termos absolutos, a fim de obter uma sequência de entradas monotonicamente decrescente, em que a entrada a1 é o maior termo absoluto, a2 é o segundo maior termo e assim sucessivamente;
e) Verificam, para cada entrada ai calculada e classificada de acordo com a alínea d) e pela ordem resultante dessa classificação, se está preenchida a seguinte condição:
em que:
i = índice que designa as categorias de risco referidas no artigo 277.º, n.º 1, do Regulamento (UE) n.º 575/2013, classificadas de acordo com a alínea d) e pela ordem resultante dessa classificação;
Y % = 60 %;
f) Consideram como significativos:
i) os fatores de risco que correspondem às categorias de risco em relação às quais está preenchida a condição estabelecida na alínea e) do presente número,
ii) os fatores de risco que correspondem à primeira categoria de risco em relação à qual essa condição não está preenchida;
g) Verificam, para cada uma das categorias de risco correspondentes aos fatores de risco que não são significativos em conformidade com a alínea f), se a seguinte condição está preenchida pela correspondente entrada ai :
em que:
i = índice que designa as categorias de risco referidas no artigo 277.º, n.º 1, do Regulamento (UE) n.º 575/2013, classificadas de acordo com a alínea d) e pela ordem resultante dessa classificação, e que correspondem aos fatores de risco que não são significativos em conformidade com a alínea f);
Z % = 30 %;
h) Para além dos fatores de risco significativo identificados em conformidade com a alínea f), devem também considerar como fatores de risco significativo os fatores de risco que correspondem às categorias de risco para as quais se encontra cumprida a condição estabelecida na alínea g);
i) Para cada uma das categorias de risco referidas nas alíneas f) e h), consideram como o fator de risco mais significativo para essa categoria de risco o fator de risco correspondente ao valor absoluto mais elevado das sensibilidades ponderadas referidas na alínea b).
4. As instituições que preencham as condições estabelecidas no artigo 94.º, n.º 1, do Regulamento (UE) n.º 575/2013 ou que estejam isentas do requisito de comunicação de informações em conformidade com o artigo 325.º-A, n.º 1, do mesmo regulamento, podem identificar o fator de risco mais significativo aplicando os seguintes passos no início da operação e, em seguida, pelo menos trimestralmente:
a) Calculam os acréscimos correspondentes às categorias de risco referidas nos artigos 280.º-A a 280.°-F do Regulamento (UE) n.º 575/2013, conforme aplicável, para cada fator de risco identificado em conformidade com o artigo 1.º. Se mais do que um fator de risco identificado nos termos do artigo 1.º tiver sido afetado a uma mesma categoria de risco, as instituições conservam, para efeitos da aplicação da alínea b), o fator de risco que corresponde ao mais elevado acréscimo específico nessa categoria;
b) Aplicam os passos previstos no n.º 3, alíneas d) a h), utilizando entradas baseadas nos acréscimos das categorias de risco calculados em conformidade com a alínea a) do presente número;
c) Identificam como os fatores de risco mais significativos nas categorias de risco relevantes os fatores de risco significativos identificados em resultado do método referido na alínea b).
CAPÍTULO 2
Fórmula a utilizar para o cálculo do delta de supervisão das opções de compra e venda afetadas à categoria de risco de taxa de juro, volatilidade regulamentar adequada para essa fórmula e método para determinar se uma operação constitui uma posição longa ou curta sobre o fator de risco primário ou o fator de risco mais significativo numa determinada categoria de risco
Artigo 5.º
Fórmula de cálculo do delta de supervisão das opções de compra e venda afetadas à categoria de risco de taxa de juro e volatilidade regulamentar adequada para essa fórmula
1. As instituições calculam o delta de supervisão (δ) das opções de compra e venda, quando afetadas à categoria de risco de taxa de juro, que seja compatível com condições de mercado em que as taxas de juro possam ser negativas, do seguinte modo:
em que:
N(x) = função de distribuição cumulativa de uma variável aleatória normal padronizada, que reflete a probabilidade de uma variável aleatória que segue uma distribuição normal com média igual a zero e variância igual a um ser inferior ou igual a «x»;
P = preço à vista ou a prazo do instrumento subjacente da opção;
K = preço de exercício da opção;
T = data de expiração da opção, expressa em anos utilizando a convenção de dias úteis pertinente;
λ = variação adequada para fazer passar tanto P como K para valores positivos, determinada em conformidade com o n.º 2;
σ = volatilidade regulamentar da opção, determinada nos termos do n.º 3.
2. Para efeitos do n.º 1, as instituições calculam a variação (λ) para qualquer opção de compra e venda do seguinte modo:
λj = max(limiar min(Pj , Kj ), 0)
em que:
Pj = preço à vista ou a prazo do instrumento subjacente da opção j;
Kj = preço de exercício da opção j;
Limiar = 0.10 %
3. Para efeitos do n.º 1, as instituições determinam a volatilidade regulamentar da opção com base na categoria de risco da operação e na natureza do instrumento subjacente da opção em conformidade com o seguinte quadro:
Quadro
|
Categoria de risco |
Instrumento subjacente |
Volatilidade regulamentar |
|
Taxa de juro |
Todos |
50 % |
Artigo 6.º
Métodos para determinar se uma operação constitui uma posição longa ou curta sobre o fator de risco primário ou o fator de risco mais significativo numa determinada categoria de risco
As instituições determinam se uma operação constitui uma posição longa ou curta sobre o fator de risco primário ou o fator de risco mais significativo nessa determinada categoria de risco aplicando um dos seguintes métodos:
a) Calculam as sensibilidades ao risco delta desses fatores de risco em conformidade com o artigo 325.º-R do Regulamento (UE) n.º 575/2013 e identificam a operação como uma posição longa sobre um fator de risco quando a sensibilidade ao correspondente risco delta for positiva ou como uma posição curta quando essa sensibilidade for negativa;
b) Avaliam a dependência da estrutura dos fluxos de caixa das operações ligadas a esse fator de risco ou o objetivo de cobertura da operação em relação a esse fator de risco e identificam a operação como uma posição longa ou curta com base nessa avaliação.
Artigo 7.º
Entrada em vigor
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
(2) Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de Novembro de 2010 , que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual (01/01/2020): 02010R1093 — PT — 01.01.2020 — 007.001 — 1/84.
(3) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual (28/12/2020): 02013R0575 — PT — 28.12.2020 — 009.001 — 1/703.
- Artigo 277.º (Operações com um perfil de risco linear), n.º 5, terceiro parágrafo.
- Artigo 279.º-A (Delta de supervisão), n.º 3, terceiro parágrafo
- Artigos 325.º-L (Fatores de risco de taxa de juro geral), 325.º-M (Fatores de risco de spread de crédito para não titularizações), 325.º-N (atores de risco de spread de crédito para titularizações), 325.º-O (Fatores de risco de títulos de capital), 325.º-P (Fatores de risco de mercadoria) a 325.º-Q (Fatores de risco cambial).
Artigo 277.º
Operações com um perfil de risco linear
1. As instituições devem atribuir às posições de risco um perfil de risco linear em conformidade com as seguintes disposições:
a) Às operações com um perfil de risco linear que envolvam ações (incluindo índices de ações), ouro, outros metais preciosos ou outras mercadorias como instrumento subjacente deve ser atribuída uma posição de risco sobre as respetivas ações (ou índices de ações) ou mercadorias e uma posição de risco de taxa de juro para a componente de pagamento;
b) Às operações com um perfil de risco linear que tenham um instrumento de dívida como instrumento subjacente deve ser atribuída uma posição de risco de taxa de juro sobre o instrumento de dívida e outra posição de risco de taxa de juro sobre a componente de pagamento;
c) Às operações com um perfil de risco linear que prevejam a troca de pagamento por pagamento, incluindo contratos a prazo sobre divisas, deve ser atribuída uma posição de risco de taxa de juro para cada uma das componentes de pagamento.
Se, numa operação mencionada nas alínea a), b) ou c), uma componente de pagamento ou o instrumento de dívida subjacente estiverem denominados em moeda estrangeira, a essa componente de pagamento ou instrumento subjacente é também atribuída uma posição de risco nessa moeda.
2. Para efeitos do n.º 1, a dimensão de uma posição de risco numa operação com um perfil de risco linear consiste no valor nocional efetivo (quantidade vezes preço de mercado) dos instrumentos financeiros ou mercadorias subjacentes, convertido para a moeda nacional da instituição através de multiplicação pela taxa de câmbio relevante, exceto para os instrumentos de dívida.
3. Relativamente aos títulos de dívida e às componentes de pagamento, o valor da posição de risco corresponde ao valor nocional efetivo dos pagamentos brutos não vencidos (incluindo o montante nocional), convertido para a moeda do Estado-Membro de origem, multiplicado pela duração modificada do título de dívida ou da componente de pagamento, consoante aplicável.
4. A dimensão de uma posição de risco associada a um swap de risco de incumprimento consiste no valor nocional do instrumento de dívida de referência multiplicado pelo prazo de vencimento remanescente desse swap.
5. A EBA elabora projetos de normas técnicas de regulamentação para especificar:
a) O método para identificar as operações com um único fator de risco significativo;
b) O método para identificar as operações com mais do que um fator de risco significativo e para identificar o mais significativo desses fatores de risco, para efeitos do n.º 3;
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 28 de dezembro de 2019.
É delegado na Comissão o poder de completar o presente regulamento pela adoção das normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
Artigo 279.º-A
Delta de supervisão
3. A EBA elabora projetos de normas técnicas de regulamentação para especificar:
a) De acordo com a evolução regulamentar a nível internacional, a fórmula que as instituições utilizam para calcular o delta de supervisão das opções de compra e venda afetadas à categoria de risco de taxa de juro, compatível com condições de mercado em que as taxas de juro possam ser negativas, bem como a volatilidade regulamentar adequada a tal fórmula;
b) O método para determinar se uma operação constitui uma posição longa ou curta no fator de risco primário ou no fator de risco mais significativo nessa determinada categoria de risco relativamente às operações referidas no artigo 277.º, n.ºo 3.
A EBA apresenta esses projetos de normas técnicas de regulamentação à Comissão até 28 de dezembro de 2019.
É delegado na Comissão o poder de completar o presente regulamento pela adoção das normas técnicas de regulamentação a que se refere o primeiro parágrafo, nos termos dos artigos 10.º a 14.º do Regulamento (UE) n.º 1093/2010.
(4) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual (29/12/2020): 02013L0036 — PT — 29.12.2020 — 006.001 — 1/169.
(5) Frequently asked questions on the Basel III standardised approach for measuring counterparty credit risk exposures, 22 de março de 2018.
12-05-2021
Supervisão das instituições de crédito e das empresas de investimento
Autoridade Bancária Europeia (EBA)
MREL - Requisitos mínimos de fundos próprios e passivos elegíveis
Recuperação e resolução de instituições de crédito e de empresas de investimento
TLAC - Requisitos de comunicação de informações relativamente à capacidade total de absorção de perdas
(1) Regulamento de Execução (UE) 2021/763 da Comissão, de 23 de abril de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho e da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho no que diz respeito à comunicação de informações para fins de supervisão e à divulgação pública do requisito mínimo de fundos próprios e passivos elegíveis (Texto relevante para efeitos do EEE). JO L 168 de 12.5.2021, p. 1-83.
Artigo 1.º
Datas de referência para a comunicação de informações
As entidades sujeitas a requisitos de comunicação de informações relativamente à capacidade total de absorção de perdas (TLAC) e ao requisito mínimo de fundos próprios e passivos elegíveis (MREL), em base individual ou consolidada, (entidades que comunicam) devem apresentar informações às autoridades competentes e às autoridades de resolução, tal como se encontrem nas seguintes datas de referência de comunicação:
a) Para a comunicação trimestral de informações: 31 de março, 30 de junho, 30 de setembro e 31 de dezembro;
b) Para a comunicação semestral de informações: 30 de junho e 31 de dezembro;
c) Para a comunicação anual de informações: 31 de dezembro.
Artigo 2.º
Datas de entrega da comunicação
1. As entidades que comunicam devem apresentar informações às autoridades competentes até ao final do horário de expediente nas seguintes datas de entrega:
a) Para a comunicação trimestral de informações: 19 de maio, 18 de agosto, 18 de novembro e 18 de fevereiro, com exceção dos dados relativos à data de referência de 30 de junho de 2021, para os quais a data de entrega deve ser, no máximo, 30 de setembro de 2021;
b) Para a comunicação semestral de informações: 18 de agosto e 18 de fevereiro;
c) Para a comunicação anual de informações: 18 de fevereiro.
2. Caso a data de entrega seja um dia feriado no Estado-Membro da autoridade competente ou da autoridade de resolução à qual devem ser apresentadas as informações referidas no n.º 1, ou um sábado ou um domingo, essas informações devem ser apresentadas até ao final do horário de expediente do dia útil seguinte.
3. As entidades que comunicam podem apresentar dados que não tenham sido objeto de parecer de um auditor externo (dados não auditados). Caso os dados auditados por um auditor externo que expressou um parecer de auditoria (dados auditados) difiram dos dados não auditados apresentados, as entidades que comunicam devem apresentar os dados revistos e auditados sem demora injustificada.
4. As entidades que comunicam devem apresentar quaisquer outras correções às autoridades competentes e às autoridades de resolução sem demora injustificada.
Artigo 17.º
Entrada em vigor e aplicação
O presente regulamento entra em vigor no vigésimo dia seguinte ao da sua publicação noJornal Oficial da União Europeia.
O título I [COMUNICAÇÃO DE INFORMAÇÕES PARA FINS DE SUPERVISÃO] é aplicável a partir de 28 de junho de 2021.
O título II [DIVULGAÇÃO PÚBLICA PELAS INSTITUIÇÕES] é aplicável a partir de 1 de junho de 2021 no que diz respeito às informações divulgadas nos termos do artigo 437.º-A e do artigo 447.º, alínea h), do Regulamento (UE) n.º 575/2013, e a partir da data de aplicação dos requisitos de divulgação estabelecidos em conformidade com o artigo 3.º, n.º 1, terceiro parágrafo, da Diretiva (UE) 2019/879, no que diz respeito às informações divulgadas nos termos do artigo 45.º-I, n.º 3, da Diretiva 2014/59/UE.
O presente regulamento é obrigatório em todos os seus elementos e diretamente aplicável em todos os Estados-Membros.
ANEXO I
COMUNICAÇÃO DE INFORMAÇÕES SOBRE O REQUISITO MÍNIMO DE FUNDOS PRÓPRIOS E PASSIVOS ELEGÍVEIS
ANEXO II
COMUNICAÇÃO DE INFORMAÇÕES SOBRE O REQUISITO MÍNIMO DE FUNDOS PRÓPRIOS E PASSIVOS ELEGÍVEIS - INSTRUÇÕES
ANEXO III
Parte I: Modelo único de pontos de dados
Parte II: Regras de validação
ANEXO IV
Apresentação padronizada das categorizações para efeitos de insolvência
Categorização nacional para efeitos de insolvência
Estado-Membro
ANEXO V
DIVULGAÇÃO EM MATÉRIA DE MREL/TLAC — MODELOS
ANEXO VI
Instruções para o preenchimento dos modelos de divulgação
(2)Regulamento (UE) n.º 1093/2010 do Parlamento Europeu e do Conselho, de 24 de novembro de 2010, que cria uma Autoridade Europeia de Supervisão (Autoridade Bancária Europeia), altera a Decisão n.º 716/2009/CE e revoga a Decisão 2009/78/CE da Comissão. JO L 331 de 15.12.2010, p. 12-47. Versão consolidada atual:26/06/2021
(3)Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual: 30/09/2021
(4) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual: 28/06/2021.
(5) Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/CE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) n.º 1093/2010 e (UE) n.º 648/2012 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 173 de 12.6.2014, p. 190-348. Versão consolidada atual (26/06/2021): 02014L0059 — PT — 26.06.2021 — 005.001 — 1/207.
(6) Regulamento de Execução (UE) 2018/1624 da Comissão, de 23 de outubro de 2018, que estabelece normas técnicas de execução no que respeita aos procedimentos e aos formulários e modelos normalizados para a apresentação de informações para efeitos dos planos de resolução de instituições de crédito e de empresas de investimento nos termos da Diretiva 2014/59/UE do Parlamento Europeu e do Conselho e revoga o Regulamento de Execução (UE) 2016/1066 da Comissão [C/2018/6841]. JO L 277 de 7.11.2018, p. 1-65.
(6.1) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(6.2) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.o 648/2012 (“Jornal Oficial da União Europeia ” L 150 de 7 de junho de 2019). JO L 65 de 25.2.2021, p. 62-78.
(6.3) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 ( «Jornal Oficial da União Europeia» L 65 de 25 de fevereiro de 2021). JO L 380 de 27.10.2021, p. 23.
A presente retificação é considerada nula e sem efeito.
(7) Diretiva (UE) 2019/879 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera a Diretiva 2014/59/UE no respeitante à capacidade de absorção de perdas e de recapitalização das instituições de crédito e empresas de investimento, e a Diretiva 98/26/CE [PE/48/2019/REV/1]. JO L 150 de 7.6.2019, p. 296-344. Versão consolidada atual:07/06/2019
07-06-2019
Alteração do Regulamento (UE) n.º 575/2013 e do Regulamento (UE) n.º 648/2012
(1.1) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(1.2) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.o 648/2012 (“Jornal Oficial da União Europeia ” L 150 de 7 de junho de 2019). JO L 65 de 25.2.2021, p. 62-78.
(1.3) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 ( «Jornal Oficial da União Europeia» L 65 de 25 de fevereiro de 2021). JO L 380 de 27.10.2021, p. 23.
A presente retificação é considerada nula e sem efeito.
27-06-2013
Acesso à atividade das instituições de crédito e supervisão prudencial das instituições de crédito e empresas de investimento
(1) Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 338-436. Versão consolidada atual: 01/01/2022: aplicação do artigo 101.º (Revisão contínua da autorização para utilização de métodos internos) pelo Regulamento Delegado (UE) 2022/439 da Comissão, de 20 de outubro.
(2) Diretiva 2014/49/UE do Parlamento Europeu e do Conselho, de 16 de abril de 2014, relativa aos sistemas de garantia de depósitos (reformulação) (JO L 173 de 12.6.2014, p. 149).
(3) Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/CE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) n.º 1093/2010 e (UE) n.º 648/2012 do Parlamento Europeu e do Conselho (JO L 173 de 12.6.2014, p. 190).
(4) Regulamento Delegado (UE) n.º 1222/2014 da Comissão, de 8 de outubro de 2014 , que completa a Diretiva 2013/36/UE do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação que determinam a metodologia de identificação das instituições de importância sistémica global e de definição das subcategorias de instituições de importância sistémica global (Texto relevante para efeitos do EEE). JO L 330 de 15.11.2014, p. 27-36.Versão consolidada atual (09/09/2016): 02014R1222 — PT — 09.09.2016 — 001.001 — 1/6.
(5) Diretiva (UE) 2018/843 do Parlamento Europeu e do Conselho, de 30 de maio de 2018, que altera a Diretiva (UE) 2015/849 relativa à prevenção da utilização do sistema financeiro para efeitos de branqueamento de capitais ou de financiamento do terrorismo e que altera as Diretivas 2009/138/CE e 2013/36/UE (Texto relevante para efeitos do EEE) [PE/72/2017/REV/1]. JO L 156 de 19.6.2018, p. 43-74.
(6) Proposta de Lei 16/XIV. - Transpõe a Diretiva (UE) 2018/843, do Parlamento Europeu e do Conselho, de 30 de maio de 2018, relativa à prevenção da utilização do sistema financeiro para efeitos de branqueamento de capitais ou de financiamento do terrorismo e a Diretiva (UE) 2018/1673 do Parlamento Europeu e do Conselho, de 23 de outubro de 2018, relativa ao combate ao branqueamento de capitais através do direito penal [formato PDF], 444 p. Parlamento | Iniciativa Legislativa | Governo | 2020-03-06 | Entrada».
(7.1)Diretiva (UE) 2019/878do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera a Diretiva 2013/36/UE no que se refere às entidades isentas, às companhias financeiras, às companhias financeiras mistas, à remuneração, às medidas e poderes de supervisão e às medidas de conservação dos fundos próprios (Texto relevante para efeitos do EEE) [PE/16/2019/REV/1].JO L 150 de 7.6.2019, p. 253-295.
(7.2) Retificação da Diretiva (UE) 2019/878 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera a Diretiva 2013/36/UE no que se refere às entidades isentas, às companhias financeiras, às companhias financeiras mistas, à remuneração, às medidas e poderes de supervisão e às medidas de conservação dos fundos próprios («Jornal Oficial da União Europeia» L 150 de 7 de junho de 2019) [ST/6124/2020/REV/2]. JO L 212 de 3.7.2020, p. 20-21.
(8) Diretiva (UE) 2019/2034 do Parlamento Europeu e do Conselho, de 27 de novembro de 2019, de relativa à supervisão prudencial das empresas de investimento e que altera as Diretivas 2002/87/CE, 2009/65/CE, 2011/61/UE, 2013/36/UE, 2014/59/UE e 2014/65/UE (JO L 314 de 5.12.2019, p. 64).
(9) Regulamento Delegado (UE) 2022/439 da Comissão, de 20 de outubro de 2021, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita às normas técnicas de regulamentação que especificam a metodologia de avaliação que as autoridades competentes devem seguir ao avaliar o cumprimento por parte das instituições de crédito e das empresas de investimento dos requisitos para utilização do Método das Notações Internas (Texto relevante para efeitos do EEE) [C/2021/7470]. JO L 90 de 18.3.2022, p. 1-66.
27-06-2013
Requisitos prudenciais para as instituições de crédito e para as empresas de investimento
Acordos de margens
Acordos-quadro de compensação
Agência de notação externa (ECAI)
Ajustamento da avaliação de crédito (CVA)
Alavancagem
Aplicação de requisitos em base individual
Ativos intangíveis
Ativos por impostos diferidos
Ativos titularizados
Autoridade competente
Avaliação ao preço de mercado
Avaliações de crédito de curto prazo e de longo prazo
Banco Central Europeu (BCE)
Bancos centrais
Base consolidada
Base subconsolidada
Cálculo do VaR
Cálculo dos montantes das posições ponderadas pelo risco
Cálculo das posições de risco
Capital elegível
Capital inicial
Carteira de negociação
Cauções financeiras
Cauções imobiliárias
Cláusulas de amortização antecipada
Cliente financeiro
Cobertura interna
Coberturas de fluxos de caixa
Companhia financeira
Compensação contratual
Consolidação prudencial
Contragarantias prestadas por entidades soberanas
Contraparte central (CCP)
Contratos de futuro sobre taxas de juro
Contratos a prazo sobre taxas de juro (FRA)
Controlo
Deduções
Depósito de retalho
Derivados de crédito
Derivados de crédito do tipo ‧n-ésimo incumprimento‧ (nth-to-default)
Derivados de crédito do tipo "primeiro incumprimento" (first-to-default)
Derivados OTC
Desfasamento entre prazos de vencimento
Distribuições: pagamento de dividendos ou de juros
Divulgação de informações
EBA
EIOPA
Elementos dos fundos próprios de seguros: níveis 1/3
Empresa de investimento
Empresa de resseguros
Empresa de seguros
Empresa de serviços auxiliares
Empresa-mãe
Empresas com pequenas carteiras de negociação
Empresas de investimento com autorização limitada para prestar serviços de investimento
Empresas locais
Empréstimo de valores mobiliários
Entidade com objeto específico de titularização (EOET)
Entidade do setor financeiro
Entidade do setor público
ESMA
Estimativas
Facilidades de liquidez
Filial
Financiamento especulativo de bem imobiliário
Financiamento estável
Fundos próprios adicionais
fundos próprios aplicáveis às obrigações cobertas
Fundos próprios baseados em despesas gerais fixas
Fundos próprios consolidados
Fundos próprios de base
Fundos próprios elegíveis
Fundos próprios para o risco de crédito: posição em risco; perda e perdas esperadas (EL)
Gestão do CCR
Goodwill
Governo das sociedades
Grandes risco
Grupo de clientes ligados entre si
Incumprimento do devedor
Índices de ações
Instituição de crédito
Instituição financeira
Instrumento equiparado a numerário: um certificado de depósito, uma obrigação, incluindo uma obrigação hipotecária ou qualquer outro instrumento não subordinado
Instrumentos de dívida
Instrumentos financeiros
Instrumentos que constituem auxílios estatais
Linha de crédito - Fator de conversão
Liquidez Artigo 411.º
Mapeamento
Mercado regulamentado
Método avançado
Método Baseado em Notações
Método da Escala de Prazos de Vencimento
Método da Fórmula Regulamentar
Método de Ajustamentos de Volatilidade baseado em Estimativas Próprias
Método de Avaliação ao Preço de Mercado
Método de substituição
Métodos de Medição Avançada
Método do Modelo Interno (MMI)
Método do risco inicial
Método dos Ajustamentos de Volatilidade Regulamentares
Método do Indicador Básico
Método Integral sobre Cauções Financeiras
Método IRB - Método das Notações Internas
Método Padrão
Método Padrão Alternativo
Método Simples sobre Cauções Financeiras
Métodos de cálculo do valor da posição em risco
Métodos específicos
Modelo interno para riscos adicionais de incumprimento e de migração (IRC)
Norma Internacional de Contabilidade (IAS) 1 - Outro rendimento integral acumulado
Obrigação de referência (valor de liquidação em numerário de um derivado de crédito)
Opções
Operações com um perfil de risco linear
Organismo de investimento coletivo (OIC)
Organismo de investimento coletivo em valores mobiliários (OICVM)
Participação cruzada
Participação qualificada
Participação sintética
Participações qualificadas fora do setor financeiro (proibição)
Passivos por impostos diferidos
Perda dado o incumprimento (LGD)
Política de remuneração
Ponderador de risco de 1 250 %
Ponderadores de Risco
Posições detidas para efeitos de negociação
Posições em risco
Posições de risco de taxa de juro
Prémios de emissão
Probabilidade de incumprimento (PD)
Proteção pessoal de crédito
Proteção real de crédito
Quantificação dos Riscos
Redução do risco de crédito
Relação estreita
Reporte
Requisitos prudenciais
Resultados retidos
Risco cambial
Risco comercial
Risco de alavancagem excessiva
Risco de correlação desfavorável (wrong-way risk)
Risco de crédito de contraparte
Risco de crédito transferido
Risco de liquidação/entrega
Risco de mercadorias
Risco de mercado
Risco operacional
Risco sistémico
Risco de taxa de juro sobre instrumentos derivados
Sistema de contragarantias
Sistema Europeu de Bancos Centrais (SEBC)
Sociedade de gestão de ativos (GFIA)
Sucursal
Supervisão prudencial das instituições de crédito e empresas de investimento
Swaps
Taxa de incumprimento anual
Testes de esforço
Tipos de derivados de crédito elegíveis: swaps de risco de incumprimento; swaps de retorno total; títulos de dívida indexados a crédito
Titularização
Titularização sintética
Títulos de capital
Títulos de dívida indexados a crédito
Tomada firme
Tranche: um segmento do risco de crédito
Transações incompletas
Valores mobiliários vendidos com acordo de recompra
VaR em situação de esforço
Venda com acordo de recompra
Warrants
(1) Regulamento (UE) n.º 575/2013do Parlamento Europeu e do Conselho, 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE). JO L 176 de 27.6.2013, p. 1-337. Versão consolidada atual (28/12/2020): 02013R0575 — PT — 28.12.2020 — 009.001 — 1/703.
Regulamento (UE) n.º 575/2013, 26 de junho
Índice sistemático
PARTE I
DISPOSIÇÕES GERAIS
TÍTULO I - OBJETO, ÂMBITO DE APLICAÇÃO E DEFINIÇÕES
Artigo 1. º (Âmbito de aplicação)
PARTE II
FUNDOS PRÓPRIOS E PASSIVOS ELEGÍVEIS
TÍTULO I - ELEMENTOS DE FUNDOS PRÓPRIOS
CAPÍTULO 1 Fundos próprios de nível 1
Artigo 25.º (Fundos próprios de nível 1)
PARTE III
REQUISITOS DE FUNDOS PRÓPRIOS
TÍTULO I - EQUISITOS GERAIS, AVALIAÇÃO E REPORTE
CAPÍTULO 1 - Nível de fundos próprios necessários
Secção 1 - Requisitos de fundos próprios para as instituições
Artigo 92.º (Requisitos de fundos próprios)
PARTE IV
GRANDES RISCOS
Artigo 387.º (Objeto)
[Parte V?]
PARTE VI
LIQUIDEZ
TÍTULO I - DEFINIÇÕES E REQUISITO DE COBERTURA DE LIQUIDEZ
Artigo 411.º (Definições)
PARTE VII
ALAVANCAGEM
Artigo 429.º (Cálculo do rácio de alavancagem)
PARTE VIII
DIVULGAÇÃO DE INFORMAÇÕES POR PARTE DAS INSTITUIÇÕES
TÍTULO I - PRINCÍPIOS GERAIS
Artigo 431.º (Âmbito dos requisitos de divulgação)
PARTE IX
ATOS DELEGADOS E ATOS DE EXECUÇÃO
Artigo 456.º (Atos delegados)
PARTE X
DISPOSIÇÕES TRANSITÓRIAS, APRESENTAÇÃO DE RELATÓRIOS E
ALTERAÇÕES
TÍTULO I - DISPOSIÇÕES TRANSITÓRIAS
CAPÍTULO 1 - Requisitos de fundos próprios, ganhos e perdas não realizados
avaliados ao justo valor e deduções
Secção 1 - Requisitos de fundos próprios
465.º (Requisitos de fundos próprios)
PARTE XI
DISPOSIÇÕES FINAIS
Artigo 521.º (Entrada em vigor e data de aplicação)
ANEXO I - Classificação dos elementos extrapatrimoniais
ANEXO II - Tipos de derivados
ANEXO III - Elementos sujeitos reporte complementar relativo a ativos líquidos
ANEXO IV - Quadro de correspondência
Presente regulamento | Diretiva 2006/48/CE | Diretiva 2006/49/CE
(2) Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento-Quadro do MUS) (BCE/2014/17) (JO L 141 de 14.5.2014, p. 1).
(3) Regulamento de Execução (UE) n.º 680/2014 da Comissão, de 16 de abril de 2014, que estabelece normas técnicas de execução no que diz respeito ao relato para fins de supervisão das instituições de acordo com o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE). JO L 191 de 28.6.2014, p. 1-1861. Versão consolidada atual (01/06/2020): 02014R0680 — PT — 01.06.2020 — 010.001 — 1/1774. [Revogado pelo Regulamento de Execução (UE) 2021/451 da Comissão, de 17 de dezembro de 2020, a partir de 28 de junho de 2021 (artigos 22.º e 23.º).
(4) Regulamento (UE) n.º 806/2014 do Parlamento Europeu e do Conselho, de 15 de julho de 2014, que estabelece regras e um procedimento uniformes para a resolução de instituições de crédito e de certas empresas de investimento no quadro de um Mecanismo Único de Resolução e de um Fundo Único de Resolução bancária e que altera o Regulamento (UE) n.º 1093/2010.JO L 225 de 30.7.2014, p. 1-90. Versão consolidada atual (28/12/2020): 02014R0806 — PT — 28.12.2020 — 001.002 — 1/124.
(5) Regulamento Delegado (UE) 2016/101 da Comissão, de 26 de outubro de 2015, que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas à avaliação prudente ao abrigo do artigo 105.º, n.º 14 (Texto relevante para efeitos do EEE). JO L 21 de 28.1.2016, p. 54-65. Versão consolidada atual (26/06/2020): 02016R0101 — PT — 26.06.2020 — 001.001 — 1/16.
(6) Regulamento (UE) 2017/2395 do Parlamento Europeu e do Conselho, de 12 de dezembro de 2017, que altera o Regulamento (UE) n.o 575/2013 no que diz respeito um regime transitório para reduzir o impacto da introdução da IFRS 9 sobre os fundos próprios e para o tratamento dos grandes riscos de determinadas posições em risco do setor público expressas na moeda nacional de qualquer Estado-Membro (JO L 345 de 27.12.2017, p. 27).
(7) Regulamento (UE) 2017/2401 do Parlamento Europeu e do Conselho, de 12 de dezembro de 2017, que altera o Regulamento (UE) n.o 575/2013 relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento (JO L 347 de 28.12.2017, p. 1).
(8) Regulamento (UE) 2019/630 do Parlamento Europeu e do Conselho, de 17 de abril de 2019, que altera o Regulamento (UE) n.º 575/2013 no que respeita à cobertura mínima das perdas para exposições não produtivas (Texto relevante para efeitos do EEE) [PE/2/2019/REV/1]. JO L 111 de 25.4.2019, p. 4-12. Versão consolidada atual (25/04/2019): 02019R0630 — PT — 25.04.2019 — 000.001 — 1/10.
(9.1) Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.º 648/2012 (Texto relevante para efeitos do EEE) [PE/15/2019/REV/1]. JO L 150 de 7.6.2019, p. 1-225. Versão consolidada atual (27/06/2020): 02019R0876 — PT — 27.06.2020 — 001.001 — 1/324.
(9.2) Retificação do Regulamento (UE) 2019/876 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito ao rácio de alavancagem, ao rácio de financiamento estável líquido, aos requisitos de fundos próprios e passivos elegíveis, ao risco de crédito de contraparte, ao risco de mercado, às posições em risco sobre contrapartes centrais, às posições em risco sobre organismos de investimento coletivo, aos grandes riscos e aos requisitos de reporte e divulgação de informações, e o Regulamento (UE) n.o 648/2012 (“Jornal Oficial da União Europeia ” L 150 de 7 de junho de 2019).JO L 65 de 25.2.2021, p. 62-78.
(10) Regulamento (UE) 2019/2033 do Parlamento Europeu e do Conselho de 27 de novembro de 2019 relativo aos requisitos prudenciais aplicáveis às empresas de investimento e que altera os Regulamentos (UE) n.º 1093/2010, (UE) n.º 575/2013, (UE) n.º 600/2014 e (UE) n.º 806/2014 (Texto relevante para efeitos do EEE) [PE/80/2019/REV/1]. JO L 314 de 5.12.2019, p. 1-63. Versão consolidada atual (05/12/2019): 02019R2033 — PT — 05.12.2019 — 000.003 — 1/85.
(11) Regulamento Delegado (UE) 2020/866 da Comissão, de 28 de maio de 2020, que altera o Regulamento Delegado (UE) 2016/101 da Comissão que complementa o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas de regulamentação relativas à avaliação prudente ao abrigo do artigo 105.º, n.º 14 (Texto relevante para efeitos do EEE) [C/2020/3428]. JO L 201 de 25.6.2020, p. 1-3.
(12) Regulamento (UE) 2020/873 do Parlamento Europeu e do Conselho, de 24 de junho de 2020, que altera os Regulamentos (UE) n.º 575/2013 e (UE) 2019/876 no que diz respeito a determinados ajustamentos em resposta à pandemia COVID-19 [PE/18/2020/REV/1]. JO L 204 de 26.6.2020, p. 4-17.
(13) Decisão (UE) 2020/1306do Banco Central Europeu, de 16 de setembro de 2020, relativa à exclusão temporária de determinadas posições em risco sobre bancos centrais da medida da exposição total tendo em conta a pandemia COVID-19 (BCE/2020/44). JO L 305 de 21.9.2020, p. 30-32.
(14) Regulamento Delegado (UE) 2021/424 da Comissão, de 17 de dezembro de 2019, que altera o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito ao método padrão alternativo para risco de mercado (Texto relevante para efeitos do EEE) [C/2019/9068]. JO L 84 de 11.3.2021, p. 1-15.
(15) Regulamento de Execução (UE) 2021/453da Comissão, de 15 de março de 2021, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que diz respeito aos requisitos de reporte específicos para risco de mercado (Texto relevante para efeitos do EEE) [C/2021/1600]. JO L 89 de 16.3.2021, p. 3-14.
(16)Regulamento de Execução (UE) 2021/451da Comissão, de 17 de dezembro de 2020, que estabelece normas técnicas de execução para a aplicação do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho no que respeita ao relato para fins de supervisão das instituições e revoga o Regulamento de Execução (UE) n.º 680/2014 (Texto relevante para efeitos do EEE). JO L 97 de 19.3.2021, p. 1-1955.
(17)Regulamento (UE) 2021/557do Parlamento Europeu e do Conselho, de 31 de março de 2021, que altera o Regulamento (UE) 2017/2402 que estabelece um regime geral para a titularização e cria um regime específico para a titularização simples, transparente e padronizada a fim de apoiar a recuperação da crise da COVID-19 [PE/70/2020/REV/1]. JO L 116 de 6.4.2021, p. 1-24.
(18)Regulamento (UE) 2021/558do Parlamento Europeu e do Conselho, de 31 de março de 2021, que altera o Regulamento (UE) n.º 575/2013 no que diz respeito aos ajustamentos ao regime para a titularização a fim de apoiar a recuperação económica em resposta à crise da COVID-19 (Texto relevante para efeitos do EEE) [PE/73/2020/REV/1]. JO L 116 de 6.4.2021, p. 25-32.
______________________________________________________
BIBLIOTECA DA ORDEM DOS ADVOGADOS
Catálogo da Biblioteca | boa@cg.oa.pt |Informação Jurídica
2025-10-14 / 19:21